
Amundi Tokeniza Fundo de Índice de Ações de €22,8 mil milhões: Impacto Contabilístico
A Amundi lançou uma classe de ações tokenizada no subfundo que está por trás de um dos ETFs de ações mais amplamente detidos da Europa, e isso muda quem precisa de pensar em registos on-chain. Até agora, a tokenização viveu sobretudo em produtos semelhantes a dinheiro. Agora, um fundo de índice de ações europeias de 22,8 mil milhões de euros tem uma classe de ações emitida em Ethereum, o que significa que equipas de contabilidade, auditores e CFOs podem em breve deter posições que residem numa blockchain pública mas se comportam como unidades de fundos regulados. O software de contabilidade cripto que só consegue lidar com moedas e tokens isoladamente terá dificuldades com esse híbrido. O software tem de ligar um saldo de tokens a um registo de fundo, a um registo de custódia e a uma valorização.
O que a Amundi lançou e como está estruturado
A Amundi adicionou uma classe de ações tokenizada ao seu fundo de índice Core STOXX Europe 600. De acordo com o Ledger Insights, o subfundo é o que está por trás de um dos ETFs de ações mais amplamente detidos da Europa, com 22,8 mil milhões de euros em ativos sob gestão. A nova classe de ações é emitida em Ethereum público. A CACEIS atua como agente de transferência e agente de tokenização. O relatório descreve-o como o primeiro grande fundo de índice de ações europeu a adicionar uma classe de ações baseada em blockchain.
Estes detalhes importam mais do que o título. Uma classe de ações é uma camada legal e administrativa de um fundo existente, não um produto separado com a sua própria carteira. As participações subjacentes mantêm-se as mesmas. O que muda é a forma como a propriedade das unidades é registada e transferida. Colocar um agente de transferência e um agente de tokenização na estrutura sinaliza que o token se destina a espelhar o registo oficial do fundo, com uma instituição estabelecida responsável por manter os dois alinhados.
Os papéis na estrutura
Três partes aparecem na descrição da fonte, e cada uma cria um registo diferente que uma equipa financeira pode precisar de obter.
- Amundi é o patrocinador do fundo e emissor da classe de ações.
- CACEIS é o agente de transferência e agente de tokenização, pelo que se situa no ponto onde o registo e o token se encontram.
- Ethereum público é a rede na qual a classe de ações é emitida, o que torna o token visível num ledger público.
A fonte não estabelece o tamanho mínimo de subscrição, a base de investidores elegíveis, as comissões, o ciclo de liquidação ou se o token pode circular livremente entre carteiras. Quem planeie deter a classe de ações deve obter esses termos na documentação do fundo em vez de os assumir.
Porque a Ethereum pública é a escolha notável
Emitir numa rede pública em vez de uma fechada significa que o histórico de transferências do token é observável por qualquer pessoa com um explorador de blocos. Para um contabilista, isso é tanto um benefício como um ónus. Proporciona um registo independente de movimentos que os auditores podem inspecionar. Também significa que endereços de carteira, hashes de transação e custos de gás entram no trilho de evidências ao lado dos extratos convencionais do fundo. As equipas que já gerem ledgers de ativos digitais reconhecerão essa evidência. As que não o fazem precisarão de ferramentas e procedimentos antes de a primeira posição ser registada.
Como isto amplia o programa de tokenização da Amundi
O lançamento do índice de ações é o passo mais recente de uma sequência. O Ledger Insights enquadra-o como uma extensão do trabalho de tokenização da Amundi para além do dinheiro e para o investimento em índices de ações, na sequência de três iniciativas focadas em dinheiro ao longo do último ano.
Os passos anteriores focados em dinheiro
Em novembro de 2025, a Amundi adicionou uma classe de ações tokenizada ao seu fundo do mercado monetário. Desenvolveu depois classes de ações tokenizadas de fundos do mercado monetário com a CACEIS, e criou uma configuração para a tesouraria intragrupo de um grupo fintech, para que a liquidez pudesse mover-se entre as entidades desse grupo on-chain em tempo real. Em março, a Amundi tornou-se gestora de investimentos delegada do Fundo (SAFO), um produto de total return swap dentro da SICAV francesa da Spiko. A fonte diz que esse produto reuniu cerca de 2,5 mil milhões de dólares e é o maior dentro da plataforma de fundos tokenizados da Spiko.
Lidos por ordem, o padrão é claro. As unidades tokenizadas de mercado monetário são fáceis de entender como instrumentos de gestão de tesouraria. Uma classe de ações tokenizada de índice de ações é diferente. Transporta risco de preço de mercado, é normalmente detida por períodos mais longos e é mais provável que figure num balanço como investimento do que como reserva de liquidez. Isso desloca as questões contabilísticas da gestão de tesouraria e dos controlos de tesouraria para a classificação de investimentos, a mensuração pelo justo valor e a divulgação.
O que a sequência sinaliza às equipas financeiras
Uma leitura razoável é que os gestores de ativos e os seus prestadores de serviços estão a construir infraestrutura de tokenização repetível em vez de executarem pilotos únicos. O mesmo agente de transferência aparece em várias das iniciativas descritas. Quando o mesmo modelo operacional é reutilizado para produtos com perfis de risco diferentes, a probabilidade de os clientes encontrarem unidades de fundos tokenizados em mandatos ordinários de tesouraria e investimento aumenta. Isto é uma inferência a partir do padrão, não uma afirmação da fonte, e vale a pena tratá-la como um pressuposto de planeamento e não como uma previsão.
Implicações contabilísticas para empresas, auditores e CFOs
Nenhum dos materiais de origem aborda o tratamento contabilístico, pelo que o que se segue é uma análise do que uma classe de ações de fundo tokenizada provavelmente exigirá de uma função financeira, não uma declaração do que qualquer regulador ou normalizador decidiu. Confirme sempre o quadro aplicável à sua entidade e jurisdição.
A classificação e a mensuração decorrem da unidade do fundo, não do token
Um erro comum com instrumentos tokenizados é tratá-los como criptoativos por residirem numa blockchain. A substância económica aqui é uma unidade num fundo regulado de índice de ações. O ponto de partida sensato é perguntar que direitos o detentor tem sobre o fundo e os seus ativos, e depois aplicar o quadro que se adequa a esse direito. A tecnologia usada para registar a propriedade não determina por si só a classificação. Documentar esse juízo, e o raciocínio subjacente, é o tipo de memorando que os auditores pedirão.
A valorização segue a mesma lógica. O valor líquido dos ativos do fundo, e não um preço de mercado do token, é a âncora mais natural para uma unidade deste tipo. Se algum dia um preço de mercado secundário do token divergir do valor líquido dos ativos, as equipas precisarão de uma política sobre qual o input que prevalece e como se explicam as diferenças.
Existência, propriedade e a reconciliação a três vias
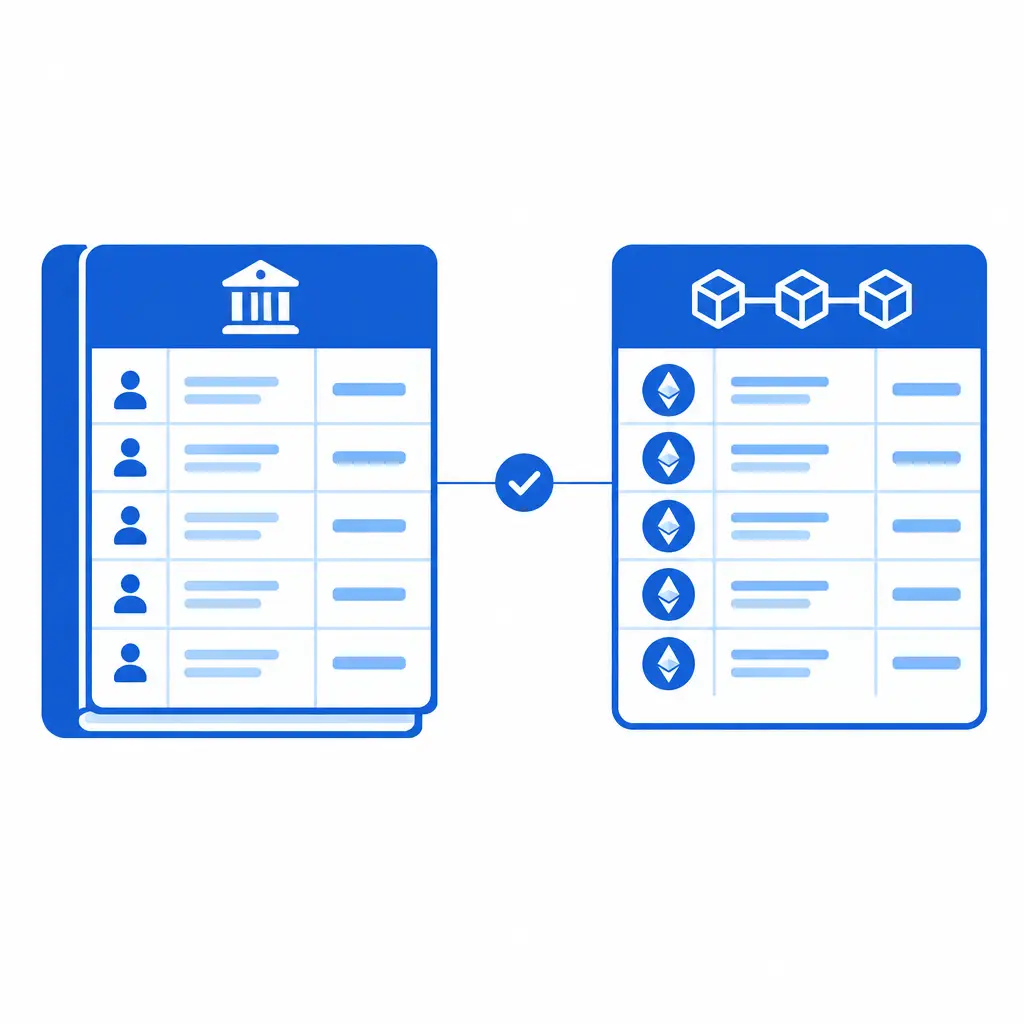
O controlo que mais importa é a reconciliação entre três fontes: o saldo de tokens on-chain, o registo do agente de transferência e os registos de custódia ou de carteira do detentor. Qualquer um deles pode divergir dos outros devido a diferenças de timing, transferências falhadas ou problemas de acesso à carteira. Um processo sólido deve:
- Capturar o endereço do contrato do token e os endereços das carteiras que detêm a posição.
- Obter extratos do agente de transferência num calendário definido.
- Conciliar os saldos on-chain com esses extratos e investigar as quebras.
- Registar quem controla as chaves, uma vez que o controlo da carteira faz parte da prova da propriedade.
É precisamente aqui que o software de contabilidade cripto e o software de contabilidade de ativos digitais justificam o seu lugar. Conseguem ingerir dados on-chain, etiquetar carteiras e contratos, e produzir um ledger que um auditor pode rastrear. O que não conseguem fazer sozinhos é decidir a política contabilística ou obter a confirmação do agente de transferência. Essas continuam a ser responsabilidades humanas.
Custódia, custos de gás e registos operacionais
Deter uma unidade numa rede pública introduz custos e riscos que uma participação tradicional num fundo não tem. As taxas de rede pagas para mover ou resgatar tokens precisam de um tratamento consistente, seja capitalizadas no custo ou registadas como despesa, e essa política deve ser documentada. A gestão de chaves é um risco operacional que pertence ao ambiente de controlo. Se um custodiante terceiro detiver as chaves, a empresa deve compreender que garantia independente pode obter sobre esse acordo de custódia.
Considerações fiscais e de AML a levantar desde cedo
A fonte não diz nada sobre o tratamento fiscal e de prevenção do branqueamento de capitais, pelo que nenhum dos pontos abaixo deve ser lido como parte do anúncio. São questões que uma equipa prudente deve colocar aos seus consultores antes de deter a classe de ações.
Questões fiscais para o leitor B2B e B2C
Para um detentor empresarial ou de fundo de fundos, as principais questões são como são reconhecidos os ganhos na unidade, se as transferências on-chain entre as próprias carteiras da empresa criam algum evento tributável, e como é tratada a retenção na fonte sobre distribuições, se existirem, nas jurisdições relevantes da UE. Como a classificação das unidades de fundos tokenizados para efeitos fiscais pode diferir da sua classificação contabilística, as duas devem ser analisadas separadamente.
Para os investidores individuais que possam mais tarde obter acesso através de plataformas, a questão prática é a manutenção de registos. Um detentor que mova uma unidade tokenizada entre carteiras, ou que a resgate, quererá um registo limpo de datas, quantidades e valores em euros. Os indivíduos não devem assumir que a autoridade fiscal tratará uma unidade tokenizada como uma moeda cripto, ou exatamente como uma unidade de fundo convencional, sem verificar a orientação local. Se e como os investidores de retalho podem comprar esta classe de ações específica não é declarado na fonte.
AML e triagem de sanções numa cadeia pública
Como o token é emitido em Ethereum público, as contrapartes podem, em princípio, ser identificadas apenas pelo endereço da carteira. As instituições que detêm ou distribuem a classe de ações continuarão a precisar de saber com quem estão a lidar e de triar carteiras contra listas de sanções. Os controlos que se aplicam à atividade de ativos digitais de forma mais ampla, incluindo a triagem de carteiras e a verificação da origem dos fundos, são um modelo razoável. A cobertura recente neste site sobre ataques a exchanges e padrões de branqueamento mostra porque a monitorização on-chain é agora rotineira, e a mesma disciplina aplica-se quando o ativo é uma unidade de fundo regulado em vez de uma moeda. Veja a nossa análise sobre o que as equipas financeiras devem preparar enquanto a DTCC impulsiona a tokenização para uma visão relacionada da estrutura de mercado.
O que fazer agora: uma lista de verificação prática
Nada na fonte exige ação imediata por parte de uma empresa que não detenha a classe de ações. O lançamento é ainda assim um pretexto útil para testar se os seus processos conseguiriam lidar com a situação se um cliente ou a sua própria tesouraria o fizesse. O quadro mais amplo de como os reguladores e a infraestrutura de mercado estão a tratar a tokenização também está em movimento, como mostra o impulso da SFC de Hong Kong para a tokenização, pelo que vale a pena acompanhar os desenvolvimentos também fora da UE.
Para firmas de contabilidade e auditores
- Adicione as unidades de fundos tokenizados às suas perguntas de onboarding de clientes, para que tome conhecimento das participações cedo.
- Prepare um programa de auditoria que cubra a existência e a propriedade através do registo, da cadeia e da carteira.
- Decida que evidência aceitará de um agente de transferência e de um agente de tokenização, e como a testará.
Para CFOs e equipas financeiras
- Elabore uma política para a classificação, mensuração e divulgação de unidades de fundos tokenizados, separada da sua política para moedas.
- Verifique se o seu processo de relatórios de conformidade cripto consegue transportar uma posição em unidades de fundo ao lado de ativos digitais nativos.
- Teste o seu software de contabilidade cripto contra um ledger misto, onde uma posição tem um identificador on-chain e um registo off-chain.
- Confirme a custódia das chaves, a autoridade de assinatura e a segregação de carteiras antes de abrir qualquer posição.
O que observar a seguir
Três desenvolvimentos merecem acompanhamento. Primeiro, se outros grandes gestores europeus seguem com classes de ações de ações ou obrigações. Segundo, se a documentação do fundo clarifica a transmissibilidade e a negociação secundária. Terceiro, se os reguladores ou normalizadores publicam orientações sobre a contabilização e o relato de unidades de fundos tokenizados. A fonte não relata nenhum destes, pelo que devem ser tratados como itens a observar, não como expectativas.
FAQ
O que exatamente a Amundi lançou?
Adicionou uma classe de ações tokenizada ao seu fundo de índice Core STOXX Europe 600. A classe de ações é emitida em Ethereum público, com a CACEIS como agente de transferência e agente de tokenização. A fonte diz que o subfundo tem 22,8 mil milhões de euros em ativos sob gestão.
É este um criptoativo para efeitos contabilísticos?
A fonte não aborda o tratamento contabilístico. A abordagem sensata é olhar para os direitos que o detentor tem no fundo e aplicar o quadro que se adequa a esses direitos, em vez de classificar a unidade como criptoativo apenas por estar registada numa blockchain. Confirme a posição com o seu auditor e o quadro que se aplica a si.
Porque é que isto importa para o software de contabilidade cripto?
Uma unidade de fundo tokenizada tem uma identidade on-chain e um registo off-chain. O software de contabilidade cripto e o software de contabilidade de ativos digitais precisam de capturar dados de carteiras e contratos e ainda permitir a reconciliação com os registos de um agente de transferência. As ferramentas que tratam cada saldo on-chain como uma moeda perderão a economia da unidade de fundo.
A fonte diz alguma coisa sobre regras fiscais ou de AML?
Não. O relatório cobre o lançamento e o programa de tokenização mais amplo da Amundi. Os pontos fiscais e de AML neste artigo são questões a levantar aos consultores, não declarações sobre o anúncio.
Os investidores individuais podem comprar a classe de ações?
A fonte não diz quem é elegível para subscrever. Qualquer pessoa interessada deve ler a documentação oficial do fundo e falar com a sua plataforma ou consultor antes de assumir o acesso.
Fonte: Ledger Insights