
Amundi tokenizuje fundusz indeksowy akcji o wartości 22,8 mld EUR: wpływ na księgowość
Amundi uruchomił tokenizowaną klasę jednostek w subfunduszu stojącym za jednym z najszerzej posiadanych europejskich ETF-ów akcyjnych, co zmienia to, kto musi myśleć o zapisach on-chain. Tokenizacja dotychczas żyła głównie w produktach gotówkowych. Teraz fundusz indeksowy akcji europejskich o wartości 22,8 mld EUR ma klasę jednostek emitowaną na Ethereum, co oznacza, że zespoły księgowe, audytorzy i dyrektorzy finansowi mogą wkrótce posiadać pozycje, które znajdują się na publicznym blockchainie, ale zachowują się jak regulowane jednostki funduszu. Oprogramowanie do księgowości krypto, które obsługuje tylko monety i tokeny w izolacji, będzie miało z tym problem. Oprogramowanie musi łączyć saldo tokenów z rejestrem funduszu, zapisem powierniczym i wyceną.
Co uruchomił Amundi i jak jest to zbudowane
Amundi dodał tokenizowaną klasę jednostek do swojego funduszu indeksowego Core STOXX Europe 600. Według Ledger Insights subfundusz to ten stojący za jednym z najszerzej posiadanych europejskich ETF-ów akcyjnych, z 22,8 mld EUR aktywów pod zarządzaniem. Nowa klasa jednostek jest emitowana na publicznym Ethereum. CACEIS pełni zarówno rolę agenta transferowego, jak i agenta tokenizacji. Raport opisuje to jako pierwszy duży europejski fundusz indeksowy akcji, który dodał klasę jednostek opartą na blockchainie.
Te szczegóły mają większe znaczenie niż nagłówek. Klasa jednostek to warstwa prawna i administracyjna istniejącego funduszu, a nie odrębny produkt z własnym portfelem. Bazowe aktywa pozostają takie same. Zmienia się sposób rejestrowania i przenoszenia własności jednostek. Umieszczenie agenta transferowego i agenta tokenizacji w strukturze sygnalizuje, że token ma odzwierciedlać oficjalny rejestr funduszu, a ustanowiona instytucja odpowiada za utrzymanie ich zgodności.
Role w strukturze
W opisie źródłowym pojawiają się trzy strony, a każda z nich tworzy inny zapis, który zespół finansowy może musieć uzyskać.
- Amundi jest sponsorem funduszu i emitentem klasy jednostek.
- CACEIS jest agentem transferowym i agentem tokenizacji, więc znajduje się w punkcie styku rejestru i tokena.
- Publiczny Ethereum to sieć, w której emitowana jest klasa jednostek, co sprawia, że token jest widoczny na publicznym rejestrze.
Źródło nie określa minimalnej wielkości subskrypcji, kręgu uprawnionych inwestorów, opłat, cyklu rozliczeniowego ani tego, czy token może swobodnie przemieszczać się między portfelami. Każdy, kto planuje posiadać tę klasę jednostek, powinien uzyskać te warunki z dokumentacji funduszu, a nie zakładać ich.
Dlaczego publiczny Ethereum to godny uwagi wybór
Emisja w publicznej sieci, a nie zamkniętej, oznacza, że historia transferów tokena jest obserwowalna dla każdego z eksploratorem bloków. Dla księgowego to zarówno korzyść, jak i obciążenie. Daje niezależny zapis ruchów, który audytorzy mogą zbadać. Oznacza też, że adresy portfeli, hashe transakcji i koszty gazu wchodzą do ścieżki dowodowej obok konwencjonalnych wyciągów funduszu. Zespoły, które już obsługują księgi aktywów cyfrowych, rozpoznają te dowody. Zespoły, które tego nie robią, będą potrzebować narzędzi i procedur, zanim zaksięgowana zostanie pierwsza pozycja.
Jak to rozszerza program tokenizacji Amundi
Uruchomienie funduszu indeksowego akcji to najnowszy krok w sekwencji. Ledger Insights przedstawia to jako rozszerzenie prac Amundi nad tokenizacją poza gotówkę i w stronę inwestowania w indeksy akcji, po trzech inicjatywach gotówkowych z ostatniego roku.
Wcześniejsze kroki ukierunkowane na gotówkę
W listopadzie 2025 r. Amundi dodał tokenizowaną klasę jednostek do swojego funduszu rynku pieniężnego. Następnie opracował tokenizowane klasy jednostek funduszy rynku pieniężnego z CACEIS i zbudował rozwiązanie dla skarbu wewnątrzgrupowego grupy fintech, aby płynność mogła przemieszczać się między podmiotami tej grupy on-chain w czasie rzeczywistym. W marcu Amundi został delegowanym zarządzającym inwestycjami funduszu (SAFO), produktu total return swap w ramach francuskiej SICAV Spiko. Źródło podaje, że produkt ten zgromadził około 2,5 mld USD i jest największy w platformie funduszy tokenizowanych Spiko.
Czytane w kolejności, wzorzec jest jasny. Tokenizowane jednostki rynku pieniężnego są łatwe do zrozumienia jako narzędzia zarządzania gotówką. Tokenizowana klasa jednostek funduszu indeksowego akcji jest inna. Wiąże się z ryzykiem cenowym rynku, jest zazwyczaj posiadana przez dłuższe okresy i częściej może znajdować się w bilansie jako inwestycja niż jako bufor płynności. To przesuwa pytania księgowe z zarządzania gotówką i kontroli skarbowych w stronę klasyfikacji inwestycji, wyceny w wartości godziwej i ujawnień.
Co sekwencja sygnalizuje zespołom finansowym
Jedna rozsądna interpretacja jest taka, że zarządzający aktywami i ich usługodawcy budują powtarzalną infrastrukturę tokenizacji, a nie prowadzą jednorazowe pilotaże. Ten sam agent transferowy pojawia się w kilku opisanych inicjatywach. Gdy ten sam model operacyjny jest ponownie wykorzystywany dla produktów o różnych profilach ryzyka, wzrasta prawdopodobieństwo, że klienci napotkają tokenizowane jednostki funduszy w zwykłych mandatach skarbowych i inwestycyjnych. To wnioskowanie z wzorca, a nie stwierdzenie w źródle, i warto traktować je jako założenie planistyczne, a nie prognozę.
Implikacje księgowe dla firm, audytorów i dyrektorów finansowych
Żaden z materiałów źródłowych nie odnosi się do traktowania księgowego, więc poniższe jest analizą tego, czego tokenizowana klasa jednostek funduszu prawdopodobnie będzie wymagać od funkcji finansowej, a nie stwierdzeniem, co orzekł jakikolwiek regulator lub organ standaryzujący. Zawsze potwierdzaj obowiązujące ramy dla swojego podmiotu i jurysdykcji.
Klasyfikacja i wycena wynikają z jednostki funduszu, a nie z tokena
Częstym błędem przy instrumentach tokenizowanych jest traktowanie ich jako aktywów krypto, ponieważ znajdują się na blockchainie. Substancja ekonomiczna tutaj to jednostka w regulowanym funduszu indeksowym akcji. Rozsądnym punktem wyjścia jest pytanie, jakie prawa ma posiadacz wobec funduszu i jego aktywów, a następnie zastosowanie ram odpowiednich dla tego prawa. Technologia użyta do rejestrowania własności sama w sobie nie determinuje klasyfikacji. Udokumentowanie tego osądu i jego uzasadnienia to rodzaj notatki, o którą poproszą audytorzy.
Wycena podlega tej samej logice. Wartość aktywów netto funduszu, a nie cena giełdowa tokena, jest bardziej naturalnym punktem odniesienia dla jednostki tego typu. Jeśli cena tokena na rynku wtórnym kiedykolwiek odbiegnie od wartości aktywów netto, zespoły będą potrzebować polityki określającej, który parametr ma pierwszeństwo i jak wyjaśniać różnice.
Istnienie, własność i uzgodnienie trójstronne
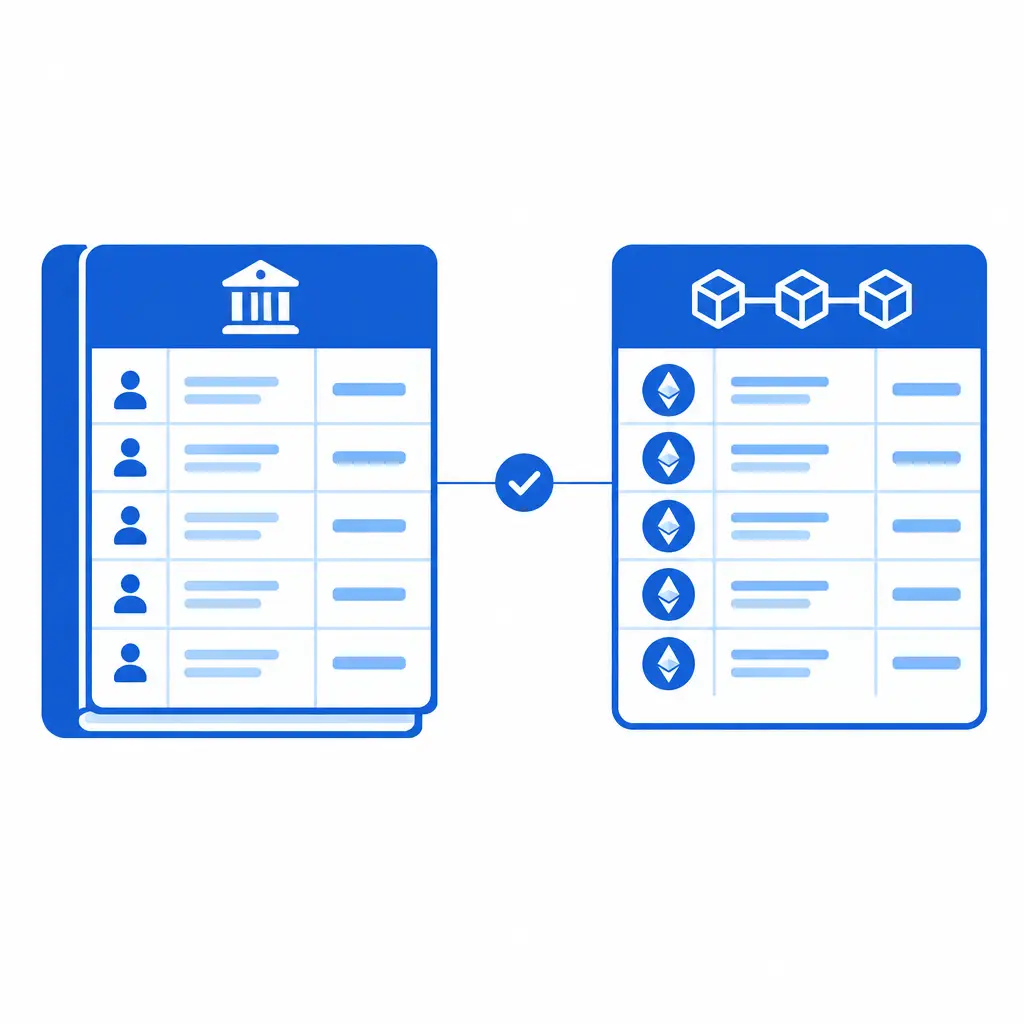
Kontrola, która ma największe znaczenie, to uzgodnienie trzech źródeł: salda tokenów on-chain, rejestru agenta transferowego oraz zapisów powierniczych lub portfelowych posiadacza. Każde z nich może odbiegać od pozostałych z powodu różnic czasowych, nieudanych transferów lub problemów z dostępem do portfela. Solidny proces powinien:
- Przechwytywać adres kontraktu tokena i adresy portfeli, które posiadają pozycję.
- Uzyskiwać wyciągi agenta transferowego w określonym harmonogramie.
- Dopasowywać salda on-chain do tych wyciągów i badać rozbieżności.
- Rejestrować, kto kontroluje klucze, ponieważ kontrola portfela jest częścią dowodu własności.
Właśnie tutaj oprogramowanie do księgowości krypto i oprogramowanie do księgowości aktywów cyfrowych zdobywa swoje miejsce. Może przyswajać dane on-chain, oznaczać portfele i kontrakty oraz tworzyć księgę, którą audytor może prześledzić. To, czego nie może zrobić samo, to ustalić polityki rachunkowości lub uzyskać potwierdzenia agenta transferowego. To pozostaje ludzką odpowiedzialnością.
Powiernictwo, koszty gazu i zapisy operacyjne
Posiadanie jednostki w publicznej sieci wprowadza koszty i ryzyka, których tradycyjne posiadanie funduszu nie ma. Opłaty sieciowe płacone za przeniesienie lub umorzenie tokenów wymagają spójnego traktowania, czy to kapitalizowanego w koszt, czy zaliczanego w wydatki, i ta polityka powinna być zapisana. Zarządzanie kluczami to ryzyko operacyjne, które należy do środowiska kontroli. Jeśli zewnętrzny powiernik przechowuje klucze, firma powinna zrozumieć, jakie niezależne zapewnienie może uzyskać co do tego uzgodnienia powierniczego.
Kwestie podatkowe i AML do wczesnego podniesienia
Źródło milczy na temat traktowania podatkowego i przeciwdziałania praniu pieniędzy, więc żadnego z poniższych punktów nie należy odczytywać jako części ogłoszenia. To pytania, które rozważny zespół powinien zadać doradcom przed posiadaniem klasy jednostek.
Pytania podatkowe dla czytelnika B2B i B2C
Dla posiadacza korporacyjnego lub funduszu funduszy główne pytania dotyczą tego, jak rozpoznawane są zyski z jednostki, czy transfery on-chain między własnymi portfelami firmy tworzą jakiekolwiek zdarzenie podatkowe oraz jak obsługiwany jest podatek u źródłowego od dystrybucji, jeśli występuje, w odpowiednich jurysdykcjach UE. Ponieważ klasyfikacja tokenizowanych jednostek funduszy dla celów podatkowych może różnić się od ich klasyfikacji księgowej, obie kwestie należy analizować osobno.
Dla inwestorów indywidualnych, którzy mogą później uzyskać dostęp za pośrednictwem platform, praktycznym problemem jest prowadzenie dokumentacji. Posiadacz, który przenosi tokenizowaną jednostkę między portfelami lub ją umarza, będzie chciał mieć czysty zapis dat, ilości i wartości w euro. Osoby fizyczne nie powinny zakładać, że organ podatkowy potraktuje tokenizowaną jednostkę jak monetę krypto lub dokładnie jak konwencjonalną jednostkę funduszu, bez sprawdzenia lokalnych wytycznych. To, czy i w jaki sposób inwestorzy detaliczni mogą kupić tę konkretną klasę jednostek, nie jest podane w źródle.
Kontrola AML i sankcji na publicznym łańcuchu
Ponieważ token jest emitowany na publicznym Ethereum, kontrahenci mogą być co do zasady identyfikowani wyłącznie przez adres portfela. Instytucje, które posiadają lub dystrybuują klasę jednostek, nadal będą musiały wiedzieć, z kim mają do czynienia, i sprawdzać portfele pod kątem list sankcyjnych. Kontrole stosowane szerzej do działalności w zakresie aktywów cyfrowych, w tym screening portfeli i weryfikacja źródła pochodzenia środków, są rozsądnym modelem. Niedawne relacje na tej stronie o atakach na giełdy i schematach prania pieniędzy pokazują, dlaczego monitorowanie on-chain jest teraz rutynowe, a ta sama dyscyplina ma zastosowanie, gdy aktywem jest regulowana jednostka funduszu, a nie moneta. Zobacz nasz materiał o tym, do czego zespoły finansowe muszą się przygotować, gdy DTCC napiera na tokenizację, aby poznać powiązany pogląd na strukturę rynku.
Co zrobić teraz: praktyczna lista kontrolna
Nic w źródle nie wymaga natychmiastowego działania ze strony firmy, która nie posiada klasy jednostek. Uruchomienie jest jednak użytecznym bodźcem do sprawdzenia, czy Twoje procesy poradziłyby sobie, gdyby klient lub Twój własny skarb posiadał taką pozycję. Szerszy obraz tego, jak regulatorzy i infrastruktura rynkowa traktują tokenizację, również się zmienia, co pokazuje nacisk na tokenizację ze strony SFC w Hongkongu, więc warto śledzić wydarzenia także poza UE.
Dla firm księgowych i audytorów
- Dodaj tokenizowane jednostki funduszy do pytań onboardingowych klientów, aby wcześnie dowiadywać się o posiadanych pozycjach.
- Przygotuj program audytu obejmujący istnienie i własność poprzez rejestr, łańcuch i portfel.
- Zdecyduj, jakie dowody zaakceptujesz od agenta transferowego i agenta tokenizacji oraz jak je przetestujesz.
Dla dyrektorów finansowych i zespołów finansowych
- Opracuj politykę klasyfikacji, wyceny i ujawnień tokenizowanych jednostek funduszy, oddzielną od polityki dotyczącej monet.
- Sprawdź, czy Twój proces raportowania zgodności krypto może przenosić pozycję jednostki funduszu obok natywnych aktywów cyfrowych.
- Przetestuj swoje oprogramowanie do księgowości krypto na mieszanej księdze, gdzie jedna pozycja ma identyfikator on-chain i rejestr off-chain.
- Potwierdź przechowywanie kluczy, uprawnienia do podpisywania i segregację portfeli przed otwarciem jakiejkolwiek pozycji.
Na co uważać w przyszłości
Warto śledzić trzy wydarzenia. Po pierwsze, czy inne duże europejskie firmy zarządzające pójdą w ślady z klasami jednostek akcji lub obligacji. Po drugie, czy dokumentacja funduszu wyjaśni zbywalność i obrót wtórny. Po trzecie, czy regulatorzy lub organy standaryzujące opublikują wytyczne dotyczące księgowości i raportowania tokenizowanych jednostek funduszy. Źródło nie donosi o żadnym z nich, więc traktuj je jako punkty do obserwacji, a nie oczekiwania.
FAQ
Co dokładnie uruchomił Amundi?
Dodał tokenizowaną klasę jednostek do swojego funduszu indeksowego Core STOXX Europe 600. Klasa jednostek jest emitowana na publicznym Ethereum, z CACEIS jako agentem transferowym i agentem tokenizacji. Źródło podaje, że subfundusz ma 22,8 mld EUR aktywów pod zarządzaniem.
Czy to aktywo krypto dla celów księgowych?
Źródło nie odnosi się do traktowania księgowego. Rozsądnym podejściem jest spojrzenie na prawa, jakie posiadacz ma w funduszu, i zastosowanie ram odpowiednich dla tych praw, a nie klasyfikowanie jednostki jako aktywa krypto tylko dlatego, że jest zapisana na blockchainie. Potwierdź stanowisko z audytorem i ramy, które mają do Ciebie zastosowanie.
Dlaczego ma to znaczenie dla oprogramowania do księgowości krypto?
Tokenizowana jednostka funduszu ma tożsamość on-chain i rejestr off-chain. Oprogramowanie do księgowości krypto i oprogramowanie do księgowości aktywów cyfrowych muszą przechwytywać dane portfeli i kontraktów, a jednocześnie umożliwiać uzgodnienie z zapisami agenta transferowego. Narzędzia, które traktują każde saldo on-chain jako monetę, pomijają ekonomikę jednostki funduszu.
Czy źródło mówi coś o przepisach podatkowych lub AML?
Nie. Raport obejmuje uruchomienie i szerszy program tokenizacji Amundi. Kwestie podatkowe i AML w tym artykule to pytania do zadania doradcom, a nie stwierdzenia o ogłoszeniu.
Czy inwestorzy indywidualni mogą kupić klasę jednostek?
Źródło nie mówi, kto jest uprawniony do subskrypcji. Każdy zainteresowany powinien przeczytać oficjalną dokumentację funduszu i porozmawiać ze swoją platformą lub doradcą, zanim założy dostęp.
Źródło: Ledger Insights