
Amundi tokenisiert einen Aktienindexfonds über 22,8 Mrd. Euro: Auswirkungen auf die Buchhaltung
Amundi hat eine tokenisierte Anteilsklasse auf dem Teilfonds hinter einem der meistgehaltenen Aktien-ETFs Europas aufgelegt, und das ändert, wer sich mit On-Chain-Aufzeichnungen befassen muss. Die Tokenisierung war bisher überwiegend in geldmarktnahen Produkten anzutreffen. Jetzt hat ein europäischer Aktienindexfonds über 22,8 Milliarden Euro eine auf Ethereum ausgegebene Anteilsklasse, was bedeutet, dass Buchhaltungsteams, Wirtschaftsprüfer und CFOs bald Positionen halten könnten, die auf einer öffentlichen Blockchain liegen, sich aber wie regulierte Fondsanteile verhalten. Krypto-Buchhaltungssoftware, die nur Coins und Token isoliert verarbeiten kann, wird mit dieser Hybridform Schwierigkeiten haben. Die Software muss einen Token-Bestand mit einem Fondsregister, einem Verwahrrekord und einer Bewertung verknüpfen.
Was Amundi aufgelegt hat und wie es aufgebaut ist
Amundi hat eine tokenisierte Anteilsklasse zu seinem Core STOXX Europe 600 Indexfonds hinzugefügt. Laut Ledger Insights ist der Teilfonds derjenige hinter einem der meistgehaltenen Aktien-ETFs Europas mit 22,8 Milliarden Euro verwaltetem Vermögen. Die neue Anteilsklasse wird auf öffentlichem Ethereum ausgegeben. CACEIS fungiert sowohl als Transferstelle als auch als Tokenisierungsagent. Der Bericht beschreibt sie als den ersten großen europäischen Aktienindexfonds, der eine blockchainbasierte Anteilsklasse hinzufügt.
Diese Details sind wichtiger als die Schlagzeile. Eine Anteilsklasse ist eine rechtliche und administrative Ebene eines bestehenden Fonds, kein separates Produkt mit eigenem Portfolio. Die zugrunde liegenden Bestände bleiben gleich. Was sich ändert, ist die Art und Weise, wie das Eigentum an Anteilen erfasst und übertragen wird. Die Einbindung einer Transferstelle und eines Tokenisierungsagenten in die Struktur signalisiert, dass der Token das offizielle Fondsregister widerspiegeln soll, wobei ein etabliertes Institut für die Abstimmung beider verantwortlich ist.
Die Rollen in der Struktur
Drei Parteien erscheinen in der Quellenbeschreibung, und jede erzeugt einen anderen Datensatz, den ein Finanzteam möglicherweise beschaffen muss.
- Amundi ist der Fondsinitiator und Emittent der Anteilsklasse.
- CACEIS ist Transferstelle und Tokenisierungsagent und sitzt damit an der Schnittstelle zwischen Register und Token.
- Öffentliches Ethereum ist das Netzwerk, auf dem die Anteilsklasse ausgegeben wird, wodurch der Token auf einem öffentlichen Ledger sichtbar ist.
Die Quelle legt weder die Mindestzeichnungsgröße noch den eligible Anlegerkreis, die Gebühren, den Abwicklungszyklus oder die Frage fest, ob der Token frei zwischen Wallets bewegt werden kann. Wer plant, die Anteilsklasse zu halten, sollte diese Bedingungen den Fondsunterlagen entnehmen und nicht annehmen.
Warum öffentliches Ethereum die bemerkenswerte Wahl ist
Die Ausgabe auf einem öffentlichen Netzwerk statt einem geschlossenen bedeutet, dass die Übertragungshistorie des Tokens für jeden mit einem Block-Explorer einsehbar ist. Für einen Buchhalter ist das sowohl ein Vorteil als auch eine Bürde. Es liefert eine unabhängige Aufzeichnung von Bewegungen, die Wirtschaftsprüfer einsehen können. Es bedeutet auch, dass Wallet-Adressen, Transaktions-Hashes und Gas-Kosten neben konventionellen Fondsabrechnungen in die Nachweiskette gelangen. Teams, die bereits digitale Asset-Ledger verwalten, werden diese Nachweise wiedererkennen. Teams, die dies nicht tun, benötigen Tools und Verfahren, bevor die erste Position gebucht wird.
Wie dies Amundis Tokenisierungsprogramm erweitert
Die Einführung des Aktienindex ist der jüngste Schritt in einer Reihe. Ledger Insights beschreibt sie als Erweiterung von Amundis Tokenisierungsarbeit über Cash hinaus in das Aktienindex-Investing, nach drei geldmarktorientierten Initiativen im vergangenen Jahr.
Die früheren geldmarktorientierten Schritte
Im November 2025 fügte Amundi eine tokenisierte Anteilsklasse zu seinem Geldmarktfonds hinzu. Anschließend entwickelte es tokenisierte Geldmarktfonds-Anteilsklassen mit CACEIS und baute eine Lösung für die konzerninterne Treasury einer Fintech-Gruppe, damit Liquidität in Echtzeit zwischen den Einheiten dieser Gruppe on-chain bewegt werden konnte. Im März wurde Amundi delegierter Investmentmanager des Fund (SAFO), eines Total-Return-Swap-Produkts innerhalb von Spikos französischer SICAV. Die Quelle besagt, dass dieses Produkt etwa 2,5 Milliarden US-Dollar eingesammelt hat und das größte innerhalb von Spikos tokenisierter Fondsplattform ist.
In der Reihenfolge gelesen, ist das Muster klar. Tokenisierte Geldmarktanteile sind als Cash-Management-Instrumente leicht zu verstehen. Eine tokenisierte Aktienindex-Anteilsklasse ist anders. Sie birgt Marktpreisrisiken, wird typischerweise länger gehalten und steht eher als Investition denn als Liquiditätspuffer in der Bilanz. Das verschiebt die Buchhaltungsfragen vom Cash-Management und Treasury-Kontrollen hin zu Investitionsklassifizierung, Fair-Value-Bewertung und Offenlegung.
Was die Abfolge den Finanzteams signalisiert
Eine vernünftige Lesart ist, dass Asset Manager und ihre Dienstleister wiederholbare Tokenisierungsinfrastruktur aufbauen, statt einmalige Pilotprojekte durchzuführen. Dieselbe Transferstelle erscheint in mehreren der beschriebenen Initiativen. Wenn dasselbe Betriebsmodell für Produkte mit unterschiedlichen Risikoprofilen wiederverwendet wird, steigt die Wahrscheinlichkeit, dass Kunden tokenisierte Fondsanteile in gewöhnlichen Treasury- und Investmentmandaten antreffen. Das ist eine Schlussfolgerung aus dem Muster, keine Aussage in der Quelle, und sollte als Planungsannahme und nicht als Prognose behandelt werden.
Buchhaltungsimplikationen für Unternehmen, Wirtschaftsprüfer und CFOs
Keines der Quellenmaterialien befasst sich mit der buchhalterischen Behandlung, daher ist das Folgende eine Analyse dessen, was eine tokenisierte Fondsanteilsklasse wahrscheinlich von einer Finanzfunktion verlangt, keine Aussage darüber, was eine Aufsichtsbehörde oder ein Standardsetzer entschieden hat. Bestätigen Sie stets den geltenden Rahmen für Ihr Unternehmen und Ihre Jurisdiktion.
Klassifizierung und Bewertung ergeben sich aus dem Fondsanteil, nicht aus dem Token
Ein häufiger Fehler bei tokenisierten Instrumenten ist, sie als Krypto-Assets zu behandeln, weil sie auf einer Blockchain liegen. Die wirtschaftliche Substanz ist hier ein Anteil an einem regulierten Aktienindexfonds. Der vernünftige Ausgangspunkt ist zu fragen, welche Rechte der Inhaber gegenüber dem Fonds und seinen Vermögenswerten hat, und dann den Rahmen anzuwenden, der zu diesem Recht passt. Die Technologie zur Erfassung des Eigentums bestimmt nicht per se die Klassifizierung. Dieses Urteil und die dahinterstehende Begründung zu dokumentieren, ist die Art von Memo, die Wirtschaftsprüfer anfordern werden.
Die Bewertung folgt derselben Logik. Der Nettoinventarwert des Fonds, nicht ein Börsenpreis für den Token, ist der natürlichere Anker für einen Anteil dieser Art. Sollte ein Sekundärmarktpreis für den Token jemals vom Nettoinventarwert abweichen, benötigen Teams eine Richtlinie, welcher Input maßgeblich ist und wie Unterschiede erklärt werden.
Existenz, Eigentum und die dreiseitige Abstimmung
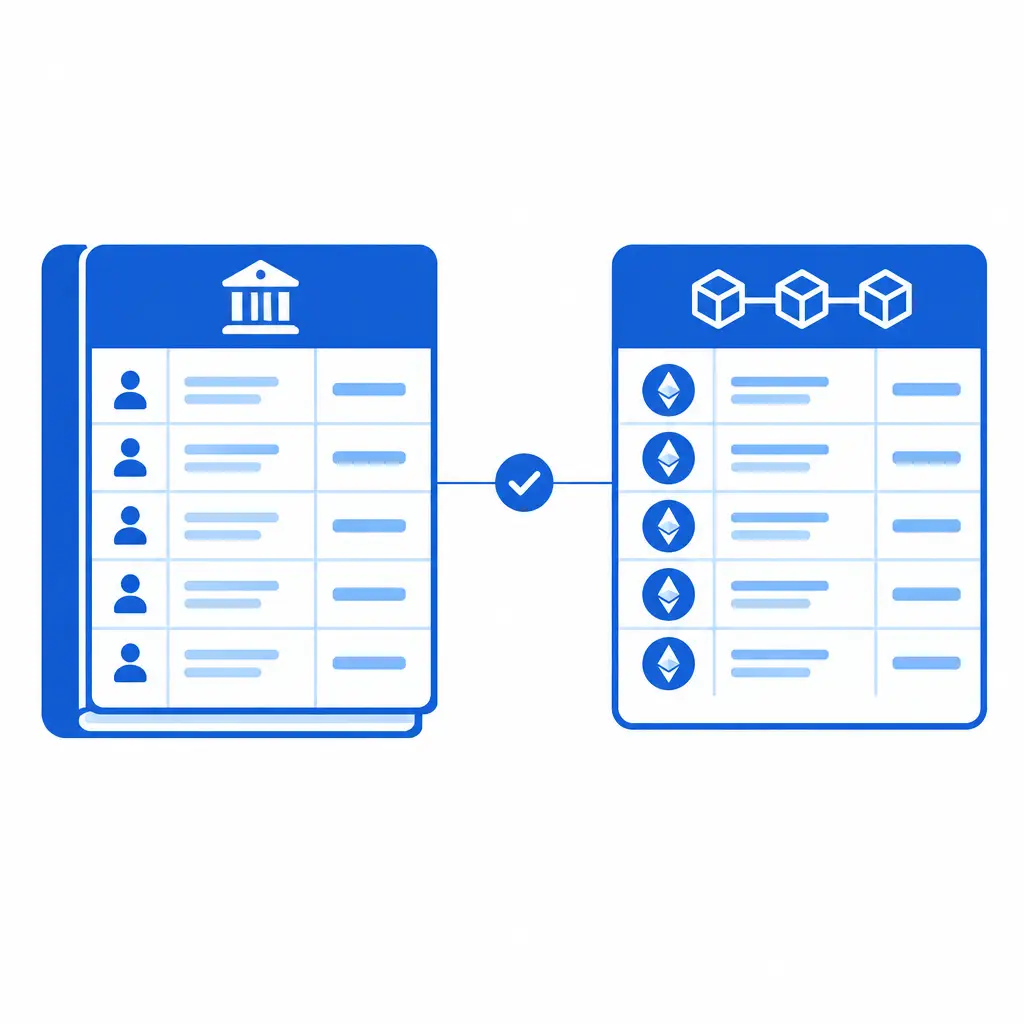
Die wichtigste Kontrolle ist die Abstimmung über drei Quellen: den On-Chain-Token-Bestand, das Register der Transferstelle und die Verwahr- oder Wallet-Aufzeichnungen des Inhabers. Jede dieser Quellen kann aufgrund von Timing-Unterschieden, fehlgeschlagenen Übertragungen oder Wallet-Zugriffsproblemen von den anderen abweichen. Ein solider Prozess sollte:
- Die Token-Vertragsadresse und die Wallet-Adressen, die die Position halten, erfassen.
- Kontoauszüge der Transferstelle nach einem festgelegten Zeitplan einholen.
- On-Chain-Bestände mit diesen Auszügen abgleichen und Abweichungen untersuchen.
- Festhalten, wer die Schlüssel kontrolliert, da die Kontrolle über die Wallet Teil des Eigentumsnachweises ist.
Genau hier verdienen sich Krypto-Buchhaltungssoftware und Software für die Buchhaltung digitaler Vermögenswerte ihren Platz. Sie können On-Chain-Daten aufnehmen, Wallets und Verträge taggen und ein Ledger erstellen, das ein Wirtschaftsprüfer nachvollziehen kann. Was sie nicht allein tun können, ist die Rechnungslegungsgrundsätze festzulegen oder die Bestätigung der Transferstelle einzuholen. Das bleibt menschliche Verantwortung.
Verwahrung, Gas-Kosten und betriebliche Aufzeichnungen
Das Halten eines Anteils auf einem öffentlichen Netzwerk bringt Kosten und Risiken mit sich, die ein traditionelles Fondsengagement nicht hat. Netzwerkgebühren für die Bewegung oder Einlösung von Token benötigen eine konsistente Behandlung, sei es aktiviert zu Anschaffungskosten oder als Aufwand, und diese Richtlinie sollte schriftlich festgehalten werden. Schlüsselverwaltung ist ein operationelles Risiko, das in die Kontrollumgebung gehört. Wenn ein Drittverwahrer die Schlüssel hält, sollte das Unternehmen verstehen, welche unabhängige Sicherheit es über diese Verwahrungsvereinbarung erlangen kann.
Steuer- und AML-Überlegungen frühzeitig ansprechen
Die Quelle schweigt zur steuerlichen und geldwäscherechtlichen Behandlung, daher sollte keiner der folgenden Punkte als Teil der Ankündigung gelesen werden. Es sind Fragen, die ein umsichtiges Team vor dem Halten der Anteilsklasse an Berater richten sollte.
Steuerfragen für den B2B- und B2C-Leser
Für einen Unternehmens- oder Fund-of-Funds-Inhaber sind die Hauptfragen, wie Gewinne aus dem Anteil erfasst werden, ob On-Chain-Übertragungen zwischen eigenen Wallets des Unternehmens ein steuerpflichtiges Ereignis auslösen und wie die Quellensteuer auf Ausschüttungen, falls vorhanden, über die relevanten EU-Jurisdiktionen hinweg behandelt wird. Da die steuerliche Klassifizierung tokenisierter Fondsanteile von ihrer bilanziellen Klassifizierung abweichen kann, sollten beide getrennt analysiert werden.
Für Privatanleger, die möglicherweise später über Plattformen Zugang erhalten, ist das praktische Problem die Aufzeichnung. Ein Inhaber, der einen tokenisierten Anteil zwischen Wallets bewegt oder einlöst, möchte eine saubere Aufzeichnung von Daten, Mengen und Werten in Euro. Privatpersonen sollten nicht annehmen, dass die Steuerbehörde einen tokenisierten Anteil wie eine Kryptowährung oder genau wie einen konventionellen Fondsanteil behandelt, ohne die lokalen Vorschriften zu prüfen. Ob und wie Privatanleger diese spezielle Anteilsklasse kaufen können, wird in der Quelle nicht angegeben.
AML- und Sanktionsprüfung auf einer öffentlichen Chain
Da der Token auf öffentlichem Ethereum ausgegeben wird, können Gegenparteien grundsätzlich nur über die Wallet-Adresse identifiziert werden. Institute, die die Anteilsklasse halten oder vertreiben, müssen dennoch wissen, mit wem sie es zu tun haben, und Wallets gegen Sanktionslisten prüfen. Die Kontrollen, die allgemein für digitale Asset-Aktivitäten gelten, einschließlich Wallet-Screening und Überprüfung der Mittelherkunft, sind ein vernünftiges Modell. Die jüngste Berichterstattung auf dieser Website über Börsen-Hacks und Geldwäschemuster zeigt, warum On-Chain-Überwachung heute Routine ist, und dieselbe Disziplin gilt, wenn das Asset ein regulierter Fondsanteil und keine Münze ist. Siehe unsere Betrachtung dazu, worauf sich Finanzteams vorbereiten müssen, während die DTCC die Tokenisierung vorantreibt, für eine verwandte Marktstruktur-Perspektive.
Was jetzt zu tun ist: eine praktische Checkliste
Nichts in der Quelle erfordert sofortiges Handeln eines Unternehmens, das die Anteilsklasse nicht hält. Die Einführung ist dennoch ein nützlicher Anlass zu prüfen, ob Ihre Prozesse damit umgehen könnten, wenn ein Kunde oder Ihre eigene Treasury dies täte. Das Gesamtbild, wie Aufsichtsbehörden und Marktinfrastruktur die Tokenisierung behandeln, entwickelt sich ebenfalls weiter, wie Hongkongs SFC-Tokenisierungsvorstoß zeigt, daher lohnt es sich, auch Entwicklungen außerhalb der EU zu verfolgen.
Für Wirtschaftsprüfungsgesellschaften und Wirtschaftsprüfer
- Fügen Sie tokenisierte Fondsanteile zu Ihren Onboarding-Fragen für Mandanten hinzu, damit Sie frühzeitig von Beständen erfahren.
- Bereiten Sie ein Prüfungsprogramm vor, das Existenz und Eigentum über das Register, die Chain und die Wallet abdeckt.
- Entscheiden Sie, welche Nachweise Sie von einer Transferstelle und einem Tokenisierungsagenten akzeptieren und wie Sie diese prüfen.
Für CFOs und Finanzteams
- Entwerfen Sie eine Richtlinie für Klassifizierung, Bewertung und Offenlegung tokenisierter Fondsanteile, getrennt von Ihrer Coin-Richtlinie.
- Prüfen Sie, ob Ihr Crypto-Compliance-Reporting-Prozess eine Fondsanteilsposition neben nativen digitalen Assets führen kann.
- Testen Sie Ihre Krypto-Buchhaltungssoftware gegen ein gemischtes Ledger, bei dem eine Position eine On-Chain-Kennung und ein Off-Chain-Register hat.
- Bestätigen Sie Schlüsselverwahrung, Zeichnungsberechtigung und Wallet-Trennung, bevor eine Position eröffnet wird.
Was als Nächstes zu beobachten ist
Drei Entwicklungen sind es wert, verfolgt zu werden. Erstens, ob andere große europäische Manager mit Aktien- oder Anleihe-Anteilsklassen folgen. Zweitens, ob die Fondsdokumentation Übertragbarkeit und Sekundärhandel klärt. Drittens, ob Aufsichtsbehörden oder Standardsetzer Leitlinien zur Buchhaltung und Berichterstattung tokenisierter Fondsanteile veröffentlichen. Die Quelle berichtet nichts davon, daher sollten sie als Beobachtungspunkte und nicht als Erwartungen behandelt werden.
FAQ
Was genau hat Amundi aufgelegt?
Es hat eine tokenisierte Anteilsklasse zu seinem Core STOXX Europe 600 Indexfonds hinzugefügt. Die Anteilsklasse wird auf öffentlichem Ethereum ausgegeben, mit CACEIS als Transferstelle und Tokenisierungsagent. Die Quelle besagt, dass der Teilfonds ein verwaltetes Vermögen von 22,8 Milliarden Euro hat.
Ist dies ein Krypto-Asset für Buchhaltungszwecke?
Die Quelle befasst sich nicht mit der buchhalterischen Behandlung. Der vernünftige Ansatz ist, die Rechte des Inhabers am Fonds zu betrachten und den Rahmen anzuwenden, der zu diesen Rechten passt, statt den Anteil nur deshalb als Krypto-Asset zu klassifizieren, weil er auf einer Blockchain erfasst ist. Bestätigen Sie die Position mit Ihrem Wirtschaftsprüfer und den für Sie geltenden Rahmen.
Warum ist das für Krypto-Buchhaltungssoftware relevant?
Ein tokenisierter Fondsanteil hat eine On-Chain-Identität und ein Off-Chain-Register. Krypto-Buchhaltungssoftware und Software für die Buchhaltung digitaler Vermögenswerte müssen Wallet- und Vertragsdaten erfassen und dennoch eine Abstimmung mit den Aufzeichnungen einer Transferstelle ermöglichen. Tools, die jeden On-Chain-Bestand als Coin behandeln, verfehlen die Ökonomie des Fondsanteils.
Sagt die Quelle etwas über Steuer- oder AML-Regeln?
Nein. Der Bericht behandelt die Einführung und Amundis breiteres Tokenisierungsprogramm. Steuer- und AML-Punkte in diesem Artikel sind Fragen, die mit Beratern zu klären sind, keine Aussagen über die Ankündigung.
Können Privatanleger die Anteilsklasse kaufen?
Die Quelle sagt nicht, wer zeichnungsberechtigt ist. Interessenten sollten die offiziellen Fondsunterlagen lesen und mit ihrer Plattform oder ihrem Berater sprechen, bevor sie einen Zugang annehmen.
Quelle: Ledger Insights