
Amundi tokenise un fonds indiciel actions de 22,8 Md€ : impact comptable
Amundi a lancé une classe d'actions tokenisée sur le compartiment derrière l'un des ETF actions les plus détenus d'Europe, et cela change l'identité de ceux qui doivent désormais penser aux registres on-chain. La tokenisation est jusqu'ici restée principalement cantonnée aux produits de type monétaire. Désormais, un fonds indiciel actions européen de 22,8 milliards d'euros dispose d'une classe d'actions émise sur Ethereum, ce qui signifie que les équipes comptables, les auditeurs et les directeurs financiers pourraient bientôt détenir des positions qui résident sur une blockchain publique mais se comportent comme des parts de fonds réglementés. Un logiciel de comptabilité crypto capable de traiter uniquement des jetons isolés aura du mal avec ce modèle hybride. Le logiciel doit relier un solde de jetons à un registre de fonds, à un enregistrement de conservation et à une valorisation.
Ce qu'Amundi a lancé et comment c'est construit
Amundi a ajouté une classe d'actions tokenisée à son fonds indiciel Core STOXX Europe 600. Selon Ledger Insights, le compartiment est celui derrière l'un des ETF actions les plus détenus d'Europe, avec 22,8 milliards d'euros d'actifs sous gestion. La nouvelle classe d'actions est émise sur Ethereum public. CACEIS agit à la fois comme agent de transfert et comme agent de tokenisation. Le rapport la présente comme le premier grand fonds indiciel actions européen à ajouter une classe d'actions sur blockchain.
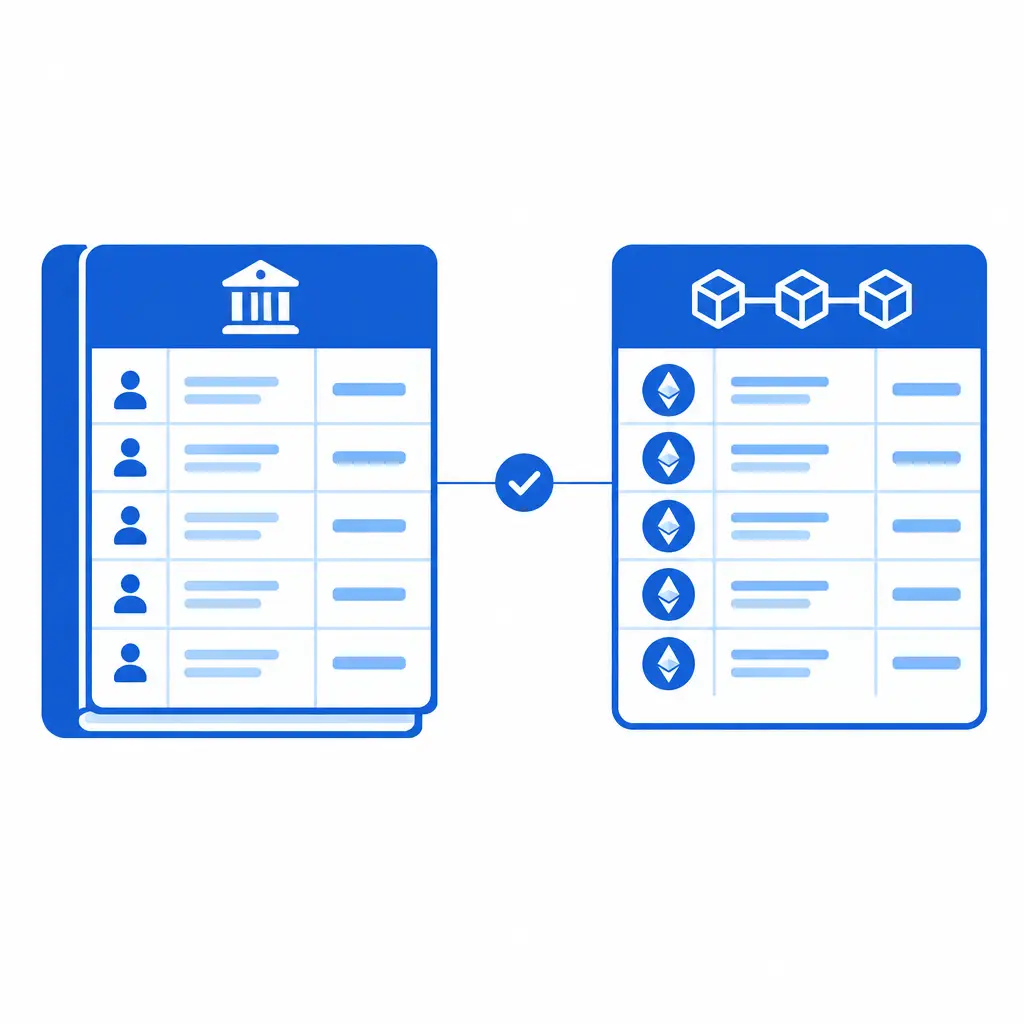
Ces détails comptent plus que le titre. Une classe d'actions est une couche juridique et administrative d'un fonds existant, et non un produit distinct doté de son propre portefeuille. Les participations sous-jacentes restent les mêmes. Ce qui change, c'est la manière dont la propriété des parts est enregistrée et transférée. Placer un agent de transfert et un agent de tokenisation dans la structure indique que le jeton est censé refléter le registre officiel du fonds, avec une institution établie chargée de maintenir l'alignement entre les deux.
Les rôles dans la structure
Trois parties apparaissent dans la description de la source, et chacune génère un enregistrement différent qu'une équipe financière peut avoir besoin d'obtenir.
- Amundi est le promoteur du fonds et l'émetteur de la classe d'actions.
- CACEIS est l'agent de transfert et l'agent de tokenisation, et se situe donc au point de rencontre entre le registre et le jeton.
- Ethereum public est le réseau sur lequel la classe d'actions est émise, ce qui rend le jeton visible sur un registre public.
La source ne précise ni le montant de souscription minimum, ni la base d'investisseurs éligibles, ni les frais, ni le cycle de règlement, ni si le jeton peut circuler librement entre portefeuilles. Quiconque envisage de détenir la classe d'actions doit obtenir ces conditions dans la documentation du fonds plutôt que de les présumer.
Pourquoi le choix d'Ethereum public est notable
Émettre sur un réseau public plutôt que fermé signifie que l'historique des transferts du jeton est observable par quiconque dispose d'un explorateur de blocs. Pour un comptable, c'est à la fois un avantage et une charge. Cela fournit un enregistrement indépendant des mouvements que les auditeurs peuvent examiner. Cela signifie aussi que les adresses de portefeuille, les hachages de transactions et les coûts de gas entrent dans la piste de preuves aux côtés des relevés de fonds conventionnels. Les équipes qui gèrent déjà des registres d'actifs numériques reconnaîtront ces preuves. Les autres auront besoin d'outils et de procédures avant d'enregistrer la première position.
Comment cela prolonge le programme de tokenisation d'Amundi
Le lancement de l'indice actions est la dernière étape d'une séquence. Ledger Insights le présente comme une extension des travaux de tokenisation d'Amundi au-delà du monétaire et vers l'investissement indiciel actions, après trois initiatives axées sur le monétaire au cours de l'année écoulée.
Les étapes antérieures axées sur le monétaire
En novembre 2025, Amundi a ajouté une classe d'actions tokenisée à son fonds monétaire. Elle a ensuite développé des classes d'actions tokenisées de fonds monétaires avec CACEIS, et mis en place un dispositif de trésorerie intra-groupe pour un groupe fintech afin que la liquidité puisse circuler en temps réel entre les entités de ce groupe sur la chaîne. En mars, Amundi est devenu gestionnaire d'investissement délégué du Fund (SAFO), un produit de swap de rendement total au sein de la SICAV française de Spiko. La source indique que ce produit a rassemblé environ 2,5 milliards de dollars et constitue le plus important de la plateforme de fonds tokenisés de Spiko.
Lus dans l'ordre, le schéma est clair. Les parts tokenisées de fonds monétaires sont faciles à comprendre comme outils de gestion de trésorerie. Une classe d'actions tokenisée d'indice actions est différente. Elle porte un risque de prix de marché, elle est généralement détenue sur des périodes plus longues, et elle a plus de chances de figurer au bilan comme investissement que comme coussin de liquidité. Cela déplace les questions comptables de la gestion de trésorerie et des contrôles de trésorerie vers la classification des investissements, l'évaluation à la juste valeur et la communication d'informations.
Ce que la séquence signale aux équipes financières
Une lecture raisonnable est que les gestionnaires d'actifs et leurs prestataires de services construisent une infrastructure de tokenisation réutilisable plutôt que de mener des pilotes ponctuels. Le même agent de transfert apparaît dans plusieurs des initiatives décrites. Lorsque le même modèle opérationnel est réutilisé pour des produits aux profils de risque différents, la probabilité que les clients rencontrent des parts de fonds tokenisées dans des mandats ordinaires de trésorerie et d'investissement augmente. Il s'agit d'une déduction tirée du schéma, et non d'une affirmation de la source, et il convient de la traiter comme une hypothèse de planification plutôt que comme une prévision.
Implications comptables pour les entreprises, les auditeurs et les directeurs financiers
Aucun des éléments de la source n'aborde le traitement comptable, ce qui suit est donc une analyse de ce qu'une classe d'actions de fonds tokenisée est susceptible d'exiger d'une fonction financière, et non un exposé de ce qu'un régulateur ou un normalisateur aurait décidé. Confirmez toujours le référentiel applicable à votre entité et à votre juridiction.
La classification et l'évaluation découlent de la part de fonds, pas du jeton
Une erreur fréquente avec les instruments tokenisés consiste à les traiter comme des actifs crypto parce qu'ils résident sur une blockchain. La substance économique ici est une part d'un fonds indiciel actions réglementé. Le point de départ raisonnable est de se demander quels droits le détenteur a sur le fonds et ses actifs, puis d'appliquer le référentiel adapté à ce droit. La technologie utilisée pour enregistrer la propriété ne détermine pas à elle seule la classification. Documenter ce jugement, ainsi que le raisonnement qui le sous-tend, est le type de note que les auditeurs demanderont.
La valorisation suit la même logique. La valeur nette d'inventaire du fonds, et non un prix de bourse du jeton, constitue l'ancrage le plus naturel pour une part de ce type. Si un prix de marché secondaire du jeton venait à diverger de la valeur nette d'inventaire, les équipes devraient disposer d'une politique déterminant quel élément fait foi et comment les écarts sont expliqués.
Existence, propriété et réconciliation à trois voies
Le contrôle qui compte le plus est la réconciliation entre trois sources : le solde de jetons on-chain, le registre de l'agent de transfert et les enregistrements de conservation ou de portefeuille du détenteur. Chacune de ces sources peut s'écarter des autres en raison de décalages de calendrier, de transferts échoués ou de problèmes d'accès au portefeuille. Un processus solide devrait :
- Capturer l'adresse du contrat de jetons et les adresses de portefeuille qui détiennent la position.
- Obtenir les relevés de l'agent de transfert selon un calendrier défini.
- Rapprocher les soldes on-chain de ces relevés et enquêter sur les écarts.
- Enregistrer qui contrôle les clés, puisque le contrôle du portefeuille fait partie de la preuve de propriété.
C'est précisément là que les logiciels de tenue de comptabilité crypto et les logiciels de comptabilité d'actifs numériques gagnent leur place. Ils peuvent ingérer des données on-chain, étiqueter des portefeuilles et des contrats, et produire un registre traçable par un auditeur. Ce qu'ils ne peuvent pas faire seuls, c'est décider de la politique comptable ou obtenir la confirmation de l'agent de transfert. Ces responsabilités restent humaines.
Conservation, coûts de gas et enregistrements opérationnels
Détenir une part sur un réseau public introduit des coûts et des risques qu'une détention traditionnelle de fonds ne comporte pas. Les frais de réseau payés pour déplacer ou racheter des jetons nécessitent un traitement cohérent, qu'ils soient immobilisés dans le coût ou passés en charges, et cette politique doit être documentée. La gestion des clés est un risque opérationnel qui relève de l'environnement de contrôle. Si un dépositaire tiers détient les clés, l'entreprise doit comprendre quelle assurance indépendante elle peut obtenir sur cet arrangement de conservation.
Considérations fiscales et LBC à soulever tôt
La source est muette sur le traitement fiscal et en matière de lutte contre le blanchiment d'argent, aucun des points ci-dessous ne doit donc être lu comme faisant partie de l'annonce. Ce sont des questions qu'une équipe prudente devrait poser à ses conseillers avant de détenir la classe d'actions.
Questions fiscales pour le lecteur B2B et B2C
Pour un détenteur corporatif ou un fonds de fonds, les principales questions sont la reconnaissance des plus-values sur la part, la question de savoir si les transferts on-chain entre les propres portefeuilles de l'entreprise créent un événement imposable, et le traitement de la retenue à la source sur les distributions, le cas échéant, dans les juridictions européennes concernées. Parce que la classification fiscale des parts de fonds tokenisées peut différer de leur classification comptable, les deux doivent être analysées séparément.
Pour les investisseurs particuliers qui pourraient plus tard y accéder via des plateformes, la question pratique est la tenue de registres. Un détenteur qui déplace une part tokenisée entre portefeuilles, ou la rachète, voudra un enregistrement clair des dates, quantités et valeurs en euros. Les particuliers ne doivent pas présumer que l'administration fiscale traitera une part tokenisée comme une cryptomonnaie, ni exactement comme une part de fonds conventionnelle, sans vérifier les orientations locales. La question de savoir si et comment les investisseurs particuliers peuvent acheter cette classe d'actions particulière n'est pas précisée dans la source.
LBC et filtrage des sanctions sur une chaîne publique
Parce que le jeton est émis sur Ethereum public, les contreparties ne peuvent en principe être identifiées que par adresse de portefeuille. Les institutions qui détiennent ou distribuent la classe d'actions devront toujours savoir à qui elles ont affaire et filtrer les portefeuilles par rapport aux listes de sanctions. Les contrôles qui s'appliquent plus largement à l'activité sur actifs numériques, notamment le filtrage des portefeuilles et les vérifications de l'origine des fonds, constituent un modèle raisonnable. Une couverture récente sur ce site des piratages d'exchanges et des schémas de blanchiment montre pourquoi la surveillance on-chain est désormais routine, et la même discipline s'applique lorsque l'actif est une part de fonds réglementé plutôt qu'une cryptomonnaie. Voir notre analyse de ce que les équipes financières doivent préparer alors que la DTCC pousse la tokenisation pour une vue connexe de la structure de marché.
Ce qu'il faut faire maintenant : une liste de contrôle pratique
Rien dans la source n'exige d'action immédiate de la part d'une entreprise qui ne détient pas la classe d'actions. Le lancement reste toutefois un rappel utile pour tester si vos processus pourraient faire face si un client ou votre propre trésorerie en détenait. Le tableau plus large de la façon dont les régulateurs et les infrastructures de marché traitent la tokenisation évolue également, comme le montre l'impulsion de la SFC de Hong Kong en faveur de la tokenisation, il est donc utile de suivre les évolutions hors de l'UE également.
Pour les cabinets comptables et les auditeurs
- Ajoutez les parts de fonds tokenisées à vos questions d'accueil des clients, afin de découvrir les détentions tôt.
- Préparez un programme d'audit couvrant l'existence et la propriété via le registre, la chaîne et le portefeuille.
- Décidez quelles preuves vous accepterez d'un agent de transfert et d'un agent de tokenisation, et comment vous les testerez.
Pour les directeurs financiers et les équipes financières
- Rédigez une politique de classification, d'évaluation et de communication d'informations sur les parts de fonds tokenisées, distincte de votre politique sur les cryptomonnaies.
- Vérifiez si votre processus de reporting de conformité crypto peut porter une position de part de fonds aux côtés d'actifs numériques natifs.
- Testez votre logiciel de comptabilité crypto sur un registre mixte, où une position a un identifiant on-chain et un registre off-chain.
- Confirmez la conservation des clés, l'autorité de signature et la ségrégation des portefeuilles avant d'ouvrir toute position.
Ce qu'il faut surveiller ensuite
Trois évolutions méritent d'être suivies. Premièrement, si d'autres grands gestionnaires européens suivent avec des classes d'actions actions ou obligataires. Deuxièmement, si la documentation du fonds clarifie la transférabilité et la négociation secondaire. Troisièmement, si les régulateurs ou les normalisateurs publient des orientations sur la comptabilité et le reporting des parts de fonds tokenisées. La source ne rapporte aucun de ces éléments, traitez-les donc comme des points à surveiller, et non comme des attentes.
FAQ
Qu'a exactement lancé Amundi ?
Elle a ajouté une classe d'actions tokenisée à son fonds indiciel Core STOXX Europe 600. La classe d'actions est émise sur Ethereum public, avec CACEIS comme agent de transfert et agent de tokenisation. La source indique que le compartiment compte 22,8 milliards d'euros d'actifs sous gestion.
S'agit-il d'un actif crypto au sens comptable ?
La source n'aborde pas le traitement comptable. L'approche raisonnable consiste à examiner les droits que le détenteur possède sur le fonds et à appliquer le référentiel adapté à ces droits, plutôt que de classer la part comme un actif crypto uniquement parce qu'elle est enregistrée sur une blockchain. Confirmez la position avec votre auditeur et le référentiel qui vous est applicable.
Pourquoi cela importe-t-il pour les logiciels de comptabilité crypto ?
Une part de fonds tokenisée possède une identité on-chain et un registre off-chain. Les logiciels de comptabilité crypto et les logiciels de comptabilité d'actifs numériques doivent capturer les données de portefeuille et de contrat tout en permettant la réconciliation avec les enregistrements d'un agent de transfert. Les outils qui traitent chaque solde on-chain comme une cryptomonnaie manqueront l'économie de la part de fonds.
La source dit-elle quelque chose sur les règles fiscales ou LBC ?
Non. Le rapport couvre le lancement et le programme de tokenisation plus large d'Amundi. Les points fiscaux et LBC de cet article sont des questions à poser aux conseillers, et non des affirmations sur l'annonce.
Les investisseurs particuliers peuvent-ils acheter la classe d'actions ?
La source n'indique pas qui est éligible à souscrire. Toute personne intéressée devrait lire la documentation officielle du fonds et consulter sa plateforme ou son conseiller avant de présumer d'un accès.
Source : Ledger Insights