
FMA Liechtenstein veröffentlicht ART-Leitfaden: Auswirkungen auf die Stablecoin-Bilanzierung
Die Finanzmarktaufsicht Liechtensteins hat einen Leitfaden, FMA-WL 2026/2, dazu veröffentlicht, wie vermögenswertreferenzierte Token öffentlich angeboten oder unter MiCAR zum Handel zugelassen werden können. Für Finanzteams lautet die praktische Botschaft, dass die Stablecoin-Bilanzierung nun neben einem dokumentierten, formularbasierten regulatorischen Weg stehen muss und dass Kreditinstitute einem anderen Verfahren folgen als andere Emittenten.
Die Quelle ist kurz, und es lohnt sich, präzise zu sein, was sie sagt und was nicht. Die Finanzmarktaufsicht (FMA) Liechtenstein beschreibt einen Leitfaden, der zwei Dinge abdeckt: die Zulassung vermögenswertreferenzierter Token (ART) zu einem öffentlichen Angebot oder zum Handel unter der Verordnung über Märkte für Kryptowerte sowie ein Einreichungs- und Meldeverfahren für Kreditinstitute, die ART öffentlich anbieten wollen. Für beide Verfahren sieht der Leitfaden die Verwendung eines FMA-Antragsformulars vor, das als Anhang 2 aufgeführt ist. Die Mitteilung legt im uns vorliegenden Text weder Gebühren, Fristen, Kapitalbeträge noch Genehmigungsergebnisse fest, daher tut dieser Artikel das auch nicht.
Im Folgenden wird analysiert, was diese Struktur für diejenigen bedeutet, die diese Token bilanzieren, prüfen und die Bücher belastbar halten müssen. Er richtet sich an Wirtschaftsprüfungsgesellschaften, Prüfer und CFOs und weist darauf hin, wo ein Unternehmen das vollständige Leitfadendokument selbst prüfen muss, statt sich auf eine Zusammenfassung zu verlassen.
Was die FMA tatsächlich veröffentlicht hat
Zwei Verfahren, ein Antragsformular
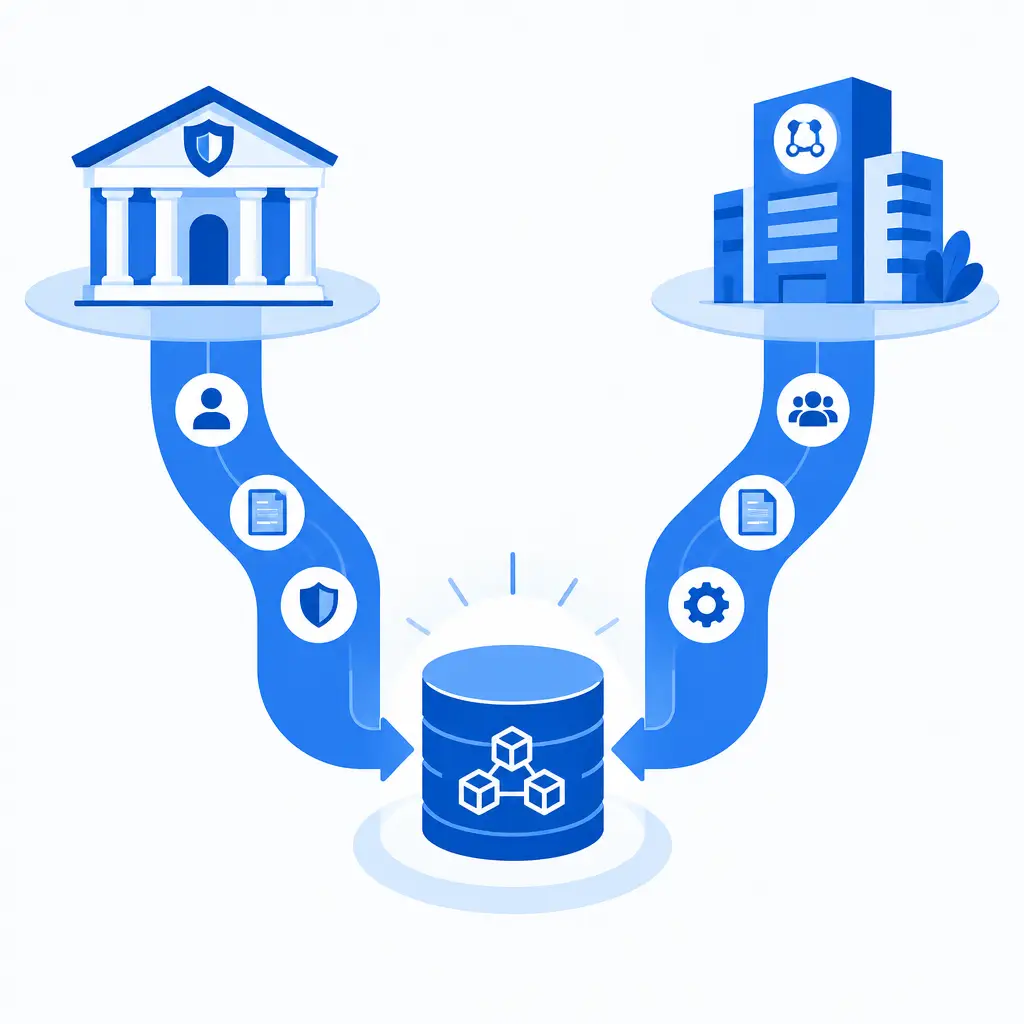
Der Leitfaden befasst sich mit den zulassungsähnlichen Schritten, die erforderlich sind, bevor ein vermögenswertreferenzierter Token in Liechtenstein öffentlich angeboten oder zum Handel an einer Plattform zugelassen wird. Er deckt außerdem ein eigenständiges Einreichungs- und Meldeverfahren für Kreditinstitute ab. Statt die Antragsteller ihr eigenes Dokumentationsformat zusammenstellen zu lassen, verweist die FMA beide Verfahren auf ein einziges Antragsformular, das als Anhang 2 beigefügt ist.
Das ist wichtig, weil ein Standardformular dazu neigt, die dahinterstehenden Nachweise zu standardisieren. Wenn eine Aufsichtsbehörde jedem Antragsteller dieselben Fragen stellt, erfahren der Emittent, die Bank und die um sie herum tätigen Dienstleister schnell, welche Fakten aktenkundig sein müssen: wer der Emittent ist, worauf sich der Token bezieht, wie er strukturiert ist und wer wofür verantwortlich ist. Selbst ohne den Inhalt des Formulars vor uns zu haben, ist die Richtung klar: Erwarten Sie strukturierte, wiederholbare Offenlegungen statt freier Erzählungen.
Warum Kreditinstitute einen eigenen Weg erhalten
Die Aufteilung zwischen einem allgemeinen Verfahren und einem Meldeverfahren für Kreditinstitute folgt einer vertrauten regulatorischen Logik: Ein Unternehmen, das bereits als Bank beaufsichtigt wird, wird nicht gleich behandelt wie ein Neueinsteiger. Die Quelle beschreibt den Weg für Kreditinstitute als Einreichungs- und Meldeverfahren, was darauf hindeutet, dass der bestehende Status der Bank Teil des Bildes ist. Wie weit das die Belastung verringert, ist eine Frage für den vollständigen Leitfadentext, und Finanzteams sollten die Antwort nicht voraussetzen.
Für eine Bank ist die Konsequenz operativer Natur. Ein Produktteam kann bereit sein, ein Token-Angebot zu starten, während die Finanzfunktion noch klärt, wie das Instrument angesetzt, bewertet und offengelegt wird. Der Meldeweg beseitigt diese Bilanzierungsarbeit nicht. Er ändert nur die regulatorische Abfolge, die parallel dazu läuft.
Was die Mitteilung uns nicht sagt
Es ist ebenso nützlich, sich über die Lücken im Klaren zu sein. Die Quelle nennt keine aufsichtlichen Fristen, keinen detaillierten Inhalt von Anhang 2, keine laufenden Berichtspflichten nach der Zulassung und keine Behandlung spezifischer Token-Designs durch die FMA. Wer ein Kontrollrahmenwerk aufbaut, sollte den Leitfaden vollständig lesen und jede Zusammenfassung, einschließlich dieser, als Ausgangspunkt betrachten. Wo wir im Folgenden Auswirkungen erörtern, handelt es sich um Schlussfolgerungen aus der Struktur des Verfahrens, nicht um Aussagen darüber, was die FMA verlangt.
Warum das für die Stablecoin-Bilanzierung wichtig ist
Die Klassifizierung bestimmt die Behandlung
Vermögenswertreferenzierte Token sind eine Kategorie innerhalb des MiCAR-Rahmens, und das regulatorische Label eines Tokens ist ein nützliches Signal, wenn Sie entscheiden, wie er im Hauptbuch zu klassifizieren ist. Ein Token, das förmlich als ART zugelassen ist, hat eine dokumentierte regulatorische Identität. Ein Token, das Ihr Mandant oder Ihre eigene Treasury hält und ein anderes Label trägt, teilt diese Identität nicht, selbst wenn beide informell als Stablecoins bezeichnet werden.
Die praktische Lehre für die usdc-Bilanzierung und jede umfassendere Stablecoin-Bilanzierungsrichtlinie ist, „Stablecoin“ nicht als einen einzigen Topf zu behandeln. Reservegedeckte, fiat-referenzierte Token, Token, die auf einen Korb von Vermögenswerten verweisen, und algorithmische Designs werfen unterschiedliche Bewertungsfragen und unterschiedliche Gegenparteirisiken auf. Ihr Kontenplan, Ihre Nebenbuch-Tags und Ihre Anhangangaben sollten sie unterscheiden können. Ein regulatorischer Zulassungsweg wie dieser gibt Ihnen einen Anlass, diese Unterscheidung zu formalisieren, falls Sie es noch nicht getan haben.
Wir sagen nicht, dass ein bestimmter Rechnungslegungsstandard ein bestimmtes Ergebnis für diese Token vorschreibt. Die Behandlung hängt vom angewandten Rechnungslegungsrahmen, den Rechten des Inhabers gegenüber dem Emittenten und der Verwendung des Tokens ab. Der Punkt ist enger: Der regulatorische Status des Tokens sollte ein dokumentierter Input für diese Beurteilung sein, und Ihre Akte sollte zeigen, dass Sie ihn berücksichtigt haben.
Nachweise und Prüfungspfad
Ein standardisierter Antrag bedeutet, dass es für Token, die dieses Verfahren durchlaufen, eine regulatorische Aufzeichnung darüber geben wird, was angeboten wurde und von wem. Prüfer können das nutzen. Wenn ein Mandant einen Token hält, der über ein reguliertes Verfahren zugelassen wurde, kann die Prüfungsakte die Zulassung als Teil ihres Verständnisses des Instruments referenzieren. Wenn ein Mandant einen Token hält, der kein solches Verfahren durchlaufen hat, sollte die Akte zeigen, warum der Mandant mit dem Engagement zufrieden ist.
Dies hängt direkt damit zusammen, wie Sie Aufzeichnungen führen. Wallet-Adressen, Vertragsidentifikatoren, Emittentennamen, Erwerbsdaten und der On-Chain-Transaktionspfad müssen mit den Büchern abstimmbar sein. Krypto-Bilanzierungssoftware, die jede Position mit ihrem Emittenten und regulatorischen Status taggen und dieses Tag über die Laufzeit der Position erhalten kann, reduziert den manuellen Aufwand zum Jahresende und bei einer Prüfungsanfrage. Dasselbe gilt für Krypto-Buchhaltungssoftware, die kleinere Praxen nutzen: Wenn das Tool kein Emittenten- und Klassifizierungsfeld je Asset speichern kann, werden Sie diesen Kontext in Tabellenkalkulationen neu aufbauen.
Gegenpartei- und Konzentrationsrisiko
Treasury-Teams halten Stablecoins oft als liquiditätsähnlichen Bestand. Ein veröffentlichter Zulassungsweg ist eine Erinnerung daran, dass die Emittentenqualität eine echte Variable ist. Finanzverantwortliche sollten für jeden gehaltenen Stablecoin-Bestand beantworten können, wer der Emittent ist, welchem Regime er unterliegt und was mit dem Bestand geschieht, wenn die Rückzahlung verzögert wird. Das sind ebenso Risikofragen wie Bilanzierungsfragen, aber sie tauchen im Anhang zum Jahresabschluss und in der Fortführungs- und Liquiditätserörterung auf.
Was Finanzteams und Unternehmen jetzt tun sollten
Für Wirtschaftsprüfungsgesellschaften und Prüfer
Beginnen Sie mit Ihrem Mandantenbestand. Erfassen Sie für jeden Mandanten, der Stablecoins hält, ausgibt oder mit ihnen handelt, den konkreten Token, den Emittenten und die Jurisdiktion, in der der Token angeboten wird. Wenn ein Mandant in Liechtenstein tätig ist oder dort Geschäfte hat, vermerken Sie, dass ein ART-Angebot oder eine ART-Zulassung dort nun ein veröffentlichtes Verfahren hat, und fragen Sie, ob Token des Mandanten in diese Kategorie fallen.
Prüfen Sie dann Auftragsbedingungen und Auftragsumfang. Wenn ein Mandant plant, einen ART anzubieten, kann Ihre Arbeit je nach Rolle und Unabhängigkeitsposition sowohl den regulatorischen Antrag als auch den Abschluss betreffen. Stellen Sie sicher, dass der Auftragsbrief festhält, was Sie tun und was nicht, und dass etwaige Beratungsleistungen angemessen von der Prüfungstätigkeit getrennt sind.
Aktualisieren Sie schließlich Ihre Arbeitspapier-Vorlagen. Ein kurzer, konsistenter Abschnitt zum regulatorischen Status des Tokens, zum Emittenten, zu Rückzahlungsrechten und zur Verwahrungsvereinbarung spart Zeit und macht Prüfungen über Aufträge hinweg konsistenter.
Für CFOs und Treasury-Teams
Überprüfen Sie Ihre Stablecoin-Richtlinie. Wenn sie alle Stablecoins gleich behandelt, teilen Sie sie in Kategorien auf und legen Sie Limits für jede fest. Halten Sie fest, wer neue Token-Typen genehmigt, welche Due Diligence beim Emittenten durchgeführt wird und wie oft Bestände mit On-Chain-Daten und Verwahrerauszügen abgestimmt werden.
Wenn Sie ein Kreditinstitut sind und ein ART-Angebot erwägen, beziehen Sie die Finanzfunktion früh in das Projekt ein. Der von der FMA beschriebene Meldeweg ist ein regulatorisches Verfahren, aber das Instrument wird in Ihrer Bilanz oder in Ihren Angaben außerhalb der Bilanz landen, und die Bilanzierungsrichtlinie muss vor dem Start geklärt sein, nicht danach. Bringen Sie ebenso die Daten, die Sie im Antragsformular angeben werden, mit den Daten in Einklang, die Ihre Finanz- und Risikofunktionen bereits führen. Inkonsistente Beschreibungen desselben Tokens in regulatorischen, bilanziellen und Risikodokumenten sind ein vermeidbares Problem.
Eine kurze Bereitschafts-Checkliste
Die folgenden Punkte ergeben sich aus der Struktur des Verfahrens, nicht aus von der FMA genannten Anforderungen. Nutzen Sie sie als internen Anstoß.
| Bereich | Zu beantwortende Frage | Verantwortlich |
|---|---|---|
| Bestandsaufnahme | Welche Token halten oder emittieren wir, und wer ist jeweils der Emittent? | Finanzen und Treasury |
| Klassifizierung | Ist jeder Token als ART oder als etwas anderes dokumentiert, und auf welcher Grundlage? | Fachliche Bilanzierung |
| Nachweise | Können wir die regulatorische Aufzeichnung und den On-Chain-Pfad für jede Position vorlegen? | Finanzprozesse |
| Prozess | Wenn wir ein Angebot planen, welches Verfahren gilt und wer füllt das Antragsformular aus? | Compliance und Recht |
| Offenlegung | Stehen unsere Anhangangaben im Einklang mit dem, was wir der Aufsichtsbehörde mitgeteilt haben? | Finanzberichterstattung |
Steuer- und AML-Aspekte im Blick behalten
Die steuerliche Behandlung wird durch diesen Leitfaden nicht festgelegt
Die FMA-Mitteilung betrifft den Marktzugang unter MiCAR. Sie befasst sich nicht damit, wie Token besteuert werden, und nichts darin ändert die steuerliche Position eines Inhabers oder Emittenten. Allerdings wird die regulatorische Klassifizierung in Steuerdiskussionen häufig zum Nachweis. Wenn der Status eines Tokens in einer bestimmten Jurisdiktion dafür ausschlaggebend ist, ob ein Bestand für Steuerzwecke als Zahlungsmitteläquivalent, als Finanzinstrument oder als immaterieller Vermögenswert behandelt wird, dann stützt ein klarer Nachweis dieses Status Ihre Position. Steuerteams sollten die lokalen Regeln für jede Jurisdiktion prüfen, in der die Gesellschaft einreicht, und nicht von dieser Mitteilung auf andere Sachverhalte schließen.
Für B2B-Leser mit grenzüberschreitenden Konzernen ist ein praktischer Schritt, die steuerlichen und bilanziellen Token-Register abzustimmen. Wenn das Steuerteam und das Finanzteam denselben Token unterschiedlich beschreiben, ist die spätere Abstimmung kostspielig. Ein gemeinsames Register mit vereinbarten Feldern vermeidet das.
AML- und Sanktionsprüfungen gelten weiterhin
Ein regulierter Weg für die Token-Zulassung ersetzt nicht die Transaktionsüberwachung. Unternehmen, die mit Stablecoins umgehen, müssen weiterhin Gegenparteien und Wallets prüfen, Aufzeichnungen aufbewahren und ungewöhnliche Aktivitäten eskalieren. Jüngste Durchsetzungs- und Bedrohungsberichte haben gezeigt, wie schnell gestohlene Gelder über Stablecoin-Schienen bewegt werden können, weshalb Emittenten-Freezes und On-Chain-Rückverfolgung Teil der Incident-Response geworden sind. Unsere frühere Berichterstattung über Hongkongs 24/7 tokenisierte Abwicklung und Stablecoin-Bilanzierung betrachtete, wie die rund um die Uhr laufende Abwicklung Fragen zu Cut-off und Abstimmung aufwirft, und dieselbe operative Disziplin gilt hier.
Auch das internationale Bild bewegt sich. Unser Beitrag zu den Stablecoin-Anhörungen der japanischen FSA zeigt eine weitere Aufsichtsbehörde, die Meinungen dazu sammelt, wie Stablecoin-Emittenten und Banken zusammenpassen sollten. Unterschiedliche Regime, ähnliche Richtung: klarere Regeln dazu, wer ausgeben darf, wer vertreiben darf und wie sie beaufsichtigt werden.
Berichterstattung und Datenbereitschaft
Wie auch immer die endgültige Ausgestaltung der Berichtspflichten aussieht: Am besten zurechtkommen die Unternehmen, die saubere, abgestimmte Daten auf Abruf liefern können. Das bedeutet ein Hauptbuch, das On-Chain-Transaktionen mit Buchungseinträgen verknüpft, Metadaten zu Emittent und Klassifizierung speichert und eine Änderungshistorie führt. Digitale Vermögenswerte-Bilanzierungssoftware mit diesen Funktionen macht aus einer regulatorischen Auskunftsanfrage ein Projekt einen Bericht. Für einen breiteren Blick darauf, wie dies in Berichtspflichten passt, siehe unseren Schwerpunktbeitrag zur Krypto-Compliance-Berichterstattung.
Den Leitfaden mit der eigenen Position lesen
Wenn Sie einen ART emittieren oder anbieten wollen
Der Leitfaden ist direkt relevant. Besorgen Sie sich den vollständigen FMA-Text einschließlich Anhang 2 und ordnen Sie jede Frage im Formular einer Quelle der Wahrheit in Ihrem Unternehmen zu. Legen Sie fest, wer die Antworten freigibt, und halten Sie die eingereichte Version unter Dokumentenkontrolle. Da das Formular standardisiert ist, rechnen Sie damit, dass die Aufsichtsbehörde Einreichungen vergleichen kann, weshalb interne Konsistenz wichtig ist.
Wenn Sie andernorts ausgegebene Token halten oder betreuen
Die Mitteilung gilt möglicherweise nicht direkt für Sie, prägt aber dennoch den Markt, in dem Sie tätig sind. Je mehr Emittenten formelle Verfahren durchlaufen, desto häufiger werden Gegenparteien, Prüfer und Banken von Inhabern verlangen, darzulegen, welche Token sie halten und unter welchem Regime diese Token angeboten wurden. Schnell antworten zu können, ist ein Wettbewerbsvorteil beim Onboarding und in der Prüfung.
Wenn Sie Software entwickeln oder kaufen
Wenn Sie Krypto-Bilanzierungssoftware bewerten, stellen Sie praktische Fragen. Kann sie einen Emittenten und eine regulatorische Klassifizierung je Asset speichern? Kann sie eine datierte Historie führen, wenn sich diese Klassifizierung ändert? Kann sie eine Positionsliste mit diesen Feldern für einen Prüfer exportieren? Kann sie On-Chain-Bestände mit Verwahrerberichten abstimmen? Ein Tool, das diese Fragen mit Ja beantwortet, passt sich neuen Verfahren leichter an als eines, das nur für Tax-Lots auf Handelsebene gebaut wurde.
Fazit für Finanzverantwortliche
Der FMA-Leitfaden gibt vermögenswertreferenzierten Token in Liechtenstein einen veröffentlichten, formularbasierten Weg, mit einem separaten Meldeweg für Kreditinstitute. Es ist ein Verfahrensdokument, dessen direkte Wirkung Emittenten und Banken trifft. Seine indirekte Wirkung betrifft alle, die Stablecoins bilanzieren: Der regulatorische Status wird zu einem dokumentierten Attribut eines Tokens, und Ihre Bücher und Prüfungsakten sollten ihn widerspiegeln. Bauen Sie die Bestandsaufnahme auf, teilen Sie Ihre Stablecoin-Richtlinie nach Token-Typ auf, stimmen Sie Bilanzierungs-, Steuer- und Compliance-Aufzeichnungen ab und lesen Sie den vollständigen Leitfaden, bevor Sie auf der Grundlage einer Zusammenfassung handeln.
FAQ
Was ist FMA-WL 2026/2?
Es ist ein Leitfaden der FMA Liechtenstein zur Zulassung vermögenswertreferenzierter Token zu einem öffentlichen Angebot oder zum Handel unter MiCAR. Er deckt außerdem ein Einreichungs- und Meldeverfahren für Kreditinstitute ab, die solche Token öffentlich anbieten wollen.
Welches Antragsformular verwendet die FMA?
Laut der Quelle verwenden beide Verfahren ein FMA-Antragsformular, das als Anhang 2 des Leitfadens bezeichnet wird. Der Inhalt des Formulars wird in der Quelle nicht zusammengefasst, daher sollten Sie das vollständige Dokument lesen, bevor Sie eine Einreichung vorbereiten.
Ändert dies die Besteuerung von Stablecoins?
Nein. Der Leitfaden betrifft den Marktzugang unter MiCAR und befasst sich nicht mit der Besteuerung. Die steuerliche Behandlung hängt von den Regeln in jeder Jurisdiktion ab, in der der Inhaber oder Emittent einreicht, daher sollten Steuerteams sie gesondert beurteilen.
Wie wirkt sich dies auf die usdc-Bilanzierung aus?
Die Mitteilung nennt keine bestimmten Token. Die breitere Lehre für die usdc-Bilanzierung und andere Stablecoin-Bilanzierung ist, den Emittenten, das regulatorische Regime und die Rückzahlungsrechte für jeden Token zu erfassen und zu vermeiden, alle Stablecoins als eine Kategorie zu behandeln.
Was sollte Krypto-Bilanzierungssoftware hier unterstützen?
Mindestens die Möglichkeit, Emittenten- und Klassifizierungsdaten je Asset zu speichern, eine datierte Historie der Änderungen zu führen, On-Chain-Bestände mit Verwahrerauszügen abzustimmen und Positionslisten für Prüfer zu exportieren.
Source: FMA Liechtenstein