
Amundi tokeniseert een aandelenindexfonds van €22,8 miljard: impact op administratie
Amundi heeft een getokeniseerde aandelenklasse gelanceerd op het subfonds achter een van Europa's meest gehouden aandelen-ETF's, en dat verandert wie er over on-chain registraties moet nadenken. Tokenisatie leefde tot nu toe vooral in cash-achtige producten. Nu heeft een Europees aandelenindexfonds van €22,8 miljard een op Ethereum uitgegeven aandelenklasse, wat betekent dat accountingteams, auditors en CFO's binnenkort posities kunnen houden die op een publieke blockchain staan maar zich gedragen als gereguleerde fondseenheden. Crypto-accountingsoftware die alleen losse coins en tokens aankan, zal moeite hebben met dat hybride karakter. De software moet een tokenbalans koppelen aan een fondsregister, een bewaarrecord en een waardering.
Wat Amundi lanceerde en hoe het is opgebouwd
Amundi heeft een getokeniseerde aandelenklasse toegevoegd aan zijn Core STOXX Europe 600-indexfonds. Volgens Ledger Insights is het subfonds het fonds achter een van Europa's meest gehouden aandelen-ETF's, met €22,8 miljard aan beheerd vermogen. De nieuwe aandelenklasse wordt uitgegeven op publiek Ethereum. CACEIS treedt op als zowel transfer agent als tokenization agent. Het rapport beschrijft het als het eerste grote Europese aandelenindexfonds dat een op blockchain gebaseerde aandelenklasse toevoegt.
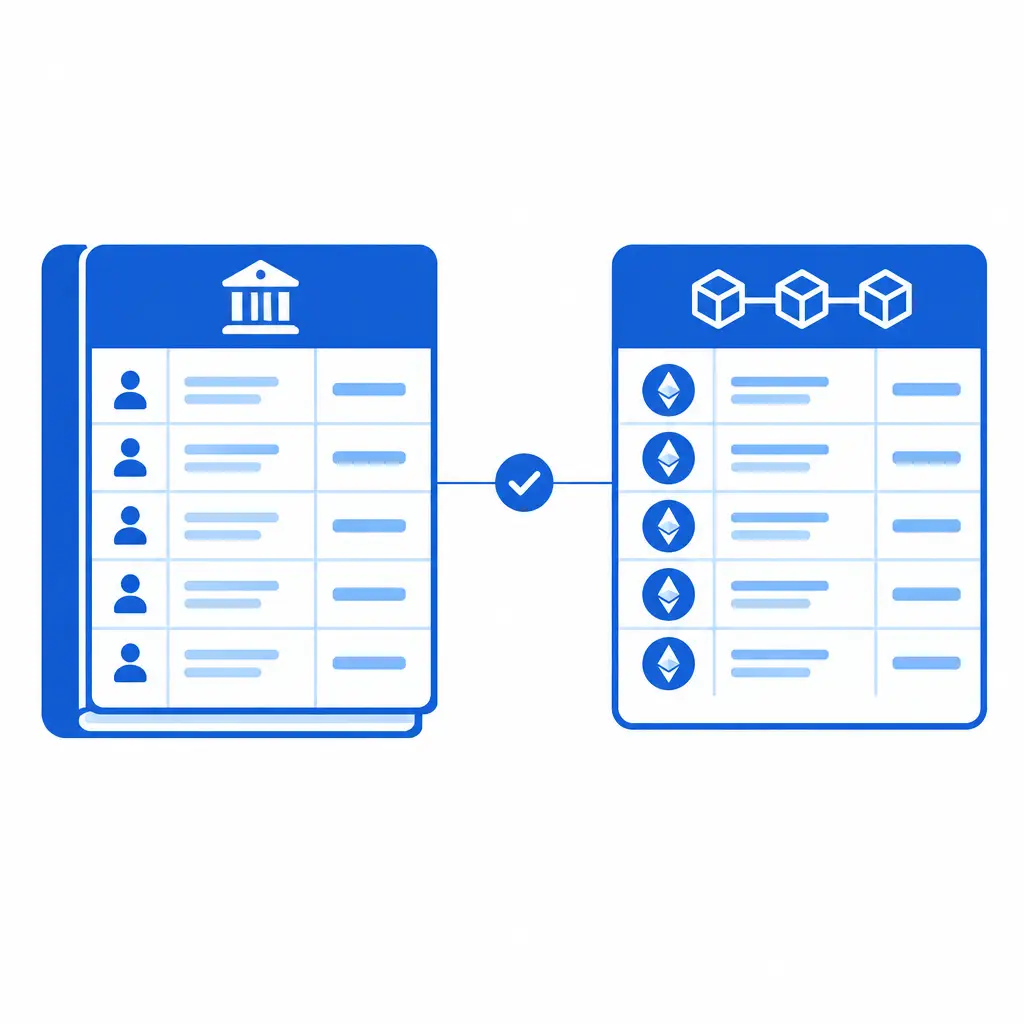
Die details zijn belangrijker dan de kop. Een aandelenklasse is een juridische en administratieve laag van een bestaand fonds, geen apart product met een eigen portefeuille. De onderliggende posities blijven hetzelfde. Wat verandert, is de manier waarop eigendom van eenheden wordt geregistreerd en overgedragen. Het opnemen van een transfer agent en een tokenization agent in de structuur geeft aan dat de token bedoeld is om het officiële fondsregister te weerspiegelen, met een gevestigde instelling verantwoordelijk voor het op één lijn houden van beide.
De rollen in de structuur
Drie partijen komen voor in de beschrijving van de bron, en elk creëert een ander record dat een financieel team mogelijk moet verkrijgen.
- Amundi is de fondssponsor en uitgever van de aandelenklasse.
- CACEIS is transfer agent en tokenization agent, dus zit op het punt waar het register en de token samenkomen.
- Publiek Ethereum is het netwerk waarop de aandelenklasse wordt uitgegeven, waardoor de token zichtbaar is op een publiek grootboek.
De bron vermeldt niet de minimale inschrijvingsgrootte, de in aanmerking komende beleggersbasis, kosten, afwikkelingscyclus of of de token vrij tussen wallets kan bewegen. Iedereen die van plan is de aandelenklasse te houden, moet die voorwaarden uit de fondsdocumentatie halen in plaats van ze aan te nemen.
Waarom publiek Ethereum de opvallende keuze is
Uitgifte op een publiek netwerk in plaats van een gesloten netwerk betekent dat de overdrachtsgeschiedenis van de token zichtbaar is voor iedereen met een block explorer. Voor een accountant is dat zowel een voordeel als een last. Het geeft een onafhankelijk record van bewegingen dat auditors kunnen inspecteren. Het betekent ook dat walletadressen, transactiehashes en gaskosten samen met conventionele fondsafschriften in het bewijsspoor terechtkomen. Teams die al digitale-activagrootboeken bijhouden, zullen dat bewijs herkennen. Teams die dat niet doen, hebben tooling en procedures nodig voordat de eerste positie wordt geboekt.
Hoe dit Amundi's tokenisatieprogramma uitbreidt
De lancering van het aandelenindexfonds is de laatste stap in een reeks. Ledger Insights ziet het als een uitbreiding van Amundi's tokenisatiewerk buiten cash naar aandelenindexbeleggen, na drie cashgerichte initiatieven in het afgelopen jaar.
De eerdere cashgerichte stappen
In november 2025 voegde Amundi een getokeniseerde aandelenklasse toe aan zijn geldmarktfonds. Daarna ontwikkelde het getokeniseerde aandelenklassen voor geldmarktfondsen met CACEIS, en bouwde het een opzet voor de intra-groepstreasury van een fintechgroep, zodat liquiditeit in realtime on-chain tussen de entiteiten van die groep kon bewegen. In maart werd Amundi gedelegeerd investmentmanager van het Fund (SAFO), een total return swap-product binnen Spiko's Franse SICAV. De bron zegt dat dat product ongeveer $2,5 miljard heeft opgehaald en het grootste is binnen Spiko's getokeniseerde fondsplatform.
In volgorde gelezen is het patroon duidelijk. Getokeniseerde geldmarkteenheden zijn gemakkelijk te begrijpen als cashmanagementtools. Een getokeniseerde aandelenindexklasse is anders. Die draagt marktprijsrisico, wordt doorgaans langer aangehouden en staat eerder als belegging dan als liquiditeitsbuffer op de balans. Dat verschuift de accountingvragen van cashmanagement en treasurycontroles naar beleggingsclassificatie, waardering tegen reële waarde en toelichting.
Wat de reeks signaleert aan financiële teams
Een redelijke lezing is dat vermogensbeheerders en hun dienstverleners herhaalbare tokenisatie-infrastructuur bouwen in plaats van eenmalige pilots uit te voeren. Dezelfde transfer agent komt voor in verschillende van de beschreven initiatieven. Wanneer hetzelfde operationele model wordt hergebruikt voor producten met verschillende risicoprofielen, neemt de kans toe dat cliënten getokeniseerde fondseenheden tegenkomen in gewone treasury- en beleggingsmandaten. Dat is een gevolgtrekking uit het patroon, geen uitspraak in de bron, en het is de moeite waard om het als planningsaanname te behandelen, niet als voorspelling.
Accountingimplicaties voor bedrijven, auditors en CFO's
Geen van de bronmaterialen gaat in op de accountingbehandeling, dus wat volgt is een analyse van wat een getokeniseerde fondsaandelenklasse waarschijnlijk van een financiële functie vraagt, niet een uitspraak over wat een toezichthouder of standaardinsteller heeft besloten. Bevestig altijd het toepasselijke kader voor uw entiteit en rechtsgebied.
Classificatie en waardering komen van de fondseenheid, niet van de token
Een veelgemaakte fout bij getokeniseerde instrumenten is ze als crypto-activa te behandelen omdat ze op een blockchain staan. De economische realiteit hier is een eenheid in een gereguleerd aandelenindexfonds. Het verstandige startpunt is te vragen welke rechten de houder heeft jegens het fonds en zijn activa, en vervolgens het kader toe te passen dat bij dat recht past. De technologie die wordt gebruikt om eigendom te registreren, bepaalt op zichzelf niet de classificatie. Het documenteren van dat oordeel, en de redenering erachter, is het soort memo dat auditors zullen vragen.
Waardering volgt dezelfde logica. De intrinsieke waarde van het fonds, niet een beurskoers voor de token, is het meer natuurlijke ankerpunt voor een eenheid van dit type. Als een secundaire marktprijs voor de token ooit afwijkt van de intrinsieke waarde, hebben teams een beleid nodig voor welke input leidt en hoe verschillen worden verklaard.
Bestaan, eigendom en de drievoudige reconciliatie
De controle die het meest telt is reconciliatie across drie bronnen: de on-chain tokenbalans, het register van de transfer agent en de bewaar- of walletrecords van de houder. Elk van deze kan door timingverschillen, mislukte overdrachten of problemen met wallettoegang van de andere afwijken. Een degelijk proces moet:
- Het tokencontractadres en de walletadressen die de positie houden vastleggen.
- Transfer agent-afschriften volgens een vast schema verkrijgen.
- On-chain balansen met die afschriften matchen en verschillen onderzoeken.
- Vastleggen wie de sleutels beheert, aangezien controle over de wallet deel uitmaakt van het aantonen van eigendom.
Dit is precies waar crypto-boekhoudsoftware en digital asset accounting software hun waarde bewijzen. Ze kunnen on-chain data inlezen, wallets en contracten taggen en een grootboek produceren dat een auditor kan volgen. Wat ze niet zelf kunnen, is het accountingbeleid bepalen of de bevestiging van de transfer agent verkrijgen. Dat blijven menselijke verantwoordelijkheden.
Bewaring, gaskosten en operationele records
Het aanhouden van een eenheid op een publiek netwerk brengt kosten en risico's met zich mee die een traditionele fondspositie niet kent. Netwerkkosten die worden betaald om tokens te verplaatsen of in te wisselen, vereisen een consistente behandeling, of ze nu worden geactiveerd in de kostprijs of als kosten worden verantwoord, en dat beleid moet worden vastgelegd. Sleutelbeheer is een operationeel risico dat thuishoort in de controleomgeving. Als een externe bewaarder de sleutels houdt, moet het bedrijf begrijpen welke onafhankelijke assurance het over die bewaarregeling kan verkrijgen.
Belasting- en AML-overwegingen om vroeg aan de orde te stellen
De bron zwijgt over fiscale behandeling en anti-witwasbehandeling, dus geen van de onderstaande punten mag worden gelezen als onderdeel van de aankondiging. Het zijn vragen die een prudent team aan adviseurs moet voorleggen voordat het de aandelenklasse houdt.
Belastingvragen voor de B2B- en B2C-lezer
Voor een zakelijke houder of een fund-of-funds zijn de belangrijkste vragen hoe winsten op de eenheid worden erkend, of on-chain overdrachten tussen de eigen wallets van het bedrijf een belastbaar feit opleveren, en hoe bronheffing op uitkeringen, indien van toepassing, wordt behandeld in de relevante EU-rechtsgebieden. Omdat de fiscale classificatie van getokeniseerde fondseenheden kan verschillen van hun accountingclassificatie, moeten de twee afzonderlijk worden geanalyseerd.
Voor individuele beleggers die later via platforms toegang kunnen krijgen, is het praktische probleem het bijhouden van records. Een houder die een getokeniseerde eenheid tussen wallets verplaatst of inwisselt, wil een schoon overzicht van datums, hoeveelheden en waarden in euro. Individuen moeten niet aannemen dat de belastingdienst een getokeniseerde eenheid als een cryptomunt behandelt, of precies als een conventionele fondseenheid, zonder lokale richtlijnen te controleren. Of en hoe particuliere beleggers deze specifieke aandelenklasse kunnen kopen, staat niet in de bron.
AML- en sanctiescreening op een publieke chain
Omdat de token op publiek Ethereum wordt uitgegeven, kunnen tegenpartijen in principe alleen via walletadres worden geïdentificeerd. Instellingen die de aandelenklasse houden of distribueren, moeten nog steeds weten met wie ze zaken doen en wallets screenen tegen sanctielijsten. De controles die breder gelden voor digitale-activiteiten, waaronder walletscreening en controles op herkomst van middelen, zijn een redelijk model. Recente berichtgeving op deze site over exchange-hacks en witwaspatronen laat zien waarom on-chain monitoring nu routine is, en dezelfde discipline geldt wanneer het actief een gereguleerde fondseenheid is in plaats van een coin. Zie onze blik op waar financiële teams zich op moeten voorbereiden nu DTCC tokenisatie stimuleert voor een gerelateerde kijk op marktstructuur.
Wat nu te doen: een praktische checklist
Niets in de bron vereist onmiddellijke actie van een bedrijf dat de aandelenklasse niet houdt. De lancering is nog steeds een nuttige aanleiding om te testen of uw processen het aankunnen als een cliënt of uw eigen treasury de aandelenklasse wel zou houden. Het bredere beeld van hoe toezichthouders en marktinfrastructuur met tokenisatie omgaan, beweegt ook, zoals blijkt uit de tokenisatiepush van de SFC in Hong Kong, dus het loont ook ontwikkelingen buiten de EU te volgen.
Voor accountantskantoren en auditors
- Voeg getokeniseerde fondseenheden toe aan uw onboardingvragen voor cliënten, zodat u vroeg op de hoogte bent van posities.
- Bereid een auditprogramma voor dat bestaan en eigendom dekt via het register, de chain en de wallet.
- Bepaal welk bewijs u van een transfer agent en tokenization agent accepteert, en hoe u dat test.
Voor CFO's en financiële teams
- Stel een beleid op voor classificatie, waardering en toelichting van getokeniseerde fondseenheden, apart van uw coinbeleid.
- Controleer of uw crypto compliance reporting-proces een fondseenheidpositie naast native digitale activa kan dragen.
- Test uw crypto-accountingsoftware tegen een gemengd grootboek, waarin één positie een on-chain identifier en een off-chain register heeft.
- Bevestig sleutelbewaring, tekenbevoegdheid en walletscheiding voordat een positie wordt geopend.
Wat om in de gaten te houden
Drie ontwikkelingen zijn het volgen waard. Ten eerste of andere grote Europese beheerders volgen met aandelen- of obligatieaandelenklassen. Ten tweede of de fondsdocumentatie overdraagbaarheid en secundaire handel verduidelijkt. Ten derde of toezichthouders of standaardinstellers richtlijnen publiceren over de accounting en rapportage van getokeniseerde fondseenheden. De bron meldt geen van deze, dus behandel ze als aandachtspunten, niet als verwachtingen.
FAQ
Wat heeft Amundi precies gelanceerd?
Het heeft een getokeniseerde aandelenklasse toegevoegd aan zijn Core STOXX Europe 600-indexfonds. De aandelenklasse wordt uitgegeven op publiek Ethereum, met CACEIS als transfer agent en tokenization agent. De bron zegt dat het subfonds €22,8 miljard aan beheerd vermogen heeft.
Is dit een crypto-actief voor accountingdoeleinden?
De bron gaat niet in op de accountingbehandeling. De verstandige benadering is te kijken naar de rechten die de houder in het fonds heeft en het kader toe te passen dat bij die rechten past, in plaats van de eenheid alleen als crypto-actief te classificeren omdat deze op een blockchain wordt geregistreerd. Bevestig de positie met uw auditor en het kader dat op u van toepassing is.
Waarom is dit belangrijk voor crypto-accountingsoftware?
Een getokeniseerde fondseenheid heeft een on-chain identiteit en een off-chain register. Crypto-accountingsoftware en digital asset accounting software moeten wallet- en contractdata vastleggen en toch reconciliatie met de records van een transfer agent mogelijk maken. Tools die elke on-chain balans als een coin behandelen, missen de economie van de fondseenheid.
Zegt de bron iets over belasting- of AML-regels?
Nee. Het rapport behandelt de lancering en Amundi's bredere tokenisatieprogramma. De belasting- en AML-punten in dit artikel zijn vragen om aan adviseurs voor te leggen, geen uitspraken over de aankondiging.
Kunnen individuele beleggers de aandelenklasse kopen?
De bron zegt niet wie in aanmerking komt om in te schrijven. Belangstellenden moeten de officiële documentatie van het fonds lezen en met hun platform of adviseur spreken voordat ze toegang aannemen.
Source: Ledger Insights