
Amundi tokeniza un fondo indexado de renta variable de 22.800 millones: impacto contable
Amundi ha lanzado una clase de acciones tokenizada en el subfondo que respalda uno de los ETF de renta variable más populares de Europa, y eso cambia quién debe pensar en registros on-chain. Hasta ahora, la tokenización se ha movido principalmente en productos similares al efectivo. Ahora, un fondo indexado de renta variable europea de 22.800 millones de euros tiene una clase de acciones emitida en Ethereum, lo que significa que los equipos de contabilidad, los auditores y los directores financieros pueden pronto tener posiciones que residen en una blockchain pública pero se comportan como unidades de un fondo regulado. El software de contabilidad cripto que solo puede manejar monedas y tokens de forma aislada tendrá dificultades con ese híbrido. El software debe vincular un saldo de tokens con un registro de fondo, un registro de custodia y una valoración.
Qué lanzó Amundi y cómo está construido
Amundi ha añadido una clase de acciones tokenizada a su fondo indexado Core STOXX Europe 600. Según Ledger Insights, el subfondo es el que respalda uno de los ETF de renta variable más populares de Europa, con 22.800 millones de euros en activos bajo gestión. La nueva clase de acciones se emite en la red pública Ethereum. CACEIS actúa como agente de transferencia y agente de tokenización. El informe lo describe como el primer gran fondo indexado de renta variable europeo en añadir una clase de acciones basada en blockchain.
Esos detalles importan más que el titular. Una clase de acciones es una capa legal y administrativa de un fondo existente, no un producto separado con su propia cartera. Las participaciones subyacentes siguen siendo las mismas. Lo que cambia es la forma en que se registra y transfiere la propiedad de las unidades. La inclusión de un agente de transferencia y un agente de tokenización en la estructura indica que el token está destinado a reflejar el registro oficial del fondo, con una institución establecida responsable de mantener ambos alineados.
Los roles en la estructura
En la descripción de la fuente aparecen tres partes, y cada una crea un registro diferente que un equipo financiero puede necesitar obtener.
- Amundi es el patrocinador del fondo y emisor de la clase de acciones.
- CACEIS es el agente de transferencia y agente de tokenización, por lo que se sitúa en el punto donde se encuentran el registro y el token.
- Ethereum público es la red en la que se emite la clase de acciones, lo que hace que el token sea visible en un libro contable público.
La fuente no establece el tamaño mínimo de suscripción, la base de inversores elegibles, las comisiones, el ciclo de liquidación ni si el token puede moverse libremente entre carteras. Cualquiera que planee mantener la clase de acciones debe obtener esos términos de la documentación del fondo en lugar de asumirlos.
Por qué Ethereum público es la elección notable
Emitir en una red pública en lugar de una cerrada significa que el historial de transferencias del token es observable por cualquiera con un explorador de bloques. Para un contable, eso es tanto un beneficio como una carga. Proporciona un registro independiente de movimientos que los auditores pueden inspeccionar. También significa que las direcciones de cartera, los hashes de transacciones y los costos de gas entran en la pista de evidencia junto con los estados de fondos convencionales. Los equipos que ya manejan libros contables de activos digitales reconocerán esa evidencia. Los que no, necesitarán herramientas y procedimientos antes de que se registre la primera posición.
Cómo esto amplía el programa de tokenización de Amundi
El lanzamiento del índice de renta variable es el último paso de una secuencia. Ledger Insights lo enmarca como una extensión del trabajo de tokenización de Amundi más allá del efectivo y hacia la inversión indexada en renta variable, tras tres iniciativas centradas en efectivo durante el último año.
Los pasos anteriores centrados en efectivo
En noviembre de 2025, Amundi añadió una clase de acciones tokenizada a su fondo del mercado monetario. Luego desarrolló clases de acciones tokenizadas de fondos del mercado monetario con CACEIS, y construyó una configuración para la tesorería intragrupo de un grupo fintech para que la liquidez pudiera moverse entre las entidades de ese grupo en cadena en tiempo real. En marzo, Amundi se convirtió en gestor de inversiones delegado del Fund (SAFO), un producto de swap de rendimiento total dentro del SICAV francés de Spiko. La fuente dice que ese producto ha reunido aproximadamente 2.500 millones de dólares y es el más grande dentro de la plataforma de fondos tokenizados de Spiko.
Leídos en orden, el patrón es claro. Las unidades tokenizadas de fondos del mercado monetario son fáciles de entender como herramientas de gestión de efectivo. Una clase de acciones tokenizada de un índice de renta variable es diferente. Conlleva riesgo de precio de mercado, generalmente se mantiene durante períodos más largos y es más probable que se encuentre en un balance como inversión que como colchón de liquidez. Eso desplaza las cuestiones contables desde la gestión de efectivo y los controles de tesorería hacia la clasificación de inversiones, la medición del valor razonable y la divulgación.
Qué señala la secuencia a los equipos financieros
Una lectura razonable es que los gestores de activos y sus proveedores de servicios están construyendo infraestructura de tokenización repetible en lugar de ejecutar pilotos únicos. El mismo agente de transferencia aparece en varias de las iniciativas descritas. Cuando el mismo modelo operativo se reutiliza para productos con diferentes perfiles de riesgo, aumenta la probabilidad de que los clientes encuentren unidades de fondos tokenizados en mandatos ordinarios de tesorería e inversión. Esa es una inferencia del patrón, no una declaración de la fuente, y vale la pena tratarla como un supuesto de planificación en lugar de una previsión.
Implicaciones contables para empresas, auditores y directores financieros
Ninguno de los materiales de origen aborda el tratamiento contable, por lo que lo que sigue es un análisis de lo que una clase de acciones tokenizada de un fondo probablemente exigirá a una función financiera, no una declaración de lo que ningún regulador o emisor de normas haya dictaminado. Confirme siempre el marco aplicable para su entidad y jurisdicción.
La clasificación y la medición provienen de la unidad del fondo, no del token
Un error común con instrumentos tokenizados es tratarlos como activos cripto porque residen en una blockchain. La sustancia económica aquí es una unidad en un fondo indexado de renta variable regulado. El punto de partida sensato es preguntar qué derechos tiene el titular frente al fondo y sus activos, y luego aplicar el marco que se ajuste a ese derecho. La tecnología utilizada para registrar la propiedad no determina por sí misma la clasificación. Documentar ese juicio, y el razonamiento detrás de él, es el tipo de memorando que los auditores solicitarán.
La valoración sigue la misma lógica. El valor liquidativo del fondo, no un precio de cotización del token, es el ancla más natural para una unidad de este tipo. Si alguna vez un precio de mercado secundario del token se desvía del valor liquidativo, los equipos necesitarán una política sobre qué dato prevalece y cómo se explican las diferencias.
Existencia, propiedad y la conciliación tripartita
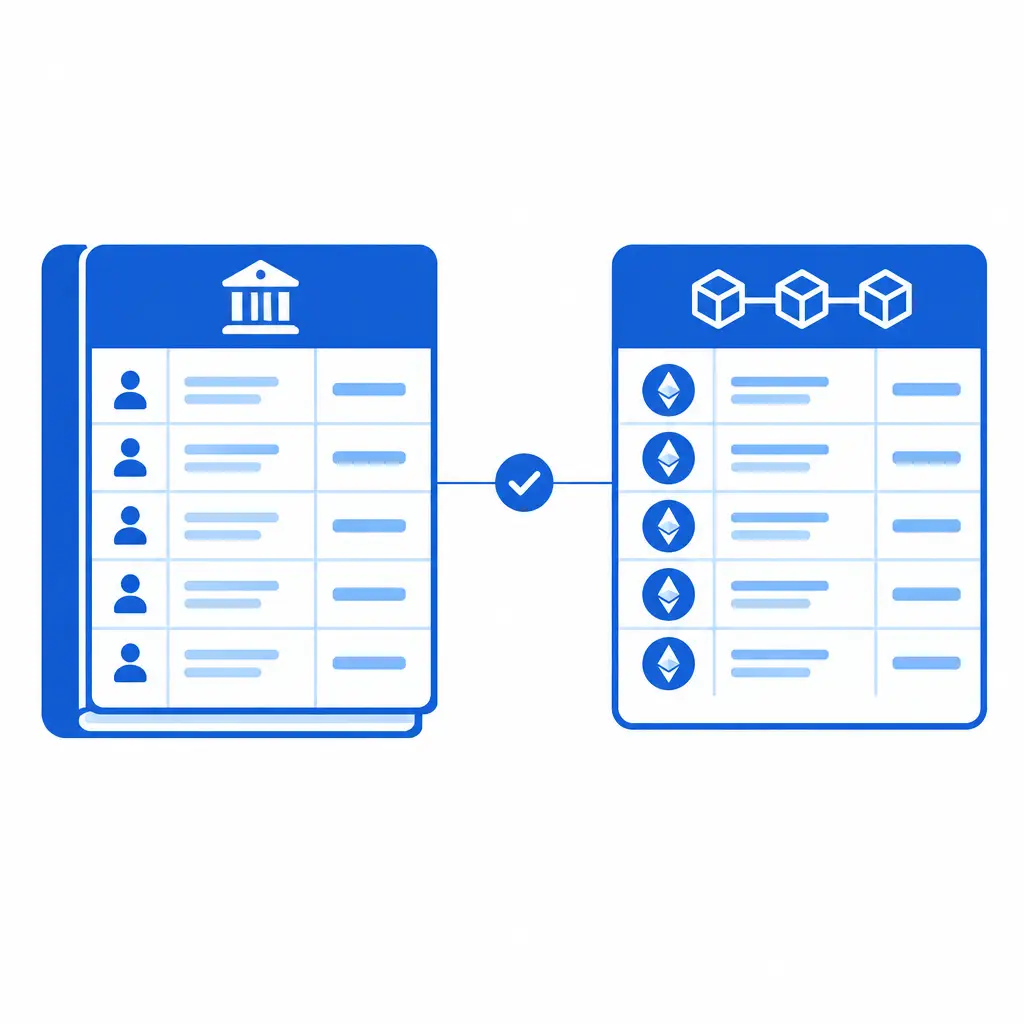
El control que más importa es la conciliación entre tres fuentes: el saldo de tokens on-chain, el registro del agente de transferencia y los registros de custodia o cartera del titular. Cualquiera de estos puede desviarse de los demás debido a diferencias de tiempo, transferencias fallidas o problemas de acceso a la cartera. Un proceso sólido debería:
- Capturar la dirección del contrato del token y las direcciones de cartera que mantienen la posición.
- Obtener estados del agente de transferencia según un calendario definido.
- Conciliar los saldos on-chain con esos estados e investigar las discrepancias.
- Registrar quién controla las claves, ya que el control de la cartera es parte de la prueba de propiedad.
Aquí es precisamente donde el software de contabilidad cripto y el software de contabilidad de activos digitales ganan su lugar. Pueden ingerir datos on-chain, etiquetar carteras y contratos, y producir un libro contable que un auditor pueda rastrear. Lo que no pueden hacer por sí solos es decidir la política contable u obtener la confirmación del agente de transferencia. Esas siguen siendo responsabilidades humanas.
Custodia, costos de gas y registros operativos
Mantener una unidad en una red pública introduce costos y riesgos que una tenencia tradicional de fondos no tiene. Las comisiones de red pagadas para mover o reembolsar tokens necesitan un tratamiento consistente, ya sea capitalizarlas en el costo o gastarlas, y esa política debe documentarse. La gestión de claves es un riesgo operativo que pertenece al entorno de control. Si un custodio externo mantiene las claves, la empresa debe entender qué garantía independiente puede obtener sobre ese acuerdo de custodia.
Consideraciones fiscales y de AML para plantear desde el principio
La fuente no menciona el tratamiento fiscal ni de prevención de blanqueo de capitales, por lo que ninguno de los puntos siguientes debe interpretarse como parte del anuncio. Son preguntas que un equipo prudente debería plantear a sus asesores antes de mantener la clase de acciones.
Cuestiones fiscales para el lector B2B y B2C
Para un tenedor corporativo o de fondos de fondos, las principales preguntas son cómo se reconocen las ganancias de la unidad, si las transferencias on-chain entre las propias carteras de la empresa generan algún evento imponible, y cómo se maneja la retención sobre distribuciones, si la hubiera, en las jurisdicciones relevantes de la UE. Dado que la clasificación de las unidades de fondos tokenizados a efectos fiscales puede diferir de su clasificación contable, ambas deben analizarse por separado.
Para los inversores individuales que puedan acceder más adelante a través de plataformas, la cuestión práctica es el mantenimiento de registros. Un titular que mueva una unidad tokenizada entre carteras, o la reembolse, querrá un registro limpio de fechas, cantidades y valores en euros. Los individuos no deben asumir que la autoridad fiscal tratará una unidad tokenizada como una moneda cripto, o exactamente como una unidad de fondo convencional, sin consultar la guía local. Si los inversores minoristas pueden comprar esta clase de acciones en particular y cómo, no se indica en la fuente.
AML y cribado de sanciones en una cadena pública
Dado que el token se emite en Ethereum público, en principio las contrapartes solo pueden identificarse por dirección de cartera. Las instituciones que mantienen o distribuyen la clase de acciones seguirán necesitando saber con quién están tratando y cribar las carteras contra listas de sanciones. Los controles que se aplican a la actividad de activos digitales en general, incluido el cribado de carteras y las verificaciones del origen de fondos, son un modelo razonable. La cobertura reciente en este sitio sobre hackeos de exchanges y patrones de blanqueo muestra por qué la monitorización on-chain es ahora rutinaria, y la misma disciplina se aplica cuando el activo es una unidad de fondo regulado en lugar de una moneda. Consulte nuestro análisis sobre lo que los equipos financieros deben preparar mientras DTCC impulsa la tokenización para una visión relacionada de la estructura de mercado.
Qué hacer ahora: una lista de verificación práctica
Nada en la fuente exige una acción inmediata por parte de una empresa que no mantiene la clase de acciones. El lanzamiento sigue siendo un recordatorio útil para probar si sus procesos podrían hacer frente si un cliente o su propia tesorería lo hicieran. El panorama más amplio de cómo los reguladores y la infraestructura de mercado están tratando la tokenización también está en movimiento, como muestra el impulso de tokenización de la SFC de Hong Kong, por lo que conviene seguir los desarrollos fuera de la UE también.
Para firmas de contabilidad y auditores
- Añada las unidades de fondos tokenizados a sus preguntas de incorporación de clientes, para conocer las tenencias desde el principio.
- Prepare un programa de auditoría que cubra la existencia y la propiedad a través del registro, la cadena y la cartera.
- Decida qué evidencia aceptará de un agente de transferencia y agente de tokenización, y cómo la probará.
Para directores financieros y equipos financieros
- Redacte una política para la clasificación, medición y divulgación de unidades de fondos tokenizados, separada de su política de monedas.
- Verifique si su proceso de informes de cumplimiento cripto puede incluir una posición de unidad de fondo junto con activos digitales nativos.
- Pruebe su software de contabilidad cripto con un libro contable mixto, donde una posición tiene un identificador on-chain y un registro off-chain.
- Confirme la custodia de claves, la autoridad de firma y la segregación de carteras antes de abrir cualquier posición.
Qué observar a continuación
Vale la pena seguir tres desarrollos. Primero, si otros grandes gestores europeos siguen con clases de acciones de renta variable o bonos. Segundo, si la documentación del fondo aclara la transferibilidad y la negociación secundaria. Tercero, si los reguladores o emisores de normas publican orientación sobre la contabilidad y los informes de unidades de fondos tokenizados. La fuente no informa sobre ninguno de estos, así que trátelos como elementos a observar, no como expectativas.
FAQ
¿Qué lanzó exactamente Amundi?
Añadió una clase de acciones tokenizada a su fondo indexado Core STOXX Europe 600. La clase de acciones se emite en la red pública Ethereum, con CACEIS como agente de transferencia y agente de tokenización. La fuente dice que el subfondo tiene 22.800 millones de euros en activos bajo gestión.
¿Es esto un activo cripto a efectos contables?
La fuente no aborda el tratamiento contable. El enfoque sensato es examinar los derechos que tiene el titular en el fondo y aplicar el marco que se ajuste a esos derechos, en lugar de clasificar la unidad como un activo cripto solo porque se registra en una blockchain. Confirme la posición con su auditor y el marco que se le aplique.
¿Por qué es importante para el software de contabilidad cripto?
Una unidad de fondo tokenizada tiene una identidad on-chain y un registro off-chain. El software de contabilidad cripto y el software de contabilidad de activos digitales deben capturar datos de cartera y contratos y aún permitir la conciliación con los registros de un agente de transferencia. Las herramientas que tratan cada saldo on-chain como una moneda pasarán por alto la economía de la unidad de fondo.
¿La fuente dice algo sobre normas fiscales o de AML?
No. El informe cubre el lanzamiento y el programa de tokenización más amplio de Amundi. Los puntos fiscales y de AML en este artículo son preguntas para plantear a los asesores, no declaraciones sobre el anuncio.
¿Pueden los inversores individuales comprar la clase de acciones?
La fuente no dice quién es elegible para suscribir. Cualquier persona interesada debe leer la documentación oficial del fondo y hablar con su plataforma o asesor antes de asumir el acceso.
Fuente: Ledger Insights