
Amundi tokenizza un fondo indicizzato azionario da 22,8 miliardi di euro: impatto contabile
Amundi ha lanciato una classe di azioni tokenizzata sul sottofondo alla base di uno degli ETF azionari più diffusi in Europa, e questo cambia chi deve pensare ai registri on-chain. Finora la tokenizzazione ha riguardato principalmente prodotti assimilabili alla liquidità. Ora un fondo indicizzato azionario europeo da 22,8 miliardi di euro ha una classe di azioni emessa su Ethereum, il che significa che team contabili, revisori e CFO potrebbero presto detenere posizioni che risiedono su una blockchain pubblica ma si comportano come quote di fondi regolamentati. Un software di contabilità crypto in grado di gestire solo monete e token in isolamento avrà difficoltà con questo ibrido. Il software deve collegare un saldo di token a un registro del fondo, a una registrazione di custodia e a una valutazione.
Cosa ha lanciato Amundi e come è costruito
Amundi ha aggiunto una classe di azioni tokenizzata al suo fondo indicizzato Core STOXX Europe 600. Secondo Ledger Insights, il sottofondo è quello alla base di uno degli ETF azionari più diffusi in Europa, con 22,8 miliardi di euro di attivi in gestione. La nuova classe di azioni è emessa su Ethereum pubblico. CACEIS agisce sia come transfer agent che come tokenization agent. Il rapporto lo descrive come il primo grande fondo indicizzato azionario europeo ad aggiungere una classe di azioni basata su blockchain.
Questi dettagli contano più del titolo. Una classe di azioni è un livello legale e amministrativo di un fondo esistente, non un prodotto separato con un proprio portafoglio. Le partecipazioni sottostanti restano le stesse. Ciò che cambia è il modo in cui la proprietà delle quote viene registrata e trasferita. Inserire un transfer agent e un tokenization agent nella struttura segnala che il token è destinato a rispecchiare il registro ufficiale del fondo, con un'istituzione affermata responsabile di mantenere allineati i due.
I ruoli nella struttura
Nella descrizione della fonte compaiono tre soggetti, e ciascuno crea un registro diverso che un team finanziario potrebbe dover ottenere.
- Amundi è lo sponsor del fondo e l'emittente della classe di azioni.
- CACEIS è il transfer agent e il tokenization agent, quindi si colloca nel punto in cui il registro e il token si incontrano.
- Ethereum pubblico è la rete su cui viene emessa la classe di azioni, il che rende il token visibile su un registro pubblico.
La fonte non specifica l'importo minimo di sottoscrizione, la base di investitori ammissibili, le commissioni, il ciclo di regolamento o se il token può circolare liberamente tra wallet. Chiunque intenda detenere la classe di azioni dovrebbe ottenere questi termini dalla documentazione del fondo anziché presumerli.
Perché Ethereum pubblico è la scelta notevole
Emettere su una rete pubblica anziché su una chiusa significa che la cronologia dei trasferimenti del token è osservabile da chiunque disponga di un block explorer. Per un contabile, questo è sia un vantaggio che un onere. Fornisce una registrazione indipendente dei movimenti che i revisori possono ispezionare. Significa anche che indirizzi wallet, hash delle transazioni e costi del gas entrano nel percorso probatorio accanto ai rendiconti convenzionali del fondo. I team che già gestiscono registri di attività digitali riconosceranno queste prove. I team che non lo fanno avranno bisogno di strumenti e procedure prima che venga registrata la prima posizione.
Come questo estende il programma di tokenizzazione di Amundi
Il lancio dell'indice azionario è l'ultimo passo di una sequenza. Ledger Insights lo inquadra come un'estensione del lavoro di tokenizzazione di Amundi oltre la liquidità e verso l'investimento in indici azionari, dopo tre iniziative focalizzate sulla liquidità nell'ultimo anno.
I precedenti passi focalizzati sulla liquidità
Nel novembre 2025, Amundi ha aggiunto una classe di azioni tokenizzata al suo fondo monetario. Ha poi sviluppato classi di azioni tokenizzate di fondi monetari con CACEIS e ha creato una configurazione per la tesoreria infragruppo di un gruppo fintech, in modo che la liquidità potesse spostarsi tra le entità di quel gruppo on-chain in tempo reale. A marzo, Amundi è diventata gestore delegato degli investimenti del Fund (SAFO), un prodotto total return swap all'interno della SICAV francese di Spiko. La fonte afferma che quel prodotto ha raccolto circa 2,5 miliardi di dollari ed è il più grande all'interno della piattaforma di fondi tokenizzati di Spiko.
Letti in ordine, il modello è chiaro. Le quote tokenizzate di fondi monetari sono facili da comprendere come strumenti di gestione della liquidità. Una classe di azioni tokenizzata di un indice azionario è diversa. Comporta rischio di prezzo di mercato, è tipicamente detenuta per periodi più lunghi ed è più probabile che figuri in bilancio come investimento anziché come riserva di liquidità. Questo sposta le questioni contabili dalla gestione della liquidità e dai controlli di tesoreria verso la classificazione degli investimenti, la valutazione al fair value e l'informativa.
Cosa segnala la sequenza ai team finanziari
Una lettura ragionevole è che i gestori di attivi e i loro fornitori di servizi stiano costruendo un'infrastruttura di tokenizzazione ripetibile anziché condurre progetti pilota isolati. Lo stesso transfer agent compare in diverse delle iniziative descritte. Quando lo stesso modello operativo viene riutilizzato per prodotti con profili di rischio diversi, aumenta la probabilità che i clienti incontrino quote di fondi tokenizzate in mandati ordinari di tesoreria e investimento. Questa è un'inferenza basata sul modello, non un'affermazione contenuta nella fonte, e vale la pena trattarla come un'ipotesi di pianificazione anziché come una previsione.
Implicazioni contabili per imprese, revisori e CFO
Nessuno dei materiali di partenza affronta il trattamento contabile, quindi quanto segue è un'analisi di ciò che una classe di azioni tokenizzata di un fondo è probabile che richieda a una funzione finanziaria, non un'affermazione su ciò che un regolatore o un organismo di normazione ha stabilito. Confermare sempre il quadro applicabile per la propria entità e giurisdizione.
Classificazione e valutazione derivano dalla quota del fondo, non dal token
Un errore comune con gli strumenti tokenizzati è trattarli come cripto-attività perché risiedono su una blockchain. La sostanza economica qui è una quota in un fondo indicizzato azionario regolamentato. Il punto di partenza ragionevole è chiedersi quali diritti ha il detentore nei confronti del fondo e delle sue attività, per poi applicare il quadro che si adatta a quel diritto. La tecnologia utilizzata per registrare la proprietà non determina di per sé la classificazione. Documentare tale giudizio, e il ragionamento che ne sta alla base, è il tipo di memo che i revisori richiederanno.
La valutazione segue la stessa logica. Il valore patrimoniale netto del fondo, non un prezzo di scambio per il token, è l'ancora più naturale per una quota di questo tipo. Se un prezzo di mercato secondario per il token dovesse divergere dal valore patrimoniale netto, i team avranno bisogno di una policy su quale input prevale e su come vengono spiegate le differenze.
Esistenza, proprietà e riconciliazione a tre vie
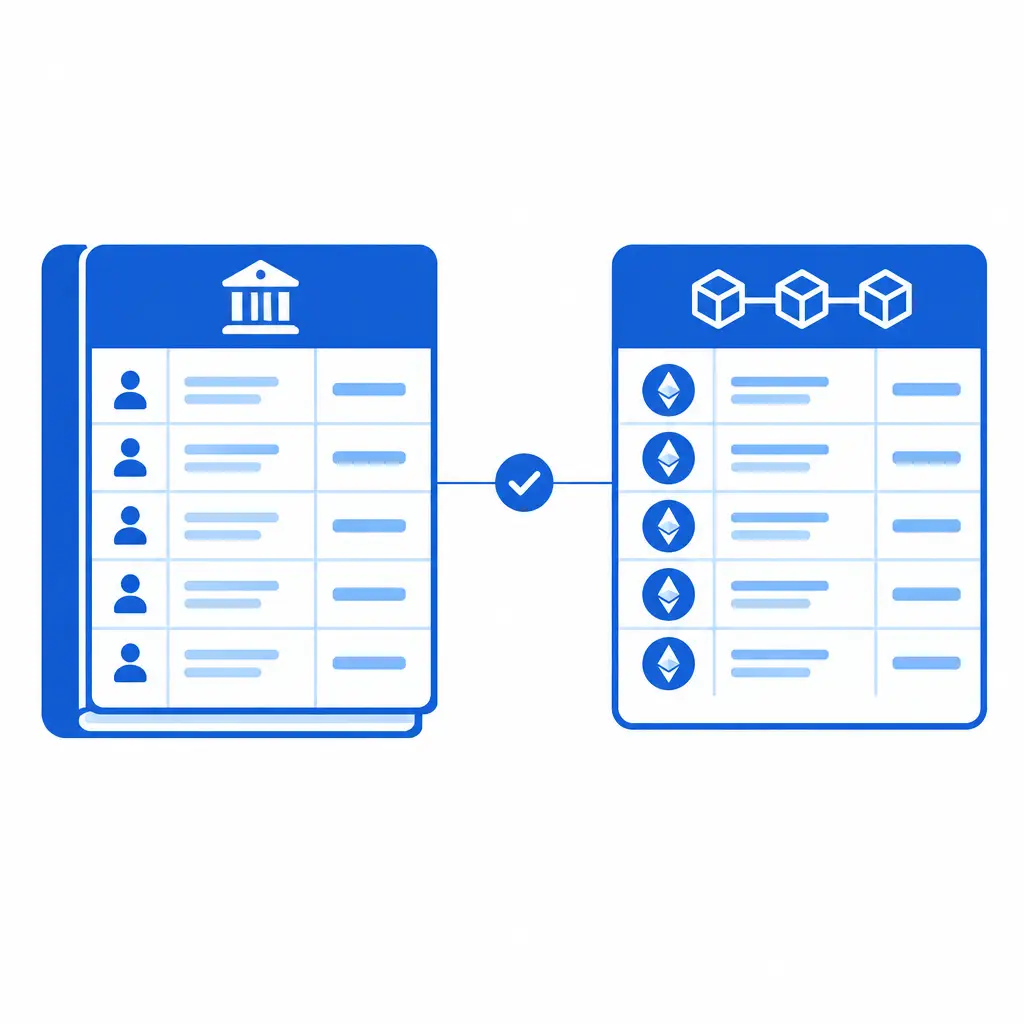
Il controllo che più conta è la riconciliazione tra tre fonti: il saldo del token on-chain, il registro del transfer agent e le registrazioni di custodia o wallet del detentore. Ognuna di queste può divergere dalle altre a causa di differenze temporali, trasferimenti falliti o problemi di accesso al wallet. Un processo solido dovrebbe:
- Acquisire l'indirizzo del contratto del token e gli indirizzi dei wallet che detengono la posizione.
- Ottenere gli estratti conto del transfer agent secondo una tempistica definita.
- Confrontare i saldi on-chain con tali estratti conto e indagare sulle discrepanze.
- Registrare chi controlla le chiavi, poiché il controllo del wallet fa parte della prova della proprietà.
È proprio qui che il software di contabilità crypto e il software di contabilità per attività digitali trovano la loro collocazione. Possono acquisire dati on-chain, etichettare wallet e contratti e produrre un registro che un revisore può tracciare. Ciò che non possono fare da soli è decidere la policy contabile o ottenere la conferma del transfer agent. Queste restano responsabilità umane.
Custodia, costi del gas e registrazioni operative
Detenere una quota su una rete pubblica introduce costi e rischi che una partecipazione tradizionale in un fondo non presenta. Le commissioni di rete pagate per spostare o rimborsare token necessitano di un trattamento coerente, che siano capitalizzate nel costo o spesate, e tale policy dovrebbe essere messa per iscritto. La gestione delle chiavi è un rischio operativo che appartiene all'ambiente di controllo. Se un custode terzo detiene le chiavi, l'impresa dovrebbe comprendere quale garanzia indipendente può ottenere su tale accordo di custodia.
Considerazioni fiscali e AML da sollevare presto
La fonte tace sul trattamento fiscale e antiriciclaggio, quindi nessuno dei punti seguenti va letto come parte dell'annuncio. Sono domande che un team prudente dovrebbe porre ai consulenti prima di detenere la classe di azioni.
Domande fiscali per il lettore B2B e B2C
Per un detentore aziendale o un fondo di fondi, le domande principali sono come vengono riconosciuti i guadagni sulla quota, se i trasferimenti on-chain tra i wallet della stessa impresa creano un evento imponibile e come viene gestita la ritenuta sulle distribuzioni, se presenti, nelle varie giurisdizioni UE. Poiché la classificazione fiscale delle quote tokenizzate di fondi può differire dalla loro classificazione contabile, le due devono essere analizzate separatamente.
Per gli investitori individuali che potrebbero in futuro accedere tramite piattaforme, la questione pratica è la tenuta dei registri. Un detentore che sposta una quota tokenizzata tra wallet, o la rimborsa, vorrà un registro pulito di date, quantità e valori in euro. Gli individui non dovrebbero presumere che l'autorità fiscale tratti una quota tokenizzata come una cripto-moneta, o esattamente come una quota di fondo convenzionale, senza verificare le indicazioni locali. Se e come gli investitori al dettaglio possano acquistare questa specifica classe di azioni non è indicato nella fonte.
AML e screening delle sanzioni su una catena pubblica
Poiché il token è emesso su Ethereum pubblico, le controparti possono in linea di principio essere identificate solo tramite indirizzo wallet. Le istituzioni che detengono o distribuiscono la classe di azioni dovranno comunque sapere con chi hanno a che fare e sottoporre i wallet a screening rispetto alle liste sanzioni. I controlli che si applicano più ampiamente alle attività di asset digitali, inclusi lo screening dei wallet e le verifiche sulla provenienza dei fondi, sono un modello ragionevole. La recente copertura su questo sito di hack di exchange e schemi di riciclaggio mostra perché il monitoraggio on-chain sia ormai routine, e la stessa disciplina si applica quando l'attività è una quota di fondo regolamentato anziché una moneta. Si veda la nostra analisi su cosa devono preparare i team finanziari mentre la DTCC spinge la tokenizzazione per una visione correlata della struttura di mercato.
Cosa fare ora: una checklist pratica
Nulla nella fonte richiede un'azione immediata da parte di un'impresa che non detiene la classe di azioni. Il lancio è comunque uno spunto utile per verificare se i processi potrebbero far fronte se un cliente o la propria tesoreria la detenessero. Il quadro più ampio di come regolatori e infrastrutture di mercato stanno trattando la tokenizzazione è anch'esso in movimento, come mostrato dalla spinta alla tokenizzazione della SFC di Hong Kong, quindi vale la pena monitorare gli sviluppi anche al di fuori dell'UE.
Per studi contabili e revisori
- Aggiungere le quote tokenizzate di fondi alle domande di onboarding dei clienti, per venire a conoscenza delle posizioni in anticipo.
- Preparare un programma di revisione che copra esistenza e proprietà attraverso il registro, la catena e il wallet.
- Decidere quali prove accetterete da un transfer agent e da un tokenization agent, e come le testerete.
Per CFO e team finanziari
- Redigere una policy per la classificazione, la valutazione e l'informativa delle quote tokenizzate di fondi, separata dalla policy sulle cripto-monete.
- Verificare se il vostro processo di reporting di conformità crypto può includere una posizione in quote di fondo accanto alle attività digitali native.
- Testare il vostro software di contabilità crypto su un registro misto, in cui una posizione ha un identificatore on-chain e un registro off-chain.
- Confermare la custodia delle chiavi, l'autorità di firma e la segregazione dei wallet prima di aprire qualsiasi posizione.
Cosa monitorare in seguito
Tre sviluppi meritano attenzione. Primo, se altri grandi gestori europei seguiranno con classi di azioni azionarie o obbligazionarie. Secondo, se la documentazione del fondo chiarirà la trasferibilità e il trading secondario. Terzo, se regolatori o organismi di normazione pubblicheranno linee guida sulla contabilizzazione e sul reporting delle quote tokenizzate di fondi. La fonte non riporta nessuno di questi, quindi trattateli come elementi da monitorare, non come aspettative.
FAQ
Cosa ha lanciato esattamente Amundi?
Ha aggiunto una classe di azioni tokenizzata al suo fondo indicizzato Core STOXX Europe 600. La classe di azioni è emessa su Ethereum pubblico, con CACEIS come transfer agent e tokenization agent. La fonte afferma che il sottofondo ha 22,8 miliardi di euro di attivi in gestione.
Si tratta di una cripto-attività ai fini contabili?
La fonte non affronta il trattamento contabile. L'approccio ragionevole è esaminare i diritti che il detentore ha nel fondo e applicare il quadro che si adatta a tali diritti, anziché classificare la quota come cripto-attività solo perché è registrata su una blockchain. Confermare la posizione con il proprio revisore e il quadro che vi si applica.
Perché è importante per il software di contabilità crypto?
Una quota tokenizzata di un fondo ha un'identità on-chain e un registro off-chain. Il software di contabilità crypto e il software di contabilità per attività digitali devono acquisire i dati di wallet e contratti e consentire comunque la riconciliazione con le registrazioni di un transfer agent. Gli strumenti che trattano ogni saldo on-chain come una moneta perderanno l'economia della quota del fondo.
La fonte dice qualcosa sulle regole fiscali o AML?
No. Il rapporto riguarda il lancio e il più ampio programma di tokenizzazione di Amundi. I punti fiscali e AML in questo articolo sono domande da porre ai consulenti, non affermazioni sull'annuncio.
Gli investitori individuali possono acquistare la classe di azioni?
La fonte non indica chi è idoneo a sottoscrivere. Chi è interessato dovrebbe leggere la documentazione ufficiale del fondo e parlare con la propria piattaforma o consulente prima di presumere l'accesso.
Fonte: Ledger Insights