
Morgan Stanley tokenise actions américaines et Treasurys via DTCC : ce que les équipes finance doivent faire
Morgan Stanley a commencé à utiliser le nouveau service de tokenisation de DTCC pour tokeniser des actions américaines et des Treasurys, et cela compte bien au-delà du communiqué d'une seule banque. Lorsqu'une institution majeure fait transiter des titres tokenisés par la même infrastructure de dépositaire qui détient déjà les actifs du marché, les équipes finance, les auditeurs et les directeurs financiers doivent traiter les instruments tokenisés comme une partie normale des comptes, et non comme une expérimentation. Les entreprises qui s'appuient encore sur des tableurs auront du mal, et l'argument en faveur d'un logiciel de comptabilité crypto dédié se renforce à chaque grande institution qui se lance.
Ce que Morgan Stanley et DTCC ont réellement annoncé
Les faits sont limités mais significatifs. Selon The Block, Morgan Stanley a indiqué être parmi les premières banques à tokeniser des actifs du monde réel en utilisant la nouvelle infrastructure de la Depository Trust & Clearing Corporation. La banque affirme avoir tokenisé des actions américaines et des Treasurys via ce service, lancé la semaine dernière.
L'objectif déclaré de la banque
Amy Oldenburg, responsable de la stratégie actifs numériques chez Morgan Stanley, a présenté l'exercice comme un apprentissage. Selon ses termes, l'expérience pratique de l'intégration de titres tokenisés à l'infrastructure de marché établie éclairera le développement des capacités actifs numériques de la firme à mesure que le marché évolue. C'est une déclaration mesurée. Elle ne décrit pas un lancement de produit pour les clients, et ne doit pas être interprétée comme tel.
Le groupe élargi d'institutions
DTC, la filiale dépositaire de DTCC qui détient 114 000 milliards de dollars d'actifs sous conservation, a listé un groupe d'institutions ayant accès au service lors du lancement. Les noms incluent Bank of America, Barclays et BNP Paribas. Citi, Fidelity Investments, JPMorgan, State Street et UBS étaient également listés, avec d'autres utilisateurs à intégrer progressivement. DTCC a indiqué avoir construit le service avec les contributions de plus de 150 entreprises, et qu'il prend initialement en charge un ensemble spécifique de réseaux blockchain, dont un réseau Besu privé.
Calendrier distinct pour la négociation d'actions tokenisées
Deux choses ne doivent pas être confondues. Utiliser le service de DTCC pour tokeniser des titres est une étape. Le projet de Morgan Stanley de prendre en charge des actions tokenisées sur son système de négociation alternatif en est une autre, et The Block rapporte que cet objectif est désormais fixé au premier trimestre 2027, plus tard que l'objectif initial du second semestre 2026. Oldenburg a déclaré à The Block le mois dernier que la banque construisait l'infrastructure nécessaire. Le New York Stock Exchange et sa société mère Intercontinental Exchange font également avancer des projets de plateforme de négociation tokenisée, et Broadridge, Computershare, Equiniti et Superstate ont signé des accords pour intervenir en capacité de soutien.
Pour un contexte sur l'évolution de l'offensive de DTCC, voir notre article précédent sur la tokenisation DTCC et ce que les équipes finance doivent préparer.
Pourquoi cela change le paysage comptable
Les titres tokenisés restent des titres. Un Treasury tokenisé est une exposition à un Treasury, et une action tokenisée est une exposition à une action. Le token est une enveloppe de tenue de registre apposée sur l'instrument, et c'est cette enveloppe qui fait naître les nouvelles questions comptables. L'article source ne décrit pas comment Morgan Stanley ou DTCC traitent ces tokens pour le reporting financier, aussi rien de ce qui suit ne doit être lu comme une déclaration sur leurs politiques. Il s'agit d'une analyse de ce qu'une équipe finance doit être capable de répondre lorsque ces instruments apparaissent dans ses propres registres.
Comptabilisation et actif sous-jacent
La première question est de savoir ce que l'entité détient exactement. S'agit-il du titre lui-même, enregistré sur un registre distribué, ou d'une créance sur un dépositaire ou un émetteur qui référence le titre ? La réponse détermine la comptabilisation, la classification et les informations à fournir. Les équipes doivent obtenir la documentation juridique et la description du registre par le dépositaire avant de décider comment comptabiliser la position, et ne doivent pas présumer que tous les produits tokenisés ont la même structure juridique simplement parce que leur appellation de marché est similaire.
Conservation et preuve de propriété
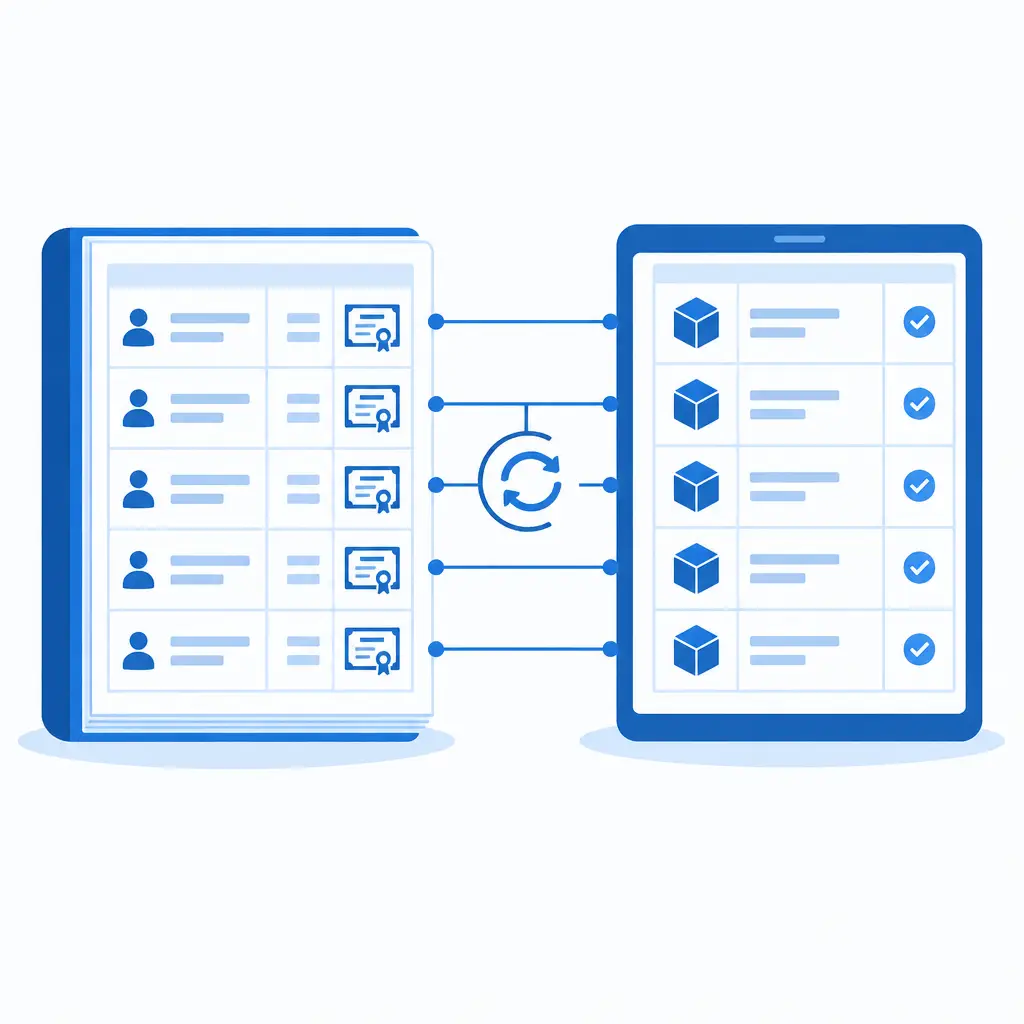
Lorsqu'un dépositaire intervient dans la chaîne, la preuve de propriété peut rester ancrée dans les registres de ce dépositaire, le token agissant comme une représentation. Cela affecte ce qu'un auditeur acceptera comme preuve d'existence et de droits. Le rapprochement d'une entreprise doit donc pouvoir faire correspondre trois éléments : le registre au niveau du token, le relevé du dépositaire ou du conservateur, et le solde du grand livre. Si l'un des trois ne peut être produit à la demande, la piste d'audit présente une lacune.
Valorisation et données de juste valeur
Les Treasurys et les actions cotées ont normalement des prix observables, ce qui rend la valorisation plus simple que pour de nombreux actifs nativement crypto. La difficulté réside dans le calendrier et le lieu de négociation. Si un token se négocie ou se règle selon un calendrier différent du titre sous-jacent, le prix utilisé à la clôture de période doit avoir une source documentée et une date d'arrêté documentée. Un logiciel qui applique un seul flux de prix à tout, sans suivre la source par actif, créera des questions d'audit évitables.
Ce que cela signifie pour les lecteurs B2B : cabinets, directeurs financiers et auditeurs
Le public de cette évolution n'est pas le retail. Ce sont les cabinets comptables avec des clients institutionnels, les trésoriers d'entreprise susceptibles de détenir des instruments tokenisés de type cash, les administrateurs de fonds, et les auditeurs qui échantillonneront ces positions plus tôt que beaucoup ne l'imaginent.
Cabinets comptables et administrateurs de fonds
Les listes de contrôle d'onboarding client doivent désormais inclure une question sur les titres tokenisés et sur la plateforme ou le dépositaire par lequel ils sont détenus. Si un client déclare détenir un Treasury tokenisé, le cabinet doit connaître l'émetteur, le conservateur, le réseau et les droits juridiques attachés. Capturer ces champs de manière cohérente dès le départ évite des reprises en fin d'année. C'est là qu'un logiciel de comptabilité d'actifs numériques trouve sa place : il peut conserver les identifiants au niveau du token, les adresses de portefeuille ou de compte et les références du conservateur à côté de l'écriture au grand livre, plutôt que dans un document séparé que personne ne rapproche.
Directeurs financiers et trésorerie d'entreprise
Les équipes de trésorerie doivent surveiller l'apparition de produits tokenisés de type monétaire et de Treasurys dans les offres bancaires et de conservation. La décision de les détenir relève de la politique de trésorerie, et la comptabilisation suit la substance juridique. Un directeur financier doit demander à la banque ou au conservateur une description écrite de la manière dont la position est enregistrée, dont elle est ségréguée, et de ce qui se passe en cas de défaillance opérationnelle. Les documents de politique couvrant les instruments autorisés doivent être mis à jour avant l'achat de la première position, pas après.
Auditeurs et audit interne
Pour les auditeurs, les questions portent sur l'existence, les droits et obligations, la valorisation et l'exhaustivité. Les procédures de confirmation peuvent devoir couvrir à la fois le dépositaire et tout registre au niveau de la blockchain. L'audit interne doit tester si l'entité peut vérifier de manière indépendante un solde de tokens, et si l'accès aux clés ou aux comptes est contrôlé avec la même rigueur que l'accès bancaire. Notre travail plus large sur la gestion des risques d'entreprise pour les firmes actives en crypto est pertinent ici, car le risque opérationnel et de conservation se situe au cœur de ces contrôles.
Aspects fiscaux et de conformité à garder en vue
L'article source est une analyse de structure de marché et ne dit rien sur le traitement fiscal ou AML, aussi cette section reste au niveau des questions à poser. Elle ne décrit aucune décision ni règle.
Le traitement fiscal suit la substance
Pour les contribuables américains, le point de départ général est que la nature fiscale d'un titre tokenisé suit l'instrument sous-jacent et les droits juridiques qu'il confère. Les intérêts d'un Treasury tokenisé et les dividendes d'une action tokenisée soulèvent les mêmes questions de reporting que les versions traditionnelles. Le prix de revient, la durée de détention et le suivi des lots s'appliquent toujours. Ce qui change, c'est la source des données : les enregistrements de transactions peuvent provenir d'un dépositaire, d'une banque ou d'un registre plutôt que d'un seul relevé de courtage. Les cabinets qui préparent les déclarations de leurs clients doivent confirmer quelle partie émettra les documents de reporting fiscal, et ne doivent pas présumer qu'un registre blockchain les remplace.
Lutte anti-blanchiment et filtrage des sanctions
Les titres tokenisés circulant via une infrastructure de dépositaire régulée présentent une posture de conformité différente des tokens sur des réseaux ouverts, même s'il faut toujours comprendre les contreparties et les portefeuilles. Les équipes qui exécutent déjà de l'analyse blockchain et du filtrage des sanctions pour la crypto doivent décider si ces contrôles s'étendent aux titres tokenisés, et documenter le raisonnement dans un sens comme dans l'autre. Les récents développements en matière de sanctions et de répression, comme les déclarations du GAFI d'octobre 2026, rappellent que les listes de risque par juridiction alimentent directement la surveillance des transactions.
Considérations transfrontalières
L'article est classé comme mondial, et plusieurs des participants nommés opèrent au-delà des frontières. Une entreprise avec des clients ou des entités dans plus d'une juridiction doit s'attendre à des classifications réglementaires différentes pour le même instrument tokenisé. Notre couverture de l'offensive de tokenisation de la SFC de Hong Kong montre comment un autre grand marché aborde la même évolution.
Prochaines étapes pratiques pour les équipes finance
Rien ici n'exige aujourd'hui un grand projet, mais quelques étapes éviteront la panique lorsque clients ou contreparties commenceront à détenir ces instruments.
Une courte liste de préparation
Commencez par le modèle de données. Confirmez que votre grand livre peut enregistrer séparément un identifiant de token, l'identifiant du titre sous-jacent, le conservateur ou le dépositaire, le réseau et la forme juridique de la créance. Vérifiez ensuite le rapprochement : pouvez-vous relier les enregistrements au niveau du token aux relevés du conservateur et au grand livre sans ressaisie manuelle ? Passez ensuite en revue les politiques relatives aux sources de valorisation et aux heures d'arrêté, ainsi qu'à qui peut approuver un nouveau type d'instrument. Enfin, informez votre équipe d'audit afin que les demandes de preuves soient conçues avant le travail sur le terrain, et non pendant.
Choisir les outils
Si vous évaluez un logiciel de comptabilité crypto ou une plateforme plus large, testez-le sur des titres tokenisés, pas seulement sur de la crypto au comptant. Demandez s'il peut gérer des instruments portant des coupons ou des dividendes, s'il prend en charge plusieurs sources de prix, et s'il exporte une piste prête pour l'audit. Un outil conçu uniquement pour les transactions en bourse et les virements de portefeuille peut nécessiter des contrôles supplémentaires pour gérer des titres qui se trouvent être tokenisés.
Ce qu'il ne faut pas présumer
Ne présumez pas que l'activité de Morgan Stanley signifie que les actions tokenisées sont largement disponibles pour les clients aujourd'hui. Le calendrier de la banque pour prendre en charge les actions tokenisées sur son système de négociation indique le premier trimestre 2027. Ne présumez pas non plus d'un traitement uniforme entre institutions. Les participants listés peuvent chacun intégrer différemment, et leurs informations seront la référence faisant foi sur le fonctionnement d'un produit donné.
Questions fréquentes
Morgan Stanley a-t-il lancé des actions tokenisées pour les clients ?
Non selon la source. La banque affirme avoir tokenisé des actions américaines et des Treasurys via le service de DTCC. Séparément, elle prévoit de prendre en charge des actions tokenisées sur son système de négociation alternatif au premier trimestre 2027.
Quelles institutions ont accès au service de tokenisation de DTCC ?
DTC a listé Bank of America, Barclays, BNP Paribas, Citi, Fidelity Investments, JPMorgan, State Street et UBS aux côtés de Morgan Stanley, avec d'autres utilisateurs à intégrer progressivement.
La tokenisation d'un titre change-t-elle sa fiscalité ?
La source n'aborde pas la fiscalité. Comme point de départ général, la nature fiscale suit l'instrument sous-jacent et les droits juridiques attachés, aussi un Treasury ou une action tokenisée doit être analysé sur la même base que la version traditionnelle. Confirmez les détails avec un conseiller qualifié.
Que doit demander un auditeur en premier ?
Demandez la description juridique de la créance, le relevé du conservateur ou du dépositaire, et un moyen de vérifier de manière indépendante le registre au niveau du token. Rapprochez ensuite les trois du grand livre.
La tenue de comptes sur tableur reste-t-elle viable pour les titres tokenisés ?
Pour des positions très petites et statiques, cela peut l'être. À mesure que les volumes, les types d'instruments et les dépositaires se multiplient, un logiciel dédié de comptabilité d'actifs numériques avec pistes d'audit et rapprochement devient bien plus facile à défendre.
Source : The Block