
Morgan Stanley tokenisiert US-Aktien und Treasurys über DTCC: Was Finanzteams jetzt tun sollten
Morgan Stanley hat begonnen, den neuen Tokenisierungsdienst von DTCC zu nutzen, um US-Aktien und Treasurys zu tokenisieren. Das ist weit mehr als eine Pressemitteilung einer einzelnen Bank. Wenn ein großes Institut tokenisierte Wertpapiere über dieselbe Depotinfrastruktur abwickelt, die bereits die Vermögenswerte des Marktes verwahrt, müssen Finanzteams, Wirtschaftsprüfer und CFOs tokenisierte Instrumente als normalen Teil der Bücher behandeln, nicht als Experiment. Unternehmen, die noch auf Tabellenkalkulationen setzen, werden Schwierigkeiten bekommen, und die Argumente für spezialisierte Krypto-Buchhaltungssoftware werden mit jeder großen Institution, die live geht, stärker.
Was Morgan Stanley und DTCC tatsächlich angekündigt haben
Die Fakten sind eng begrenzt, aber bedeutend. Laut The Block erklärte Morgan Stanley, zu den ersten Banken zu gehören, die Real-World-Assets über die neue Infrastruktur der Depository Trust & Clearing Corporation tokenisieren. Die Bank gibt an, US-Aktien und Treasurys über den Dienst tokenisiert zu haben, der letzte Woche startete.
Der erklärte Zweck der Bank
Amy Oldenburg, Leiterin der Digital Asset Strategy bei Morgan Stanley, beschrieb die Übung als Lernen. Mit ihren Worten werde die praktische Erfahrung bei der Integration tokenisierter Wertpapiere in etablierte Marktinfrastruktur Aufschluss darüber geben, wie sich die Digital-Asset-Fähigkeiten des Unternehmens mit der Marktentwicklung weiterentwickeln. Das ist eine maßvolle Aussage. Sie beschreibt keinen Produktstart für Kunden und sollte auch nicht als solcher gelesen werden.
Der breitere Kreis der Institutionen
DTC, die Depot-Tochter von DTCC, die 114 Billionen US-Dollar an verwahrten Vermögenswerten hält, nannte zum Start eine Gruppe von Institutionen mit Zugang zum Dienst. Zu den Namen gehören Bank of America, Barclays und BNP Paribas. Citi, Fidelity Investments, JPMorgan, State Street und UBS wurden ebenfalls genannt, weitere Nutzer sollen schrittweise eingebunden werden. DTCC erklärte, den Dienst mit Input von mehr als 150 Unternehmen entwickelt zu haben, und dass er zunächst eine bestimmte Auswahl von Blockchain-Netzwerken unterstützt, darunter ein privates Besu-Netzwerk.
Separater Zeitplan für den Handel mit tokenisierten Aktien
Zwei Dinge sollten nicht verwechselt werden. Die Nutzung des DTCC-Dienstes zur Tokenisierung von Wertpapieren ist ein Schritt. Morgan Stanleys Plan, tokenisierte Aktien auf seinem alternativen Handelssystem zu unterstützen, ist ein anderer, und The Block berichtet, dass dieses Ziel nun im ersten Quartal 2027 liegt, später als das frühere Ziel in der zweiten Hälfte 2026. Oldenburg sagte letzten Monat gegenüber The Block, die Bank baue die erforderliche Infrastruktur auf. Auch die New York Stock Exchange und ihre Muttergesellschaft Intercontinental Exchange treiben Pläne für eine tokenisierte Handelsplattform voran, und Broadridge, Computershare, Equiniti und Superstate haben Vereinbarungen unterzeichnet, um unterstützend tätig zu sein.
Für Kontext zur Entwicklung von DTCCs Vorstoß lesen Sie unseren früheren Artikel zur DTCC-Tokenisierung und was Finanzteams vorbereiten müssen.
Warum sich das Rechnungslegungsbild ändert
Tokenisierte Wertpapiere sind immer noch Wertpapiere. Eine tokenisierte Treasury ist ein Treasury-Engagement, und eine tokenisierte Aktie ist ein Aktien-Engagement. Der Token ist eine Aufzeichnungshülle, die auf das Instrument aufgesetzt wird, und in dieser Hülle entstehen die neuen Rechnungslegungsfragen. Der Quellartikel beschreibt nicht, wie Morgan Stanley oder DTCC diese Token für die Finanzberichterstattung behandeln, daher sollte nichts von dem Folgenden als Aussage über deren Richtlinien verstanden werden. Es handelt sich um eine Analyse, was ein Finanzteam beantworten können muss, wenn diese Instrumente in den eigenen Unterlagen auftauchen.
Ansatz und das zugrunde liegende Asset
Die erste Frage ist, was genau das Unternehmen hält. Ist es das Wertpapier selbst, das auf einem Distributed Ledger erfasst ist, oder eine Forderung gegenüber einem Verwahrer oder Emittenten, die auf das Wertpapier verweist? Die Antwort bestimmt Ansatz, Klassifizierung und Offenlegung. Teams sollten die rechtliche Dokumentation und die Beschreibung des Verwahrers über die Aufzeichnung einholen, bevor sie entscheiden, wie die Position gebucht wird, und sollten nicht annehmen, dass jedes tokenisierte Produkt dieselbe rechtliche Struktur hat, nur weil das Marktlabel ähnlich ist.
Verwahrung und Eigentumsnachweis
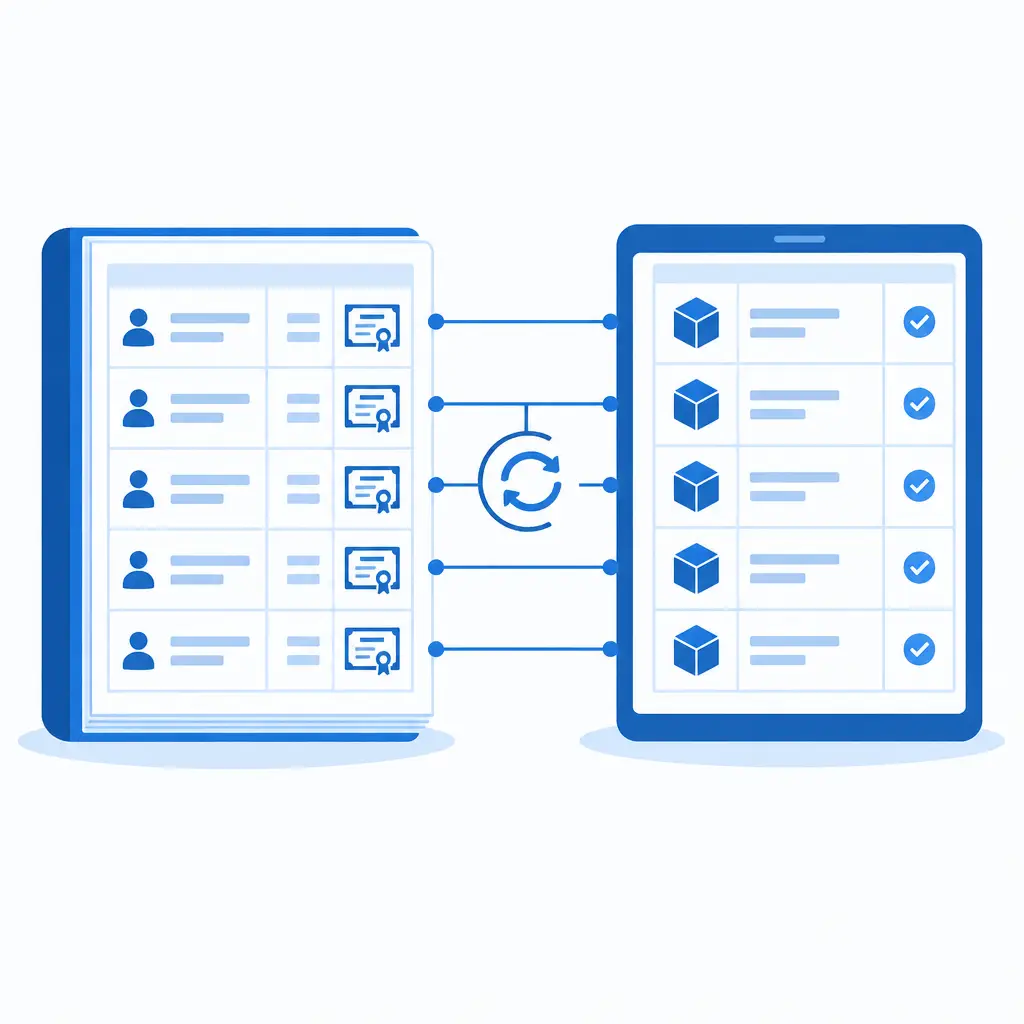
Wo ein Depot in der Kette steht, kann der Eigentumsnachweis weiterhin an den Unterlagen dieses Depots verankert sein, wobei der Token als Repräsentation dient. Das beeinflusst, was ein Wirtschaftsprüfer als Nachweis für Existenz und Rechte akzeptiert. Die Abstimmung eines Unternehmens sollte daher in der Lage sein, drei Dinge abzugleichen: die Aufzeichnung auf Token-Ebene, die Erklärung des Verwahrers oder Depots und den Saldo im Hauptbuch. Wenn eine der drei nicht auf Anfrage vorgelegt werden kann, hat der Prüfpfad eine Lücke.
Bewertung und Fair-Value-Inputs
Treasurys und börsennotierte Aktien haben normalerweise beobachtbare Preise, was die Bewertung einfacher macht als bei vielen krypto-nativen Assets. Die Feinheit liegt im Timing und im Handelsplatz. Wenn ein Token nach einem anderen Zeitplan gehandelt oder abgewickelt wird als das zugrunde liegende Wertpapier, benötigt der zum Periodenende verwendete Preis eine dokumentierte Quelle und einen dokumentierten Stichtag. Software, die eine einzige Preisquelle auf alles anwendet, ohne die Quelle pro Asset zu verfolgen, erzeugt vermeidbare Prüfungsfragen.
Was das für B2B-Leser bedeutet: Unternehmen, CFOs und Wirtschaftsprüfer
Die Zielgruppe dieser Entwicklung ist nicht der Privatanleger. Es sind Wirtschaftsprüfungsgesellschaften mit institutionellen Kunden, Unternehmensschatzmeister, die möglicherweise tokenisierte geldmarktähnliche Instrumente halten, Fondsadministratoren und Wirtschaftsprüfer, die diese Positionen früher als viele erwartet prüfen werden.
Wirtschaftsprüfungsgesellschaften und Fondsadministratoren
Onboarding-Checklisten für Kunden sollten nun eine Frage zu tokenisierten Wertpapieren und der Plattform oder dem Depot enthalten, über die sie gehalten werden. Wenn ein Kunde angibt, eine tokenisierte Treasury zu halten, muss die Gesellschaft den Emittenten, den Verwahrer, das Netzwerk und die damit verbundenen Rechte kennen. Diese Felder von Anfang an konsistent zu erfassen, erspart Nacharbeit zum Jahresende. Hier verdient sich digitale Asset-Buchhaltungssoftware ihren Platz: Sie kann Token-Identifikatoren, Wallet- oder Kontoadressen und Verwahrerreferenzen zusammen mit dem Buchungssatz speichern, statt in einem separaten Dokument, das niemand abstimmt.
CFOs und Unternehmensschatz
Schatzteams sollten auf tokenisierte geldmarktähnliche und Treasury-Produkte achten, die in Bank- und Verwahrungsangeboten auftauchen. Die Entscheidung, sie zu halten, ist eine Frage der Schatzpolitik, und die Rechnungslegung folgt der rechtlichen Substanz. Ein CFO sollte die Bank oder den Verwahrer um eine schriftliche Beschreibung bitten, wie die Position erfasst, wie sie getrennt und was bei einem operativen Ausfall geschieht. Richtliniendokumente für zulässige Instrumente sollten aktualisiert werden, bevor die erste Position gekauft wird, nicht danach.
Wirtschaftsprüfer und interne Revision
Für Wirtschaftsprüfer sind die Fragen Existenz, Rechte und Pflichten, Bewertung und Vollständigkeit. Bestätigungsverfahren müssen möglicherweise sowohl das Depot als auch etwaige Aufzeichnungen auf Blockchain-Ebene adressieren. Die interne Revision sollte prüfen, ob das Unternehmen einen Token-Bestand unabhängig verifizieren kann und ob der Zugriff auf Schlüssel oder Konten mit derselben Sorgfalt kontrolliert wird wie der Bankzugriff. Unsere umfassendere Arbeit zum Enterprise-Risikomanagement für krypto-aktive Unternehmen ist hier relevant, da operationelle und Verwahrungsrisiken im Zentrum dieser Kontrollen stehen.
Steuer- und Compliance-Aspekte im Blick behalten
Der Quellartikel ist eine Marktstruktur-Geschichte und sagt nichts über Steuer- oder AML-Behandlung aus, daher bleibt dieser Abschnitt auf der Ebene der zu stellenden Fragen. Er beschreibt keine Verfügung oder Regel.
Die steuerliche Behandlung folgt der Substanz
Für US-Steuerzahler gilt als allgemeiner Ausgangspunkt, dass der steuerliche Charakter eines tokenisierten Wertpapiers dem zugrunde liegenden Instrument und den damit vermittelten Rechten folgt. Zinsen auf eine tokenisierte Treasury und Dividenden auf eine tokenisierte Aktie werfen dieselben Berichterstattungsfragen auf wie die traditionellen Versionen. Anschaffungskosten, Haltedauer und Losverfolgung gelten weiterhin. Was sich ändert, ist die Datenquelle: Transaktionsaufzeichnungen können von einem Depot, einer Bank oder einem Ledger stammen statt von einer einzigen Brokerage-Abrechnung. Unternehmen, die Steuererklärungen für Kunden vorbereiten, sollten bestätigen, welche Partei die Steuerbescheinigungen ausstellen wird, und nicht annehmen, dass eine Blockchain-Aufzeichnung diese ersetzt.
AML- und Sanktionsprüfung
Tokenisierte Wertpapiere, die durch regulierte Depotinfrastruktur fließen, haben eine andere Compliance-Position als Token auf offenen Netzwerken, obwohl Gegenparteien und Wallets weiterhin verstanden werden müssen. Teams, die bereits Blockchain-Analysen und Sanktionsprüfungen für Krypto durchführen, sollten entscheiden, ob diese Kontrollen auf tokenisierte Wertpapiere ausgedehnt werden, und die Begründung in jedem Fall dokumentieren. Jüngste Durchsetzungs- und Sanktionsentwicklungen, wie die FATF-Erklärungen vom Oktober 2026, erinnern daran, dass Listen mit Jurisdiktionsrisiken direkt in die Transaktionsüberwachung einfließen.
Grenzüberschreitende Überlegungen
Die Geschichte ist als global eingestuft, und mehrere der genannten Teilnehmer sind grenzüberschreitend tätig. Ein Unternehmen mit Kunden oder Einheiten in mehr als einer Jurisdiktion sollte unterschiedliche regulatorische Einstufungen für dasselbe tokenisierte Instrument erwarten. Unsere Berichterstattung über Hongkongs SFC-Tokenisierungsvorstoß zeigt, wie ein anderer großer Markt an dieselbe Verschiebung herangeht.
Praktische nächste Schritte für Finanzteams
Nichts hiervon erfordert heute ein großes Projekt, aber ein paar Schritte verhindern Hektik, sobald Kunden oder Gegenparteien beginnen, diese Instrumente zu halten.
Eine kurze Bereitschafts-Checkliste
Beginnen Sie mit dem Datenmodell. Bestätigen Sie, dass Ihr Ledger einen Token-Identifikator, den Identifikator des zugrunde liegenden Wertpapiers, den Verwahrer oder das Depot, das Netzwerk und die rechtliche Form der Forderung als separate Felder erfassen kann. Prüfen Sie dann die Abstimmung: Können Sie Aufzeichnungen auf Token-Ebene mit Verwahreraussagen und dem Hauptbuch ohne manuelle Nacherfassung verknüpfen? Überprüfen Sie als Nächstes die Richtlinien für Bewertungsquellen und Stichtage sowie dafür, wer eine neue Instrumentenart genehmigen darf. Informieren Sie schließlich Ihr Prüfungsteam, damit Nachweisanforderungen vor der Prüfung vor Ort konzipiert werden, nicht währenddessen.
Die Wahl der Werkzeuge
Wenn Sie Krypto-Buchhaltungssoftware oder eine umfassendere Plattform evaluieren, testen Sie sie mit tokenisierten Wertpapieren, nicht nur mit Spot-Krypto. Fragen Sie, ob sie Instrumente mit Kupons oder Dividenden verarbeiten kann, ob sie mehrere Preisquellen unterstützt und ob sie einen prüfungsfähigen Prüfpfad exportiert. Ein Tool, das nur auf Börsengeschäfte und Wallet-Transfers ausgelegt ist, benötigt möglicherweise zusätzliche Kontrollen, um mit Wertpapieren umzugehen, die zufällig tokenisiert sind.
Was Sie nicht annehmen sollten
Nehmen Sie nicht an, dass die Aktivität von Morgan Stanley bedeutet, dass tokenisierte Aktien jetzt breit für Kunden verfügbar sind. Der eigene Zeitplan der Bank für die Unterstützung tokenisierter Aktien auf ihrem Handelssystem deutet auf das erste Quartal 2027 hin. Nehmen Sie auch keine einheitliche Behandlung über Institute hinweg an. Die genannten Teilnehmer integrieren möglicherweise jeweils unterschiedlich, und ihre Offenlegungen sind die maßgebliche Referenz dafür, wie ein bestimmtes Produkt funktioniert.
Häufig gestellte Fragen
Hat Morgan Stanley tokenisierte Aktien für Kunden eingeführt?
Laut Quelle nicht. Die Bank gibt an, US-Aktien und Treasurys über den DTCC-Dienst tokenisiert zu haben. Unabhängig davon erwartet sie, tokenisierte Aktien im ersten Quartal 2027 auf ihrem alternativen Handelssystem zu unterstützen.
Welche Institutionen haben Zugang zum Tokenisierungsdienst von DTCC?
DTC nannte neben Morgan Stanley Bank of America, Barclays, BNP Paribas, Citi, Fidelity Investments, JPMorgan, State Street und UBS, weitere Nutzer sollen schrittweise eingebunden werden.
Ändert die Tokenisierung eines Wertpapiers die steuerliche Behandlung?
Die Quelle geht nicht auf Steuern ein. Als allgemeiner Ausgangspunkt folgt der steuerliche Charakter dem zugrunde liegenden Instrument und den damit verbundenen Rechten, sodass eine tokenisierte Treasury oder Aktie auf derselben Grundlage analysiert werden sollte wie die traditionelle Version. Bestätigen Sie Einzelheiten mit einem qualifizierten Berater.
Wonach sollte ein Wirtschaftsprüfer zuerst fragen?
Nach der rechtlichen Beschreibung der Forderung, der Erklärung des Verwahrers oder Depots und einer Möglichkeit, die Aufzeichnung auf Token-Ebene unabhängig zu verifizieren. Dann stimmen Sie alle drei mit dem Hauptbuch ab.
Ist Tabellenkalkulations-Buchhaltung für tokenisierte Wertpapiere noch praktikabel?
Für sehr kleine, statische Positionen mag es sein. Mit wachsendem Volumen, zunehmenden Instrumentenarten und Verwahrern wird spezialisierte digitale Asset-Buchhaltungssoftware mit Prüfpfaden und Abstimmung deutlich leichter zu verteidigen.
Quelle: The Block