
Comptabilité DeFi : ce que les mécanismes des protocoles signifient pour vos livres
La comptabilité DeFi commence par la compréhension de ce que le protocole fait réellement de vos actifs. L'explication DeFi 201 de The Block décrit la finance décentralisée comme un système connecté de contrats intelligents, de pools de liquidité, d'oracles, de gouvernance et d'intégrations composables, et chacun de ces éléments crée des transactions qu'une équipe finance doit classer, valoriser et rapprocher. Si votre entité négocie, prête, fournit de la liquidité ou vote on-chain, les mécanismes ci-dessous constituent la matière première de votre grand livre.
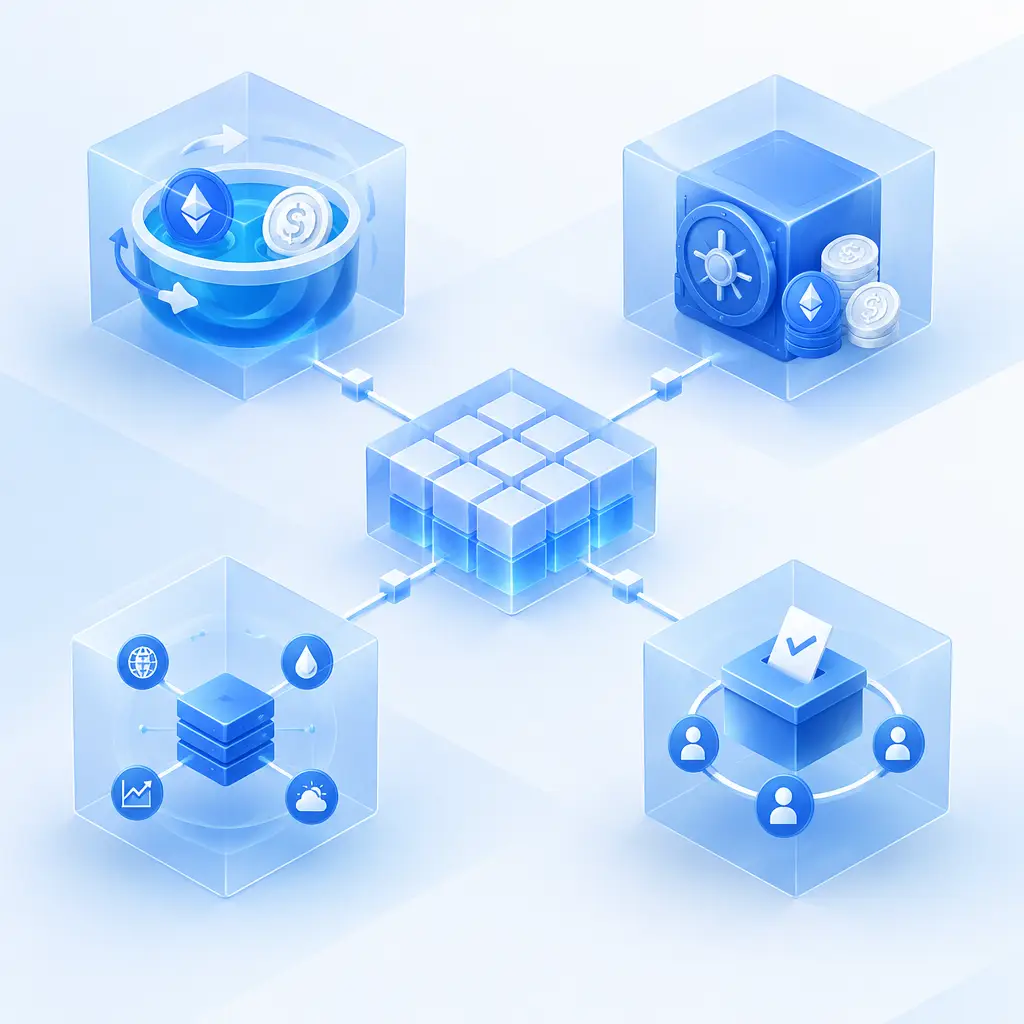
Il s'agit d'une explication pédagogique, et non d'un changement réglementaire. Elle n'annonce ni nouvelle règle, ni nouvelle norme, ni nouvelle échéance. Sa valeur pour les comptables, les auditeurs et les directeurs financiers est différente : elle expose, en un seul endroit, les briques de la DeFi, ce qui en fait une liste de contrôle utile pour déterminer si votre logiciel de comptabilité crypto et vos procédures de tenue de livres capturent bien ce qui se passe on-chain. Ci-dessous, nous reprenons le cadre de la source et le traduisons en questions de comptabilité, de fiscalité et de contrôle.
Pourquoi la DeFi est un système, et non une liste d'applications
La source avance un point de cadrage qui compte pour les équipes finance : la DeFi se comprend mieux comme un système de protocoles connectés que comme des applications isolées. Ses composantes principales sont les échanges décentralisés, les protocoles de prêt, les agrégateurs de rendement, les oracles, les produits dérivés décentralisés, la gouvernance et la composabilité. Un seul portefeuille peut en toucher plusieurs au cours d'un même après-midi, et les sorties d'un protocole deviennent souvent les entrées d'un autre.
La source se montre également prudente sur un point conceptuel. La DeFi ne supprime pas toute forme d'intermédiation. Elle déplace l'endroit où s'opère la coordination. Les règles qu'une plateforme, un courtier, un échange ou une banque appliqueraient normalement sont encodées dans des contrats intelligents, des systèmes de gouvernance, des flux d'oracles et des mécanismes de liquidité. Pour un comptable, ce basculement a une conséquence pratique : il n'y a souvent ni relevé de contrepartie, ni confirmation de courtier, ni récapitulatif de compte bancaire. L'enregistrement on-chain constitue la preuve principale, et votre équipe doit l'interpréter.
Les briques communes
La plupart des protocoles combinent quelques éléments : utilisateurs, contrats intelligents, fournisseurs de liquidité, traders, emprunteurs, prêteurs, participants à la gouvernance et fournisseurs de données externes. La combinaison exacte dépend du type de protocole. Lorsque vous intégrez un nouveau protocole dans vos processus, identifier les rôles que votre entité y joue est la première étape. Une entité qui fournit de la liquidité présente un ensemble d'enregistrements, de risques et de questions fiscales différent de celui d'une entité qui se contente d'échanger des jetons ou d'emprunter contre des garanties.
Pourquoi cela compte pour la conception des contrôles
Parce que les protocoles dépendent les uns des autres, une défaillance peut se propager. La source note que les dépendances peuvent transmettre des défaillances de contrats intelligents, d'oracles, de garanties, de ponts ou de gouvernance à travers la DeFi. C'est un point de gestion des risques autant que technique, et c'est pourquoi nous associerions tout inventaire DeFi à une vision de la gestion des risques d'entreprise pour les acteurs crypto. Si vos livres montrent un actif logé dans un coffre, votre registre des risques doit aussi montrer quels protocoles, oracles et ponts le sous-tendent.
Négociation et liquidité : ce que les échanges et les pools créent dans vos enregistrements
La source retrace l'évolution des échanges décentralisés. Les premiers modèles s'inspiraient des carnets d'ordres, où acheteurs et vendeurs publient des offres et des demandes. Les carnets d'ordres on-chain peuvent être coûteux et inefficaces en capital, car chaque mise à jour d'ordre consomme du gas et la liquidité peut rester inactive. Les teneurs de marché automatisés ont changé le modèle : les traders ne s'apparient plus avec l'ordre d'une autre personne mais négocient contre un pool de liquidité partagé alimenté par des fournisseurs de liquidité. Un pool de liquidité est un contrat intelligent qui détient des jetons, et une formule algorithmique fixe les prix à partir des réserves du pool.
Teneurs de marché automatisés et swaps
Le modèle à produit constant maintient le produit des deux réserves de jetons constant, de sorte que les prix évoluent automatiquement lorsque les traders achètent un actif et en ajoutent un autre. La source décrit ce modèle comme simple et résilient, tout en notant qu'il répartit la liquidité sur tous les prix possibles, ce qui peut être inefficace en capital. Elle cite aussi d'autres modèles : les AMM à liquidité concentrée, à somme constante et hybrides, ainsi que le routage fondé sur des intentions par des solveurs concurrents.
Pour la tenue de livres, le point pratique est qu'un swap est une cession d'un actif et l'acquisition d'un autre, exécutée contre un contrat plutôt que contre une personne. Chaque swap porte une date, un couple de quantités, des frais de réseau payés en gas et un prix implicite issu du pool. Un processus de tenue de livres qui ne lit que des fichiers CSV d'échange manquera tout cela. Un logiciel de comptabilité d'actifs numériques doit ingérer directement les transactions on-chain, y compris la composante gas, et valoriser les deux jambes au moment de l'exécution.
Fourniture de liquidité et éléments à enregistrer
Les fournisseurs de liquidité déposent des actifs dans des pools pour que d'autres puissent négocier, et peuvent percevoir une part des frais de négociation. La source souligne qu'il ne s'agit pas d'un revenu passif sans risque : les rendements dépendent du volume de négociation, des paliers de frais, des mouvements de prix, de la conception du pool et de la perte impermanente. Du point de vue comptable, cette phrase contient plusieurs questions distinctes auxquelles votre équipe doit répondre.
- À quoi l'entité a-t-elle renoncé en déposant des actifs, et qu'a-t-elle reçu en retour ?
- Comment les frais courus sont-ils comptabilisés, et à quel moment sont-ils réalisés ?
- Comment la position est-elle valorisée à la date de clôture, sachant que sa composition change lorsque les prix évoluent ?
- Comment la perte impermanente est-elle reflétée, le cas échéant, dans l'évaluation de la position ?
La source ne prescrit aucun traitement comptable, et nous non plus ici. Le traitement dépend de votre référentiel de reporting, de votre juridiction et de l'avis de votre auditeur. Ce que l'explication vous apporte, c'est le vocabulaire pour documenter les faits : conception du pool, palier de frais, dates de dépôt et de retrait et évolution des prix sur la période de détention.
Prêt, coffres de rendement et oracles : là où les questions de bilan se multiplient
Le prêt est le domaine où la DeFi ressemble le plus à la finance classique, et aussi où les différences deviennent les plus marquées pour un préparateur d'états financiers.
Prêt surcollatéralisé
La source explique que les protocoles de prêt DeFi permettent aux utilisateurs de fournir des actifs pour percevoir un rendement et d'emprunter contre des garanties sans banque traditionnelle. Les contrats intelligents remplacent les relations de prêt bilatérales par des marchés mutualisés qui fixent les règles, gèrent les garanties et exécutent les liquidations automatiquement. Un protocole typique recourt à la surcollatéralisation : un emprunteur dépose une garantie, emprunte une valeur inférieure contre celle-ci et doit maintenir la position saine. Si la valeur de la garantie chute trop fortement, le protocole peut liquider la position pour protéger le pool. Le contenu du cours aborde également les taux fondés sur l'utilisation, les APY de dépôt et d'emprunt, et les facteurs de santé.
Pour une équipe finance, trois enregistrements comptent. Premièrement, la garantie déposée, qui peut rester un actif de l'entité mais être restreinte en pratique. Deuxièmement, le montant emprunté et le coût d'emprunt couru, qui varie avec l'utilisation. Troisièmement, tout événement de liquidation, qui constitue une cession forcée selon les modalités fixées par le protocole. Les équipes trésorerie doivent surveiller les facteurs de santé comme indicateur de risque et s'assurer que les enregistrements comptables permettent de reconstituer une liquidation après coup.
Agrégateurs de rendement et coffres
Les agrégateurs de rendement orientent les dépôts entre plusieurs stratégies et automatisent la capitalisation. Les utilisateurs déposent dans un coffre, et l'agrégateur suit une stratégie. La source précise que cela ne supprime pas le risque : cela ajoute une exposition aux contrats intelligents, un risque de stratégie, une politique de frais, un risque de gouvernance et une dépendance à des keepers ou agents d'automatisation. Elle souligne aussi que l'optimisation du rendement est un mécanisme à comprendre, et non une recommandation.
Les coffres compliquent la tenue de livres parce que l'entité peut détenir un jeton de reçu ou de part tandis que les actifs sous-jacents circulent entre protocoles sans action supplémentaire de l'utilisateur. Vos enregistrements doivent relier le jeton de reçu au dépôt sous-jacent et à la stratégie, faute de quoi le bilan affiche un actif que personne ne peut expliquer à un auditeur.
Oracles : pourquoi ils sont une donnée comptable
Les marchés de prêt ont besoin de prix d'actifs pour valoriser les garanties, les dérivés ont besoin de prix de référence, les actifs synthétiques ont besoin de données externes et les liquidations dépendent d'informations de prix exactes et opportunes. Les oracles fournissent ces données aux contrats intelligents. Parce que les contrats s'exécutent automatiquement sur les entrées d'oracles, la source qualifie la conception des oracles de question de sécurité centrale : des données erronées, retardées, manipulées ou concentrées peuvent créer des pertes dans les systèmes de négociation, de prêt, de dérivés et de liquidation. Les conceptions plus résilientes combinent plusieurs sources et agrègent les observations avant de publier une valeur on-chain, ce qui réduit la dépendance à un seul fournisseur mais n'élimine ni la latence, ni la corrélation des sources, ni le risque de gouvernance.
Le parallèle comptable est direct. Votre propre valorisation repose aussi sur des sources de prix. Si un protocole a liquidé une position à un prix d'oracle différent du prix de marché que votre équipe utilise pour la valorisation de fin de période, vous devrez expliquer l'écart. Documenter votre politique de prix et la source de prix pour chaque classe d'actifs relève de la même discipline appliquée à votre côté du grand livre.
Dérivés, gouvernance et composabilité : les enregistrements les plus difficiles à tenir
Le dernier groupe de la source est celui où la complexité opérationnelle culmine.
Dérivés décentralisés
Les dérivés décentralisés créent une exposition à des actifs ou à des résultats de marché sans nécessairement détenir l'actif sous-jacent. La source cite les contrats à terme perpétuels, les options, les actifs synthétiques et d'autres instruments collatéralisés, et énumère les mécanismes clés : garanties, marge, taux de financement, seuils de liquidation et contrôles de risque du protocole. Les contrats à terme perpétuels n'ont pas d'échéance et utilisent des paiements de financement pour maintenir les prix des contrats alignés sur les prix au comptant. Comme d'autres produits DeFi, les dérivés peuvent améliorer l'efficacité du capital mais introduisent aussi des préoccupations de levier, de liquidation, d'oracle et de risque systémique.
Les paiements de financement sont des flux de trésorerie récurrents qui peuvent aller dans un sens comme dans l'autre. Un processus de tenue de livres doit disposer d'une politique claire pour les enregistrer et d'une méthode claire pour séparer la marge de garantie des résultats réalisés et latents sur la position.
Jetons de gouvernance et trésoreries
De nombreux protocoles sont gouvernés par des DAO, des jetons de gouvernance, des propositions, des systèmes de vote, de la délégation et des trésoreries. La gouvernance décide de la manière dont les protocoles mettent à jour leurs paramètres, allouent des incitations, gèrent les mises à niveau et réagissent au risque. Les propositions peuvent exiger un quorum avant qu'un vote ne prenne effet. La source signale aussi les inconvénients : le vote pondéré par les jetons peut donner une influence démesurée aux grands détenteurs, une faible participation peut fragiliser les décisions et la délégation peut centraliser le contrôle effectif.
Si votre entité détient des jetons de gouvernance, deux questions se posent. Comment ces participations sont-elles classées et évaluées ? Et les droits de vote ou la délégation créent-ils des obligations d'information ou des considérations de parties liées pour votre reporting ? Ce sont des jugements qui vous appartiennent, à vous et à votre auditeur, mais l'explication montre clairement pourquoi ces questions se posent. Les décisions de gouvernance peuvent modifier des paramètres de protocole qui affectent directement le rendement, le risque ou la disponibilité des actifs que votre entité a déployés.
Composabilité et exposition en couches
La source décrit la composabilité comme la combinaison de protocoles à la manière de legos financiers pour créer de nouveaux produits. C'est aussi ainsi que les défaillances se propagent : un bug de contrat intelligent, une erreur d'oracle, un problème de garantie, une défaillance de pont ou une décision de gouvernance à un endroit peut atteindre des positions plusieurs couches plus loin. Pour les enregistrements, cela signifie qu'une seule position économique peut couvrir plusieurs contrats. Chaque saut peut générer sa propre transaction, ses frais et son jeton de reçu. Un bon plan de comptes pour l'activité DeFi suit la position dans son ensemble tout en conservant les étapes on-chain individuelles qui la justifient.
L'actualité répressive rappelle que ces systèmes attirent les attaquants. Les lecteurs qui suivent l'extradition d'un présumé exploiteur du pont Nomad reconnaîtront les risques de ponts et de contrats intelligents que l'explication énumère de façon abstraite.
Ce que les équipes finance et les déclarants individuels doivent faire ensuite
L'explication est de nature pédagogique générale et n'aborde aucune règle fiscale ; rien de ce qui suit n'en est donc tiré comme affirmation juridique. C'est notre lecture de ce que les mécanismes impliquent pour la pratique.
Pour les cabinets, les directeurs financiers et les auditeurs
- Établissez un inventaire des protocoles. Listez chaque protocole, pool, coffre et système de gouvernance que votre entité ou votre client touche, et étiquetez les mécanismes utilisés par chacun.
- Associez chaque mécanisme à un enregistrement. Les swaps, les frais courus, les dépôts et jetons de reçu, les positions empruntées, les liquidations, les paiements de financement et les participations de gouvernance nécessitent chacun une politique d'enregistrement définie.
- Documentez les sources de prix. Parce que les oracles déterminent les résultats on-chain et que votre valorisation détermine les états financiers, notez quelle source de prix vous utilisez et pourquoi, ainsi que la manière dont vous traitez les écarts.
- Testez vos outils. Confirmez que votre logiciel de tenue de livres crypto lit les données on-chain, capture les coûts de gas et relie les jetons de reçu aux positions sous-jacentes, plutôt que de dépendre de relevés de type échange.
- Conservez une piste de preuves. Parce qu'il n'existe pas de relevé d'intermédiaire, conservez les hachages de transactions, les adresses de contrats et les horodatages comme support d'audit.
Pour les déclarants individuels et les conseillers qui les accompagnent
Si vous avez utilisé un DEX, fourni de la liquidité, emprunté contre des garanties ou rejoint un coffre, vous avez probablement créé plus d'événements imposables et déclarables que ne le suggère le solde de votre portefeuille. Nous recommandons d'exporter l'intégralité de votre historique on-chain pour l'année et de vérifier que chaque swap, dépôt et retrait de liquidité, récompense et liquidation y figure. Le traitement fiscal varie selon les pays et selon la transaction spécifique ; confirmez-le auprès des orientations de votre administration fiscale ou d'un conseiller qualifié. Pour avoir une idée de la façon dont les régulateurs envisagent la déclaration autour des plateformes décentralisées, voyez comment les DEX pourraient être traités comme des courtiers dans le cadre de la proposition de taxe sur les actifs numériques de l'Illinois.
Ce que la source ne vous dit pas
L'explication n'énonce ni obligations réglementaires, ni exigences de reporting, ni normes comptables, et nous n'en avons déduit aucune. Elle ne quantifie pas non plus de taille de marché, de rendement ou de perte. Traitez-la comme une carte des mécanismes, puis appliquez les règles de votre juridiction et votre référentiel comptable pour décider comment chaque mécanisme est enregistré et déclaré. Pour une vue d'ensemble de la conformité, notre page pilier sur le reporting de conformité crypto est la bonne prochaine étape.
FAQ
Qu'est-ce que la comptabilité DeFi ?
La comptabilité DeFi est la pratique consistant à enregistrer, valoriser et déclarer l'activité qui se déroule via des contrats intelligents, comme les swaps, la fourniture de liquidité, le prêt, l'emprunt, les dépôts en coffre, les dérivés et les participations de gouvernance. Comme il n'existe souvent pas de relevé d'intermédiaire, l'enregistrement on-chain devient la preuve principale.
Pourquoi un export d'échange standard ne suffit-il pas pour l'activité DeFi ?
Les transactions DeFi se produisent entre des portefeuilles et des contrats, et non dans la base de données d'une seule plateforme. Les coûts de gas, les jetons de reçu, les parts de pool et les interactions multi-étapes entre protocoles n'apparaîtront pas dans un fichier de type échange ; vos outils doivent donc lire directement les données on-chain.
L'explication DeFi 201 indique-t-elle comment comptabiliser les positions dans les pools de liquidité ?
Non. Elle explique comment fonctionnent les pools, les frais et la perte impermanente, et note que les rendements dépendent du volume, des paliers de frais, des mouvements de prix et de la conception du pool. Le traitement comptable dépend de votre référentiel de reporting, de votre juridiction et de votre auditeur ; documentez donc les faits et validez la politique avec votre conseiller.
Quel est l'impact des oracles sur les livres ?
Les oracles alimentent en prix la logique de prêt, de dérivés et de liquidation. Si un protocole agit sur un prix d'oracle différent de la source que votre équipe utilise pour la valorisation, vous devrez peut-être rapprocher l'écart. Rédiger votre propre politique de prix rend cette explication bien plus facile.
Que doit faire un cabinet en premier lorsqu'un client utilise la DeFi ?
Établir un inventaire des protocoles, pools, coffres et systèmes de gouvernance concernés, étiqueter les mécanismes utilisés par chacun et confirmer que votre logiciel capture chaque catégorie. Conservez ensuite les hachages de transactions, les adresses de contrats et les horodatages comme piste de preuves.
Source : The Block