
Hongkongs Ensemble-Pilot führt tokenisiertes Zentralbankgeld rund um die Uhr ein
Hongkongs Pilotprojekt für tokenisierte Einlagen muss nicht mehr auf das Ende des Bankarbeitstags warten, um eine Zahlung abzuschließen. Die Hong Kong Monetary Authority (HKMA) hat ihren Ensemble-Pilot erweitert, sodass das Interbank-Abwicklungsbein nun tokenisiertes Zentralbankgeld nutzen kann, das rund um die Uhr verfügbar ist, und nicht mehr nur das RTGS-System während seiner Betriebszeiten. Für alle, die Crypto-Buchhaltungssoftware für Banken, Unternehmen oder deren Prüfer auswählen, ist die praktische Botschaft einfach: Abwicklungsereignisse können jetzt zu jeder Stunde eintreffen, und Ihr Ledger muss sie als vollwertige, endgültige Buchungen behandeln.
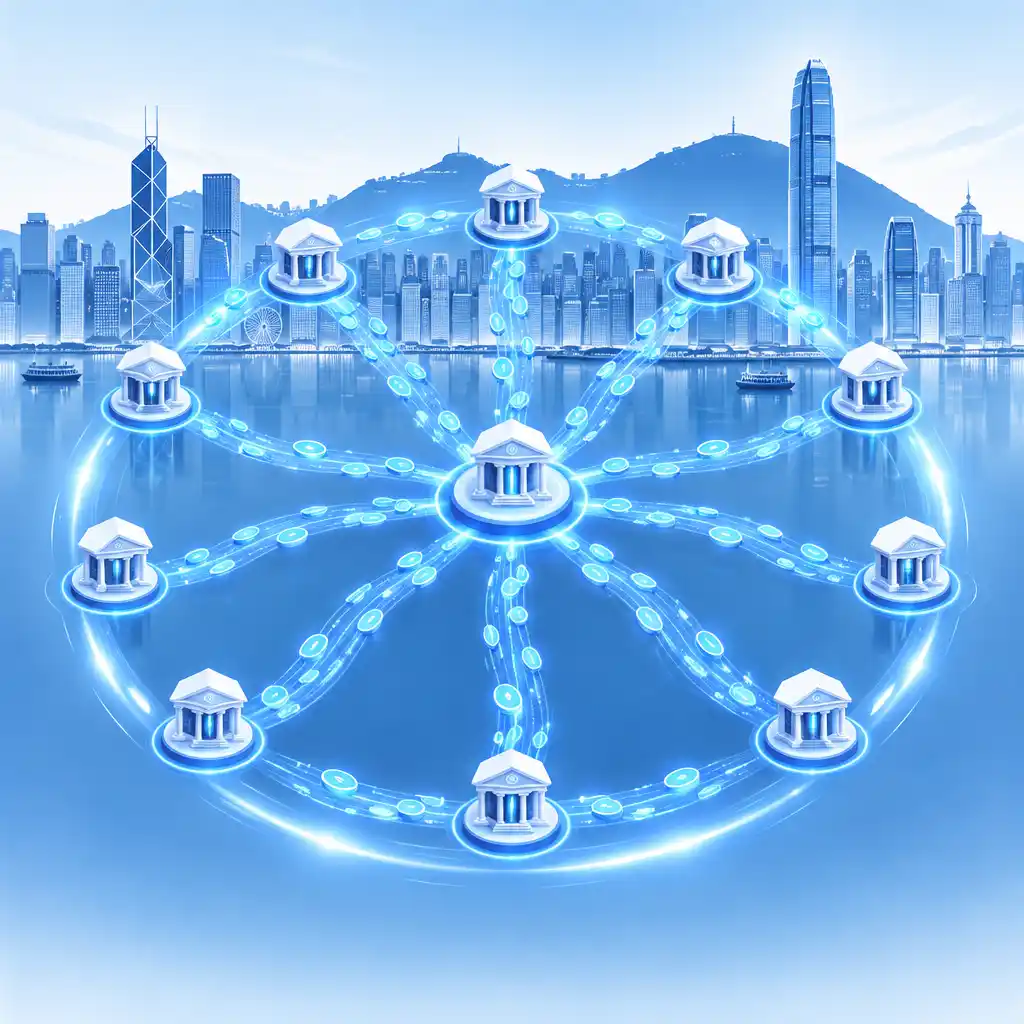
Dieser Artikel fasst zusammen, was die Quelle berichtet, warum die Zwei-Bein-Struktur für die Buchhaltung wichtig ist und was Finanzteams, Prüfer und CFOs jetzt prüfen sollten. Er bleibt bei dem, was über den Pilot veröffentlicht wurde. Wo die Auswirkungen auf Buchhaltung und Steuern über die Berichterstattung hinausgehen, handelt es sich um eine Analyse, nicht um angekündigte Regeln.
Was die HKMA im Ensemble-Pilot geändert hat
Ensemble ist der von der HKMA betriebene Pilot für tokenisierte Einlagen. Bislang stützte sich der Interbank-Abwicklungskanal im Pilot auf RTGS, das Echtzeit-Bruttoabwicklungssystem, das innerhalb festgelegter Zeiten läuft. Das Update ergänzt eine zweite Option: tokenisiertes Zentralbankgeld, das rund um die Uhr verfügbar ist. Das bedeutet, dass der Abwicklungsschritt hinter einer tokenisierten Einlagenzahlung nicht mehr an die Öffnungszeiten des konventionellen Systems gebunden ist.
Warum eine gespiegelte Interbank-Zahlung nötig ist
Die Berichterstattung erklärt die Logik. Eine tokenisierte Einlage ist eine Verbindlichkeit der Bank, die sie ausgegeben hat. Da jede teilnehmende Bank ihre eigenen Einlagen-Token ausgibt, kann eine Zahlung zwischen Kunden zweier verschiedener Banken nicht einfach einen Token bewegen und damit erledigt sein. Jede Token-Zahlung muss durch eine Interbank-Zahlung gespiegelt werden, damit die Banken die zugrunde liegende Verpflichtung untereinander abwickeln. Dieses gespiegelte Bein ist der Teil, der nun in tokenisierte Form überführt wurde und nicht mehr auf die Betriebszeiten von RTGS beschränkt ist.
Einfach gesagt: In einem kommerziellen Ereignis geschehen zwei Dinge: die kundenseitige Bewegung eines Bankeinlagen-Tokens und die Bank-zu-Bank-Abwicklung, die sie absichert. Vor dieser Änderung konnte das erste grundsätzlich immer aktiv sein, während das zweite warten musste. Jetzt können beide durchgehend laufen.
Breitere Teilnahme
Die HKMA hat den Pilot auch ausgeweitet. Die Zahl der teilnehmenden Banken ist von sieben auf 12 gestiegen, und die Zahl der sonstigen Pioneer-Nutzer von 13 auf 20. Die Quelle erwähnt eine Liste dieser Teilnehmer, die im hier verfügbaren Auszug jedoch nicht wiedergegeben wird, sodass dieser Artikel sie nicht namentlich nennt.
| Pilot-Element | Vorher | Jetzt |
|---|---|---|
| Interbank-Abwicklungsasset | RTGS, innerhalb der Betriebszeiten | Ergänzt tokenisiertes Zentralbankgeld, rund um die Uhr verfügbar |
| Teilnehmende Banken | 7 | 12 |
| Sonstige Pioneer-Nutzer | 13 | 20 |
Anwendungsfälle: Unternehmens-Treasury und tokenisierte Geldmarktfonds
Die wichtigsten Anwendungsfälle im Pilot waren Treasury-Zahlungen von Unternehmen mit tokenisierten Einlagen sowie Investitionen in tokenisierte Geldmarktfonds (MMFs). Die Quelle ergänzt eine relevante Marktentwicklung: Erst letzte Woche hat Hongkong den regulierten Handel mit tokenisierten MMFs über eine der lokalen Krypto-Börsen gestartet.
Bargeld in Fonds und zurück bewegen
Laut Berichterstattung bedeutet die Kombination, dass Unternehmen Geld in tokenisierte Fonds einbringen oder daraus abziehen können, ohne auf die üblichen Zeichnungs- und Rücknahmefenster zu warten. Für einen Treasurer ändert das den Rhythmus des Cash-Managements. Überschüssiges Bargeld könnte außerhalb der traditionellen Zeiten in einem tokenisierten MMF geparkt und bei Bedarf zurückgezogen werden, wobei auch das Abwicklungsbein außerhalb der traditionellen Zeiten verfügbar ist.
Das ist eine kommerzielle und operative Veränderung, aber auch eine Veränderung bei der Erfassung. Eine Zeichnung, die am Samstagabend abgewickelt wird, bleibt eine Zeichnung, doch Stichtag, Cut-off-Behandlung und die Klassifizierung als Bargeld versus Investition hängen davon ab, wann und wie die Transaktion abgewickelt wurde. Finanzteams sollten nicht davon ausgehen, dass Wochenend- oder Nachtaktivitäten sauber in den Batch des nächsten Geschäftstags fallen.
Andere Zentralbankinitiativen
Die Quelle merkt an, dass auch andere Zentralbanken tokenisiertes Zentralbankgeld ermöglichen, und nennt dabei Europas Pontes, während sie einschränkt, dass sich die dortigen Cash-Token in der Phase des minimal viable product befinden. Der Auszug ist bei der vollständigen Liste vergleichbarer Projekte unklar, daher ist es am sichersten, Hongkongs Änderung als einen von mehreren frühen Schritten in dieselbe Richtung mit unterschiedlichem Reifegrad zu betrachten, nicht als etablierten globalen Standard.
Buchhalterische Implikationen für Unternehmen, CFOs und Prüfer
Nichts des Folgenden ist ein angekündigter Buchhaltungsstandard. Es ist die Lesart eines Praktikers dazu, wie ein Zwei-Bein-Abwicklungsmodell rund um die Uhr die Bücher berührt. Die richtige Behandlung hängt von Ihrem Rechnungslegungsrahmen, dem konkreten Instrument und der Auffassung Ihres Prüfers ab.
Ansatz, Timing und Cut-off
Durchgehende Abwicklung setzt den Cut-off unter Druck. Wenn eine Zahlung um 02:00 Uhr an einem Nicht-Geschäftstag abgewickelt wird, zu welcher Periode und welchem Datum gehört sie? Ihre Policy sollte festlegen, ob Sie den Abwicklungs-Zeitstempel, den Handels-Zeitstempel oder eine Konvention des nächsten Geschäftstags verwenden, und sie konsequent anwenden. Prüfer, die den Cut-off testen, wollen sehen, dass die Policy existiert und dass das System sie befolgt.
Zeitzonen fügen eine weitere Ebene hinzu. Ein Zeitstempel in Hongkonger Zeit kann in einer anderen Jurisdiktion auf ein anderes Kalenderdatum fallen. Gruppen, die über Regionen hinweg konsolidieren, sollten sich auf eine einzige Referenzzeitzone für den Periodenend-Cut-off einigen und diese dokumentieren.
Zwei Beine, ein wirtschaftliches Ereignis
Da jede Token-Zahlung durch eine Interbank-Zahlung gespiegelt wird, sollten die Bücher in der Lage sein, beide zu verknüpfen. Für ein Unternehmen, das tokenisierte Einlagen hält, ist das Asset ein Anspruch gegenüber einer bestimmten Bank, und das Instrument liegt innerhalb der Verbindlichkeit dieser Bank. Für eine Bank oder einen anderen Teilnehmer, der das Interbank-Bein abwickelt, ist das Abwicklungsasset wiederum ein anderes. Ein Ledger, das jedes Bein als unabhängige Transaktion speichert, lädt zu Abstimmungsbrüchen, Doppelbuchungen und unerklärten Differenzen zum Monatsende ein.
Gute Buchhaltungssoftware für digitale Assets sollte es einem Team ermöglichen, die kundenseitige Token-Bewegung über eine gemeinsame Referenz mit ihrem Abwicklungspendant zu verknüpfen und beide in einem Prüfpfad anzuzeigen. Das erfordert keine Sonderbehandlung der Token selbst. Es erfordert disziplinierte Daten mit konsistenten Transaktions-IDs, Wallet- oder Konten-Zuordnung und Counterparty-Tags.
Klassifizierung dessen, was Sie halten
Tokenisierte Einlagen, tokenisiertes Zentralbankgeld und tokenisierte MMF-Anteile sind nicht dasselbe und sollten nicht zusammengeworfen werden. Ein Einlagen-Token ist aus Sicht des Halters eine Bankverbindlichkeit, ein Anspruch gegenüber der ausgebenden Bank. Anteile an einem tokenisierten MMF sind eine Investition. Ob ein bestimmter Bestand als Bargeld oder Bargeldäquivalent qualifiziert, ist eine Beurteilung der Einheit und ihres Prüfers nach dem anwendbaren Rahmen, informiert durch die Bedingungen des Instruments. Die Pilot-Berichterstattung klärt diese Frage nicht, und dieser Artikel tut es auch nicht. Was sie zeigt, ist, dass ein Kontenplan, der nur für volatile Krypto-Assets gebaut wurde, für diese Aktivität zu grob ist.
Was das für Crypto-Buchhaltungssoftware und Buchhaltungstools bedeutet
Die Änderung ist ein nützlicher Test dafür, ob Ihre Tools für blockchain-native Aktivität konzipiert oder lediglich aus End-of-Day-Bankfeeds angepasst wurden. Teams, die Crypto-Buchhaltungssoftware oder eine breitere Plattform evaluieren, können Folgendes als praktische Checkliste nutzen.
Fragen an Ihre Tools
- Nimmt es Transaktionen zu jeder Stunde auf und versieht sie mit Zeitstempeln, ohne Abhängigkeit von einem Batch am Bankarbeitstag?
- Kann es die beiden Beine einer tokenisierten Einlagenzahlung, die Token-Bewegung und die Interbank-Abwicklung, unter einer Referenz verknüpfen?
- Kann es Einlagen-Token, Zentralbankgeld-Token und tokenisierte Fondsanteile als separate Asset-Typen mit eigenen Policies klassifizieren?
- Unterstützt es eine definierte Cut-off-Regel und eine einzige Berichtszeitzone?
- Kann es einen sauberen Prüfpfad exportieren, der zeigt, wer was wann und gegen welche Quelldaten erfasst hat?
- Behandelt es das Counterparty-Risiko nach ausgebender Bank, da jeder Einlagen-Token eine Verbindlichkeit dieser Bank ist?
Abstimmung und Kontrollen
Abwicklung rund um die Uhr verkürzt das Zeitfenster, in dem Ausnahmen am nächsten Werktagmorgen von einem Menschen erkannt werden können. Automatisierte Abstimmung, Warnmeldungen bei nicht zugeordneten Beinen und klare Verantwortlichkeiten für Ausnahme-Warteschlangen werden wichtiger. Die Funktionstrennung gilt weiterhin: Wer eine Treasury-Bewegung genehmigt, sollte nicht dieselbe Person sein, die den Abstimmungsbruch dafür bereinigt.
Wo der breitere Kontext liegt
Diese Änderung passt zu einem breiteren Muster der Tokenisierungsaktivitäten in Hongkong. Unsere frühere Berichterstattung zu Hongkongs 24/7 tokenisierter Abwicklung und Stablecoin-Buchhaltung betrachtete die Stablecoin-Seite derselben Entwicklung, und unsere Notiz zum Tokenisierungs-Vorstoß der Hongkonger SFC behandelt die parallele Agenda der Wertpapieraufsicht. Für einen breiteren Blick auf institutionelle Tokenisierung und ihre Folgen für Finanzteams siehe worauf sich Finanzteams vorbereiten müssen, während die DTCC die Tokenisierung vorantreibt. Für die Compliance-Berichtsgrundlagen, die unter all dem liegen, beginnen Sie mit unserem Leitfaden zur Crypto-Compliance-Berichterstattung.
Steuer- und AML-Aspekte im Blick behalten
Die Quelle ist ein Marktstrukturbericht, keine steuerliche oder AML-Mitteilung, daher sind daraus keine neuen Steuerregeln oder AML-Pflichten zu berichten. Dennoch ergeben sich einige Fragen ganz natürlich, und ein sorgfältiges Team wird sie frühzeitig ansprechen.
Steuerfragen für Unternehmen
Die steuerliche Behandlung folgt typischerweise der rechtlichen und wirtschaftlichen Natur des Instruments und der Jurisdiktion des Steuerpflichtigen. Ein Einlagen-Token, der eine Bankeinlage repräsentiert, kann ganz anders behandelt werden als ein tokenisierter Fondsanteil, und das Realisationsereignis bei einer Fondsrücknahme kann sich von dem bei einer einfachen Einlagenübertragung unterscheiden. Da Unternehmen nun außerhalb der üblichen Fenster in tokenisierte MMFs ein- und aussteigen können, sollten der Zeitpunkt von Anschaffung und Veräußerung sowie die damit verbundenen Gewinn-, Ertrags- oder Fremdwährungseffekte genau erfasst werden. Bestätigen Sie die Behandlung mit Ihrem Steuerberater in der maßgeblichen Jurisdiktion, und gehen Sie nicht davon aus, dass die Neuheit des Pilots eine besondere Erleichterung oder Belastung schafft.
AML und Counterparty-Due-Diligence
Der Pilot wird von einer Zentralbank mit namentlich genannten, regulierten Teilnehmern betrieben, was ein anderes Risikoprofil ist als genehmigungsfreie Aktivität. Dennoch bedeutet Abwicklung rund um die Uhr, dass die Überwachung sich nicht auf einen Prüfzyklus zu Geschäftszeiten verlassen kann. Compliance-Teams sollten bestätigen, dass Transaktionsüberwachung, Sanktionsscreening und Eskalationsverfahren Aktivitäten außerhalb der Geschäftszeiten abdecken und dass die Aufzeichnungen jede Zahlung einem verifizierten Counterparty zuordnen. Unsere aktuelle Berichterstattung zu den FATF-Erklärungen vom Oktober 2026 erinnert daran, dass Listen mit Jurisdiktionsrisiken regelmäßig aktualisiert werden und in die Screening-Regeln einfließen sollten.
Praktische nächste Schritte für die nächsten 30 Tage
Für Buchhaltungsfirmen und Prüfer
Fragen Sie Mandanten, die tokenisierte Einlagen oder tokenisierte MMFs nutzen, wie die Abwicklung erfasst wird, wer die Cut-off-Policy verantwortet und wie die beiden Beine verknüpft sind. Aktualisieren Sie Prüfprogramme, um Transaktionen außerhalb der Geschäftszeiten zu testen, und fordern Sie die Instrumentbedingungen an, damit Klassifizierungsentscheidungen dokumentiert und nicht angenommen werden.
Für CFOs und Treasurer
Überprüfen Sie Ihre Buchhaltungspolicy für tokenisierte Instrumente, legen Sie eine Berichtszeitzone und eine Cut-off-Konvention fest, und bestätigen Sie, dass Treasury, Buchhaltung und Compliance sich auf eine einzige Quelle der Wahrheit für Abwicklungs-Zeitstempel einigen. Prüfen Sie Counterparty-Limits nach ausgebender Bank, da jeder Einlagen-Token ein Anspruch gegenüber einer bestimmten Institution ist.
Für Finanzoperationen und Systemverantwortliche
Bilden Sie Ihre Datenflüsse von Banken oder Teilnehmern in das Ledger ab. Bestätigen Sie, dass Ihr System Einträge außerhalb der Geschäftszeiten nicht verwirft oder umdatiert, dass Identifikatoren vom kundenseitigen Bein bis zum Abwicklungsbein erhalten bleiben und dass Ausnahme-Warnmeldungen zu jeder Stunde eine benannte Person erreichen.
Was wir noch nicht wissen
Die Berichterstattung ist knapp. Sie beschreibt weder das technische Design des tokenisierten Zentralbankgelds noch seinen rechtlichen Status, etwaige Gebühren oder wie die HKMA vom Pilot in den Produktivbetrieb wechseln will. Sie sagt auch nicht, ob die buchhalterische oder regulatorische Behandlung des Pilots durch Leitlinien geklärt wird. Behandeln Sie jede Aussage, die über diese veröffentlichten Fakten hinausgeht, mit Vorsicht, und überprüfen Sie Ihre Annahmen, wenn die HKMA oder die teilnehmenden Banken weitere Details veröffentlichen.
FAQ
Was genau hat die HKMA im Ensemble-Pilot geändert?
Sie hat den Interbank-Abwicklungskanal erweitert, sodass er zusätzlich zu RTGS tokenisiertes Zentralbankgeld nutzen kann, das rund um die Uhr verfügbar ist. Dieses gespiegelte Interbank-Bein ist nicht mehr auf die Betriebszeiten von RTGS beschränkt.
Warum braucht eine tokenisierte Einlagenzahlung eine Interbank-Zahlung?
Jeder Einlagen-Token ist eine Verbindlichkeit der Bank, die ihn ausgegeben hat. Um Zahlungen zwischen Kunden verschiedener Banken zu ermöglichen, wird jede Token-Zahlung durch eine Interbank-Zahlung gespiegelt, damit die Banken untereinander abwickeln.
Wie groß ist der Pilot jetzt?
Die Zahl der teilnehmenden Banken ist laut Berichterstattung von sieben auf 12 gestiegen, die der sonstigen Pioneer-Nutzer von 13 auf 20.
Entstehen dadurch neue Steuer- oder Buchhaltungsregeln?
Es wurden keine neuen Regeln berichtet. Die Quelle betrifft die Marktinfrastruktur. Ansatz, Klassifizierung und steuerliche Behandlung hängen weiterhin von Ihrem Rechnungslegungsrahmen, dem Instrument und Ihrer Jurisdiktion ab. Bestätigen Sie dies mit Ihrem Prüfer und Steuerberater.
Was sollte Crypto-Buchhaltungssoftware für diese Aktivität leisten können?
Sie sollte Transaktionen zu jeder Stunde erfassen, die Token-Bewegung mit ihrem Interbank-Abwicklungsbein verknüpfen, Einlagen-Token, Zentralbankgeld-Token und Fondsanteile als unterschiedliche Asset-Typen trennen, eine konsistente Cut-off-Regel anwenden und einen klaren Prüfpfad erzeugen.
Quelle
Source: Ledger Insights