
UAE und Schweden nehmen sieben Personen in einem 7,1-Mio.-USD-Krypto-Geldwäsche-Ring mit Verbindungen zu Auftragsmorden fest
Sieben Personen befinden sich nach einer koordinierten Durchsetzungsaktion zwischen den Vereinigten Arabischen Emiraten und Schweden in Haft, die auf ein Krypto-Geldwäschenetzwerk abzielte, das angeblich 7,1 Millionen US-Dollar in digitalen Vermögenswerten verschoben hat. Die Ermittler bringen die Finanzströme mit Auftragsmorden in Verbindung. Der Fall ist eine der bislang direktesten Illustrationen dafür, dass Krypto-bezogene Finanzkriminalität ein genuin grenzüberschreitendes Problem ist und dass Regulierungsbehörden sowohl im Golf als auch in Europa bereit sind, gemeinsam zu handeln, wenn die Spur des Geldes Jurisdiktionen überschreitet. Für Wirtschaftsprüfungsgesellschaften, Abschlussprüfer und CFOs mit Engagement in digitalen Vermögenswerten wirft dies unmittelbare Fragen zur Robustheit ihrer AML-Kontrollen und zur Angemessenheit ihrer Krypto-Buchhaltungssoftware bei der Aufdeckung verdächtiger Aktivitäten auf.
Was die Durchsetzungsaktion umfasst
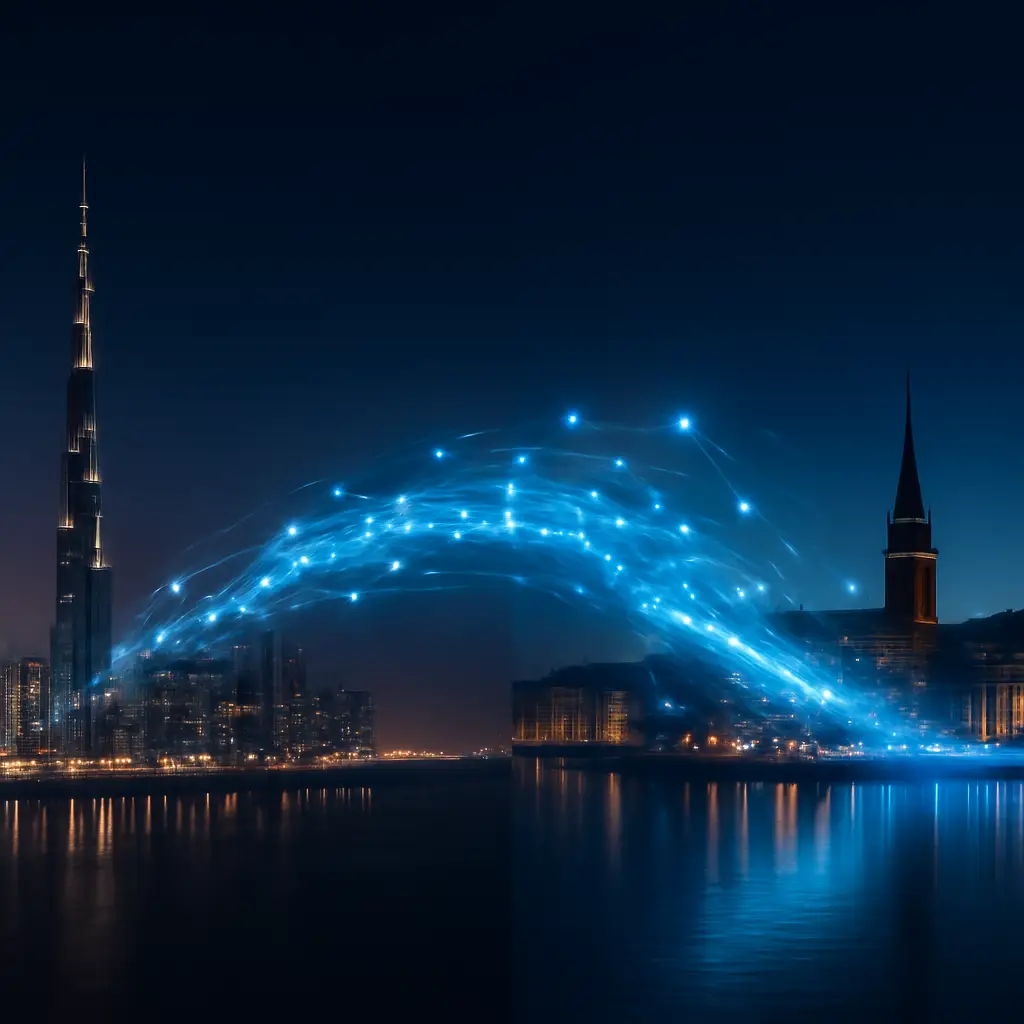
Die Festnahmen resultierten aus einer koordinierten Ermittlung, an der Strafverfolgungsbehörden in den UAE und Schweden beteiligt waren. Die Behörden behaupten, das Netzwerk habe mindestens 7,1 Millionen US-Dollar über Kryptowährungen abgewickelt und dabei digitale Vermögenswerte genutzt, um Herkunft und Bewegung von Geldern zu verschleiern, die mit Gewaltkriminalität, einschließlich mutmaßlicher Auftragsmorde, in Verbindung stehen.
Die grenzüberschreitende Dimension
Was diesen Fall von einer rein innerstaatlichen Finanzkriminalitätsverfolgung unterscheidet, ist die geografische Reichweite. Die Gelder bewegten sich zwischen zwei Jurisdiktionen mit sehr unterschiedlichen Regulierungsrahmen: den UAE, die unter der Virtual Assets Regulatory Authority (VARA) und der weitergehenden Aufsicht der Zentralbank der UAE ein formelles Regelwerk für virtuelle Vermögenswerte aufgebaut haben, und Schweden, das unter den EU-Geldwäscherichtlinien und der bevorstehenden Markets in Crypto-Assets Regulation (MiCA) operiert. Die Tatsache, dass Ermittler Gelder über beide Rahmenwerke hinweg verfolgen und Festnahmen gleichzeitig koordinieren konnten, signalisiert ein reiferes Niveau internationaler Zusammenarbeit bei Krypto-bezogener Finanzkriminalität.
Die Verbindung zu Gewaltkriminalität
Krypto-Ströme mit Auftragsmorden zu verbinden, ist aus AML-Perspektive bedeutsam. Es ordnet das behauptete Verhalten eindeutig der Kategorie der Erlöse aus schwerer organisierter Kriminalität zu, die unter standardmäßigen risikobasierten AML-Rahmenwerken die strengsten Meldepflichten und die höchsten Risikogewichtungen mit sich bringt. Jede Gesellschaft, die Transaktionen mit später mit diesem Netzwerk verbundenen Entitäten abgewickelt hat, auch unwissentlich, könnte regulatorischer Prüfung ausgesetzt sein, ob ihre Sorgfaltspflichten und Transaktionsüberwachung dem Risiko angemessen waren.
Warum dieser Fall für Wirtschaftsprüfungsgesellschaften und CFOs wichtig ist
Durchsetzungsaktionen dieser Art sind nicht nur Nachrichten; sie sind Datenpunkte, die Regulierungsbehörden nutzen, um zu beurteilen, ob die Branche insgesamt genug tut. Einige spezifische Implikationen stechen hervor.
Gegenparteirisiko bei Transaktionen mit digitalen Vermögenswerten
Eine der anhaltenden Herausforderungen in der Rechnungslegung für Krypto-Vermögenswerte ist, dass die Gegenpartei auf der anderen Seite einer Transaktion möglicherweise nicht die ist, die sie zu sein scheint. Blockchain-Adressen kommen nicht mit angehängten Namen. Ausgefeilte Geldwäscheoperationen schichten Transaktionen bewusst, um Distanz zwischen die ursprüngliche Geldquelle und den endgültigen Empfänger zu bringen. Für eine Gesellschaft, die digitale Vermögenswerte in der Bilanz hält oder Krypto-Zahlungen im Auftrag von Kunden abwickelt, ist die Frage nicht nur, ob die unmittelbare Gegenpartei bekannt ist, sondern ob deren eigenes Engagement angemessen bewertet wurde. Genau diese Lücke soll robuste Buchhaltungssoftware für digitale Vermögenswerte, integriert mit Blockchain-Analytik, schließen.
Die Angemessenheit bestehender AML-Verfahren
Viele Wirtschaftsprüfungsgesellschaften haben ihre standardmäßigen AML-Kundensorgfaltspflichten auf Krypto-Kunden angewendet, als sie diese erstmals aufnahmen, und diese Bewertungen danach nicht überprüft. Der Fall UAE-Schweden ist eine Erinnerung daran, dass laufende Überwachung ebenso wichtig ist wie anfängliche Onboarding-Prüfungen. Ein Kunde, dessen Krypto-Transaktionen vor achtzehn Monaten unauffällig waren, kann jetzt in einer Sanktionsdatenbank erscheinen oder mit einem untersuchten Netzwerk verbunden sein. Die periodische Aktualisierung der Sorgfaltspflichten in Kombination mit automatisiertem Transaktionsscreening ist keine Compliance-Nettigkeit; sie ist eine regulatorische Erwartung sowohl in den UAE als auch in der EU.
Jurisdiktionsspezifische Pflichten
Gesellschaften, die über UAE- und europäische Kundenstämme hinweg tätig sind, stehen vor einer doppelten Compliance-Last. Der VARA-Rahmen der UAE verlangt von Anbietern virtueller Vermögenswerte die Implementierung von AML- und Terrorismusfinanzierungsbekämpfungs-Kontrollen, die mit den Standards der Financial Action Task Force übereinstimmen. Schweden operiert wie alle EU-Mitgliedstaaten unter den EU-AML-Richtlinien, wobei MiCA ab 2024 eine weitere Ebene Krypto-spezifischer Pflichten hinzufügt. Eine Gesellschaft, die Kunden in beiden Regionen berät oder grenzüberschreitende Krypto-Ströme für einen einzelnen Kunden abwickelt, muss beide Anforderungssätze gleichzeitig erfüllen. Lücken in einer Jurisdiktion können in der anderen Haftung erzeugen, insbesondere wenn eine Transaktion beide regulatorische Perimeter berührt.
Die buchhalterischen und prüferischen Implikationen
Über die AML-Compliance hinaus haben Durchsetzungsaktionen im Zusammenhang mit Krypto-Geldwäsche direkte buchhalterische und prüferische Konsequenzen, die Gesellschaften sorgfältig durchdenken müssen.
Vermögensklassifizierung und Wertminderung
Wenn eine Gesellschaft oder ihr Kunde digitale Vermögenswerte hält, die anschließend als Erlöse aus Straftaten identifiziert werden, können diese Vermögenswerte Beschlagnahme- oder Einziehungsanordnungen unterliegen. Nach IFRS und im Vereinigten Königreich übernommenem IFRS ist ein Vermögenswert, der einem Rechtsanspruch oder einer Einfrierungsanordnung unterliegt, wahrscheinlich als Eventualverbindlichkeit auszuweisen oder in schwerwiegenderen Fällen vollständig aus der Bilanz auszubuchen. Abschlussprüfer, die Bestände an digitalen Vermögenswerten prüfen, müssen AML- und rechtliche Risiken in ihre Going-Concern- und Werthaltigkeitsbeurteilungen einbeziehen, nicht nur Marktpreisbewegungen.
Meldepflichten für verdächtige Aktivitäten
Buchhalter in den UAE und EU-Mitgliedstaaten unterliegen zwingenden Meldepflichten für verdächtige Aktivitäten, wenn sie wissen oder vermuten, dass ein Kunde an Geldwäsche beteiligt ist. Die Entdeckung im Rahmen eines Prüfungs- oder Buchhaltungsauftrags, dass die Krypto-Transaktionen eines Kunden Merkmale aufweisen, die mit Layering oder Strukturierung vereinbar sind, begründet eine unmittelbare Meldepflicht. Die Folgen einer Nichtmeldung, selbst wenn die zugrunde liegende Straftat vom Kunden und nicht von der Gesellschaft begangen wurde, können strafrechtliche Haftung des einzelnen Praktikers umfassen. Dies ist kein theoretisches Risiko; es ist die gelebte Realität der AML-Compliance in jedem regulierten professionellen Dienstleistungsunternehmen.
Aufzeichnung und Prüfpfade
Die regulatorischen Erwartungen an Krypto-Transaktionsaufzeichnungen sind höher, als viele Gesellschaften derzeit erfüllen. Ermittler in grenzüberschreitenden Fällen wie diesem stützen sich stark auf Finanzaufzeichnungen, die von professionellen Dienstleistungsunternehmen geführt werden. Eine Gesellschaft, die keine saubere, mit Zeitstempel versehene Aufzeichnung jeder von ihr abgewickelten Krypto-Transaktion vorlegen kann oder die Krypto-Ströme von Kunden über manuelle Tabellen statt über dedizierte Krypto-Buchhaltungssoftware abgewickelt hat, ist nicht nur AML-Haftung ausgesetzt, sondern auch Behinderungsrisiken, wenn Aufzeichnungen als unvollständig oder inkonsistent eingestuft werden. Die Messlatte für die Aufzeichnungsqualität in der Arbeit mit digitalen Vermögenswerten ist mindestens so hoch wie bei traditionellen Finanzanlagen und in der Praxis oft höher, angesichts der Neuheit der Anlageklasse.
Was Gesellschaften jetzt tun sollten
Drei praktische Schritte ergeben sich direkt aus dieser Durchsetzungsaktion.
Überprüfung der Risikoeinstufungen von Krypto-Kunden
Jede Gesellschaft mit Kunden, die digitale Vermögenswerte halten, damit transagieren oder verwahren, sollte angesichts dieses Falls eine Überprüfung der Risikoeinstufungen dieser Kunden auslösen. Die relevanten Fragen sind unkompliziert: Hat der Kunde Engagement gegenüber UAE- oder schwedischen Gegenparteien? Nutzt der Kunde unhosted Wallets oder Peer-to-Peer-Börsen? Haben sich Transaktionsvolumina oder -muster seit dem Onboarding wesentlich verändert? Wo die Antwort auf eine dieser Fragen ja lautet, ist erweiterte Sorgfaltspflicht gerechtfertigt. Fälle wie dieser, in denen die Durchsetzung öffentlich bekannt gegeben wurde, können für Gesellschaften auch als Auslöser dienen, ihre eigenen Transaktionshistorien gegen neu veröffentlichte Informationen über die beteiligten Personen und Entitäten abzugleichen.
Stresstest Ihrer Transaktionsüberwachung
Transaktionsüberwachung, die auf manueller Prüfung von Kontoauszügen beruht, ist für digitale Vermögensströme unzureichend. Die in der Krypto-Geldwäsche verwendeten Layering-Techniken, einschließlich Chain-Hopping über verschiedene Blockchains, Mixing-Dienste und schnelles Zirkulieren durch mehrere Wallet-Adressen, sind in einem konventionellen Kontoauszug nicht sichtbar. Gesellschaften, die noch keine dedizierte Krypto-Buchhaltungssoftware mit integrierter Blockchain-Analytik implementiert haben, sollten diese Durchsetzungsaktion als Anstoß verstehen, diese Investition zu beschleunigen. Dasselbe gilt für Gesellschaften, die Tools implementiert, aber ihre Alert-Schwellenwerte oder Regelsätze seit der Ersteinrichtung nicht überprüft haben.
Bestätigen Sie, dass SAR- und Meldeverfahren aktuell sind
Jede regulierte Gesellschaft sollte ohne Zögern beantworten können, wer für die Einreichung eines Verdachtsberichts verantwortlich ist, wie der interne Eskalationsprozess aussieht und welche gesetzlichen Fristen in jeder Jurisdiktion gelten, in der sie tätig ist. Wenn diese Antwort Unsicherheit mit sich bringt, insbesondere in Bezug auf die Meldepflichten der Financial Intelligence Unit der UAE oder die zuständige nationale FIU in einem EU-Mitgliedstaat, muss diese Lücke geschlossen werden, bevor die nächste Kundentransaktion abgewickelt wird. Das in Fällen wie diesem beobachtete Muster, bei dem internationale Zusammenarbeit zwischen Regulierungs- und Strafverfolgungsbehörden zunehmend Routine ist, bedeutet, dass lokale Compliance-Lücken jetzt global sichtbar sind.
Für weiteren Kontext dazu, wie vergleichbare Durchsetzungsaktionen in der Praxis verlaufen sind, lesen Sie unsere Berichterstattung darüber, wie die FCA die Durchsetzung gegen nicht registrierten P2P-Krypto-Handel anging und über die OFAC-Sanktionen gegen die iranische Börse BitBank wegen IRGC-Bitcoin-Transfers, die beide Geschwindigkeit und Reichweite moderner Krypto-bezogener Durchsetzung veranschaulichen.
Häufig gestellte Fragen
Schafft diese Durchsetzungsaktion direkte Pflichten für Wirtschaftsprüfungsgesellschaften, die nicht in den UAE oder Schweden ansässig sind?
Nicht direkt, aber sie dient als Compliance-Benchmark. Regulierungsbehörden in jeder großen Jurisdiktion beobachten grenzüberschreitende Durchsetzungsaktionen, um zu beurteilen, ob die Branche FATF-Standards erfüllt. Gesellschaften im Vereinigten Königreich, der EU und den USA sollten dies als Signal verstehen, ihre eigenen AML-Kontrollen für Kunden mit digitalen Vermögenswerten zu überprüfen, insbesondere in Bezug auf Transaktionsüberwachung und Gegenpartei-Sorgfaltspflichten.
Was ist der Unterschied zwischen AML-Pflichten nach VARA in den UAE und MiCA in der EU?
VARA reguliert Anbieter virtueller Vermögenswerte, die in oder aus den UAE tätig sind, und verlangt FATF-konforme AML- und CFT-Kontrollen, Registrierung und laufende Aufsicht. MiCA ist eine breitere Marktstrukturregulierung für die EU, die auch AML-bezogene Anforderungen an Krypto-Vermögensdienstleister auferlegt, einschließlich Travel-Rule-Compliance. Beide Rahmenwerke teilen FATF als gemeinsame Basis, unterscheiden sich jedoch in Umfang, Lizenzstruktur und den spezifischen Pflichten für verschiedene Arten von Dienstleistern.
Könnte eine Wirtschaftsprüfungsgesellschaft haftbar sein, wenn sie unwissentlich Transaktionen abgewickelt hat, die mit diesem Netzwerk verbunden sind?
Potenziell ja. AML-Haftung hängt in den meisten Jurisdiktionen davon ab, ob die Gesellschaft angemessene Kontrollen eingerichtet hatte und ob sie auf erkannte Red Flags reagierte. Eine Gesellschaft, die einen ordnungsgemäßen risikobasierten Ansatz verfolgte, zeitnahe Aufzeichnungen führte und alle erforderlichen Meldungen einreichte, wäre typischerweise in einer verteidigungsfähigen Position. Eine Gesellschaft, die keine Transaktionsüberwachung für Krypto-Ströme eingerichtet hatte oder ungewöhnliche Muster ignorierte, steht vor einem deutlich schwierigeren Gespräch mit ihrer Regulierungsbehörde.
Welche Rolle spielt Krypto-Buchhaltungssoftware bei der AML-Compliance?
Dedizierte Buchhaltungssoftware für digitale Vermögenswerte kann mehr als Transaktionen aufzeichnen: In Verbindung mit Blockchain-Analytik-Tools kann sie Transaktionen mit Adressen markieren, die mit bekannter illegaler Aktivität verbunden sind, ungewöhnliche Transaktionsmuster identifizieren und die Audit-Trails generieren, die Regulierungsbehörden erwarten. Dies unterscheidet sich wesentlich von der Erfassung von Krypto-Aktivitäten in einer Tabelle oder einem Hauptbuch ohne On-Chain-Sichtbarkeit.
Gibt es einen universellen Standard für die Aufzeichnung von Krypto-Transaktionen, den Gesellschaften befolgen sollten?
FATF-Empfehlung 16, bekannt als Travel Rule, legt grundlegende Anforderungen für Informationen fest, die Überweisungen virtueller Vermögenswerte begleiten müssen. Die EU-Geldtransferverordnung hat dies ab 2023 auf Krypto-Vermögenswerte ausgeweitet. Der VARA-Rahmen der UAE enthält ähnliche Anforderungen. In der Praxis sollten Gesellschaften anstreben, die Auftraggeber- und Begünstigteninformationen für jede von ihnen abgewickelte Krypto-Transaktion zu erfassen, diese Aufzeichnungen für den gesetzlichen Mindestzeitraum aufzubewahren (in den meisten Jurisdiktionen typischerweise fünf Jahre) und sicherzustellen, dass die Aufzeichnungen in einem Format abrufbar sind, das eine Regulierungsbehörde oder Strafverfolgungsbehörde in einer Untersuchung nutzen könnte.
Quelle: Decrypt