
Le fondateur de HEX, Richard Heart, arrêté à Istanbul
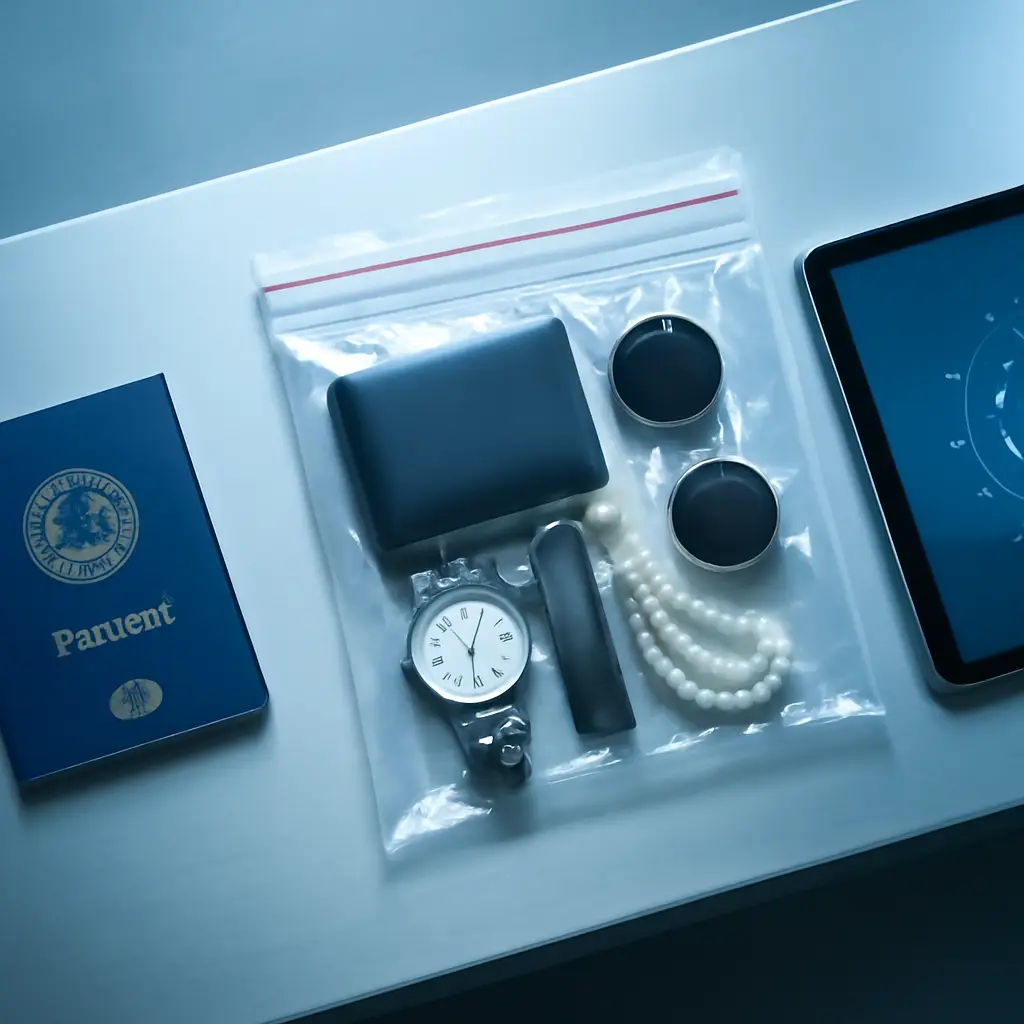
Richard Heart, le fondateur des projets crypto HEX, PulseChain et PulseX, a été arrêté à Istanbul mercredi lors d'une opération conjointe de la police turque et des services de renseignement, selon des informations parues dans les médias locaux. L'interpellation, effectuée dans une propriété du quartier de Beşiktaş à Istanbul, fait suite à une notice rouge d'Interpol émise à la demande de la Finlande et liée à des allégations de fraude fiscale et d'agression. Les autorités auraient saisi quatre millions de dollars en espèces, 64 montres de luxe, des armes à feu et du matériel électronique. Pour les cabinets comptables, les auditeurs et les directeurs financiers qui utilisent un logiciel de comptabilité crypto pour suivre les portefeuilles d'actifs numériques de leurs clients, cette arrestation est un déclencheur de conformité qui mérite une attention immédiate.
Ce qui s'est passé et qui est impliqué
L'arrestation et les saisies rapportées
Heart, dont le nom légal est Richard James Schueler, a été détenu avec son épouse à sa résidence d'Istanbul. Les médias turcs ont rapporté que l'opération était un effort coordonné entre la police nationale et les services de renseignement. Les saisies rapportées, quatre millions de dollars en espèces, 64 montres de luxe, des armes à feu et divers équipements électroniques, n'ont pas encore été confirmées de manière indépendante par la police turque, mais l'ampleur de ce qui a été décrit est cohérente avec les opérations de confiscation d'actifs de grande valeur de plus en plus courantes dans les affaires d'application de la loi crypto transfrontalières.
Les allégations finlandaises et le mécanisme d'Interpol
La base juridique immédiate de l'arrestation est une notice rouge émise via Interpol à la demande de la Finlande. Les notices rouges ne sont pas des mandats d'arrêt internationaux au sens juridique strict ; ce sont des demandes adressées aux forces de l'ordre du monde entier pour localiser et détenir provisoirement une personne nommée dans l'attente de procédures d'extradition. Les allégations finlandaises contre Heart portent sur la fraude fiscale et l'agression. La dimension de fraude fiscale est particulièrement pertinente pour les professionnels de la comptabilité : elle suggère que les autorités finlandaises estiment que Heart n'a pas correctement déclaré ou payé l'impôt sur des revenus ou des plus-values, ce qui pourrait être lié aux produits générés par HEX et les projets associés.
L'action antérieure de la Securities and Exchange Commission américaine
L'arrestation finlandaise ne survient pas isolément. En 2023, la Securities and Exchange Commission américaine a déposé une plainte civile contre Heart et PulseChain, alléguant que plus d'un milliard de dollars avaient été levés par le biais d'offres de titres non enregistrées et qu'au moins 12 millions de dollars de fonds d'investisseurs avaient été détournés. Cette affaire a été rejetée en 2025 après que le juge en charge a conclu que le tribunal n'avait pas compétence, car les projets ne ciblaient pas spécifiquement les investisseurs américains. Le rejet était procédural plutôt qu'une décision sur le fond, une distinction que les équipes de conformité doivent garder à l'esprit lors de l'évaluation du risque résiduel.
Pourquoi cela importe pour les cabinets comptables et les directeurs financiers
Exposition des clients à HEX, PulseChain et PulseX
Tout client qui détient, a détenu ou a effectué des transactions en jetons HEX, PulseChain (PLS) ou PulseX (PSLX) se trouve désormais dans une catégorie de risque accru. Ce n'est pas une déclaration sur le statut juridique de ces jetons dans une juridiction donnée ; cela reflète la réalité pratique selon laquelle les actions répressives contre les fondateurs déclenchent fréquemment un examen réglementaire de tout l'écosystème. Les équipes comptables doivent extraire les historiques de transactions pour tout client concerné et confirmer que les enregistrements de prix de revient, l'attribution au niveau des portefeuilles et les calculs de cession sont complets et défendables. Un cabinet qui s'appuie sur des feuilles de calcul manuelles plutôt que sur un logiciel dédié de comptabilité des actifs numériques est particulièrement exposé : reconstituer des historiques de transactions après qu'un régulateur pose des questions coûte bien plus cher que de les tenir à jour en temps réel.
Obligations de vigilance AML et KYC
La saisie rapportée d'espèces et d'actifs de luxe aux côtés de matériel électronique suggère que les autorités traitent cela comme une enquête sur la criminalité financière, et non simplement comme une question fiscale. Pour les cabinets réglementés, cette distinction compte dans le cadre des dispositifs de lutte contre le blanchiment d'argent. Si un client a reçu des produits liés à une activité liée à HEX pendant des périodes désormais sous examen, les cabinets peuvent devoir réévaluer l'adéquation de leur vigilance initiale à l'égard de la clientèle et se demander si une obligation de déclaration d'activité suspecte a été déclenchée en vertu des règles de leur juridiction d'origine. Le critère n'est pas la culpabilité par association ; c'est de savoir si le cabinet a des motifs raisonnables de savoir ou de soupçonner que les fonds sont liés à une conduite criminelle.
Complexité juridictionnelle transfrontalière
Cette affaire couvre désormais au moins trois systèmes juridiques : la Turquie (lieu de l'arrestation et de la saisie d'actifs), la Finlande (juridiction d'origine de la notice rouge d'Interpol et des allégations criminelles sous-jacentes) et les États-Unis (action civile de la SEC rejetée). Les procédures d'extradition, si elles sont engagées, ajouteront une quatrième couche. Les équipes comptables et de conformité qui conseillent des clients exposés doivent documenter soigneusement leur analyse de la position de chaque juridiction. Le fait que l'action de la SEC ait été rejetée ne protège pas les clients des enquêtes de l'administration fiscale finlandaise, des éventuelles demandes de confiscation turques ou de l'impact réputationnel d'être associé à un projet sous examen multi-juridictionnel. Comprendre comment les normes de preuve blockchain dans les cours d'appel évoluent est directement pertinent ici : les enregistrements de transactions on-chain sont de plus en plus admissibles, et les régulateurs de ces juridictions sont capables de tracer des flux que les clients peuvent croire privés.
Implications comptables et fiscales
Classification des actifs et dépréciation
Tant en IFRS qu'en US GAAP, le traitement comptable des actifs crypto exige déjà un jugement prudent à chaque date de reporting. Lorsqu'un projet sous-jacent à un jeton fait face simultanément à une enquête pénale dans plusieurs juridictions et à la perte de son fondateur en détention, les hypothèses de juste valeur ou de valeur comptable intégrées dans les périodes précédentes méritent un nouvel examen. Les cabinets qui préparent des états financiers incluant des positions HEX, PLS ou PSLX doivent déterminer si un indice de dépréciation a été déclenché et documenter la base de toute conclusion retenue, quelle que soit la direction de cette conclusion.
Produits, cessions et la question des fonds entachés
Les clients qui ont vendu des jetons HEX ou associés avec une plus-value lors d'années fiscales antérieures font face à une question simple : ces plus-values ont-elles été déclarées ? Si oui, le risque de déclaration immédiat est faible, bien que les enregistrements doivent être conservés en cas de demande de justification par les autorités. Si non, une déclaration volontaire à l'administration fiscale compétente mérite d'être envisagée avant qu'une enquête formelle ne survienne. Les clients qui ont reçu des jetons dans le cadre de distributions promotionnelles, parfois appelées dans la communauté HEX la « phase de sacrifice » ou des mécanismes similaires, peuvent faire face à une question distincte de savoir si ces reçus constituaient un revenu imposable au moment de la réception, une question sur laquelle plusieurs administrations fiscales se montrent plus affirmées ces dernières années.
Mesures pratiques pour les cabinets dès maintenant
Trois actions immédiates méritent d'être prioritaires. Premièrement, identifier tous les clients ayant une position en HEX, PulseChain ou PulseX, passée ou présente, en utilisant les données au niveau des transactions de votre logiciel de comptabilité crypto ou des relevés d'échange. Deuxièmement, confirmer que les enregistrements de transactions existants incluent les adresses de portefeuille, les horodatages et les données de contrepartie suffisantes pour reconstituer une piste d'audit complète. Troisièmement, examiner vos journaux de surveillance AML pour tout signal qui aurait pu être généré mais non escaladé pendant les périodes où ces projets étaient activement négociés. Le schéma d'application de la loi est clair sur les marchés mondiaux : les régulateurs passent d'une surveillance large de l'écosystème à des actions ciblées au niveau individuel et des projets, comme l'illustre l'histoire parallèle de comment l'application AML remodèle l'accès aux échanges pour les cabinets.
Le signal répressif plus large
L'arrestation de Heart à Istanbul démontre que les notices rouges d'Interpol sont un outil actif et fonctionnel dans l'application transfrontalière de la loi en matière de crypto, et non un filet de sécurité théorique. La coopération turque avec les autorités judiciaires finlandaises sur une question liée à la crypto est en soi notable : elle indique que des juridictions qui ne sont pas traditionnellement considérées comme les arènes principales de la régulation crypto sont prêtes à agir sur des demandes internationales. Pour les fondateurs, dirigeants et personnes fortunées de l'espace crypto qui ont déménagé dans des juridictions qu'ils pensaient pouvoir offrir une protection, cette affaire est un rappel pointu que les États membres d'Interpol couvrent la majeure partie du monde.
Pour les professionnels de la comptabilité et de la conformité, la leçon est structurelle. Le risque répressif multi-juridictionnel ne peut pas être cartographié sur un seul cadre réglementaire. Un client dont l'exposition à la SEC a été résolue par un rejet pour incompétence peut simultanément faire face à une exposition pénale active dans un État membre de l'Union européenne. Un logiciel de comptabilité crypto fiable, des enregistrements de transactions rigoureux et un examen AML proactif ne sont pas de simples exigences opérationnelles ; ils constituent la base probatoire sur laquelle repose une posture de conformité défendable lorsque les régulateurs ou les procureurs frappent à la porte de l'une des plusieurs frontières possibles.
Questions fréquentes
Qu'est-ce qu'une notice rouge d'Interpol et cela signifie-t-il que Heart a été condamné ?
Une notice rouge est une demande diffusée par Interpol aux forces de l'ordre des pays membres pour localiser et arrêter provisoirement une personne nommée dans l'attente d'une extradition ou d'autres procédures judiciaires. Ce n'est pas un mandat d'arrêt international, et cela n'indique ni culpabilité ni condamnation. Que la Turquie procède à l'extradition vers la Finlande est une procédure juridique distincte régie par tout traité bilatéral entre les deux pays et le droit interne turc.
Le rejet de l'affaire de la SEC en 2025 protège-t-il Heart de toute responsabilité juridique ?
Non. Le tribunal fédéral américain a rejeté la plainte civile de la SEC pour des motifs de compétence, ce qui signifie que le tribunal a conclu qu'il n'avait pas l'autorité pour entendre cette affaire spécifique telle que déposée. Le rejet n'était pas une décision sur le fond des allégations. Les procédures pénales finlandaises, toute action turque de confiscation d'actifs découlant des saisies et toute enquête future d'une autre juridiction sont des questions juridiques entièrement distinctes non affectées par le rejet américain.
Que doit faire un cabinet comptable si un client détient des jetons HEX ou PulseChain ?
La première étape est un examen des enregistrements : confirmer que les historiques de transactions, les données de prix de revient et les enregistrements de cession sont complets et correctement saisis dans votre logiciel de comptabilité des actifs numériques. Ensuite, évaluer si des obligations de surveillance AML ont été déclenchées compte tenu du contexte répressif actuel. Enfin, déterminer si le client a besoin de conseils juridiques spécialisés sur la déclaration ou la conformité volontaire, en particulier si des gains de ces jetons n'ont pas encore été déclarés aux autorités fiscales.
Les actifs détenus dans des projets liés à HEX pourraient-ils faire l'objet d'une confiscation ?
La confiscation d'actifs dans les procédures pénales cible généralement les actifs appartenant à la personne faisant l'objet de l'enquête, ou traçables jusqu'à elle. Les investisseurs ordinaires qui ont acheté et vendu des jetons sur le marché libre ne seraient normalement pas exposés à un risque de confiscation du fait de cette action. Toutefois, les cabinets doivent documenter le caractère de pleine concurrence de toute transaction client impliquant ces jetons à titre de mesure de précaution, étant donné que les enquêtes multi-juridictionnelles peuvent générer de vastes demandes d'information.
Comment cette affaire affecte-t-elle l'utilisation de logiciels de comptabilité crypto à des fins de conformité ?
Les actions répressives comme celle-ci renforcent l'importance d'enregistrements de transactions complets au niveau des portefeuilles. Les régulateurs et les procureurs s'appuient de plus en plus sur les données on-chain dans les enquêtes, et les cabinets capables de produire une piste d'audit claire et horodatée à partir de leur logiciel de comptabilité crypto sont bien mieux positionnés que ceux qui s'appuient sur des enregistrements incomplets. Cette affaire est un argument pratique en faveur du maintien d'enregistrements de transactions en temps réel plutôt que de leur reconstitution rétrospective lorsqu'une enquête survient.
Source : CoinDesk Policy